

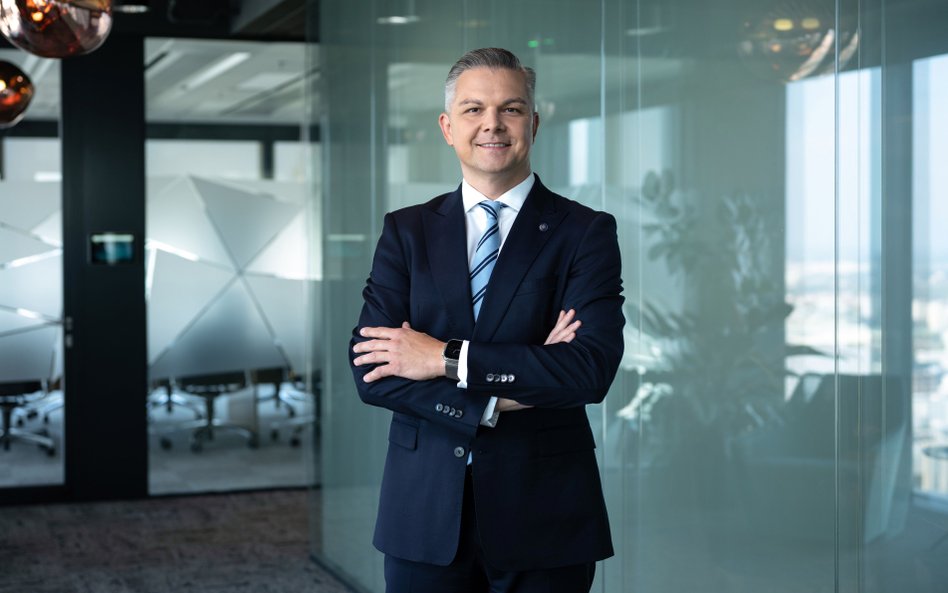
„Rzeczpospolita”: Co się stało w PFR, że nagle pan odszedł?
Piotr Matczuk: Nic się nie stało.
Znudził się pan? Uznał, że w PFR niewiele już zrobi, czy po prostu PZU przyszło z lepszą ofertą?
Grupa PZU to największy inwestor instytucjonalny w Polsce i – co nie jest powszechną wiedzą – największy tego typu w regionie z aktywami na poziomie 147 mld zł – to dane na koniec czerwca 2026. Warto dodać, że w strukturze PZU pierwszy raz od długiego czasu, integrowany jest obszar inwestycji, który obejmuje dedykowany pion w PZU, ale też TFI i PTE. PZU oferuje zatem niezwykle ciekawe możliwości inwestycyjne.
Jakie?
Przede wszystkim skalę. Poza tym to nie jest świat wyłącznie private equity. Mamy miks rynku prywatnego i publicznego.
Piotr Matczuk: PZU porównałbym do elektrowni wodnej
I więcej pieniędzy do wydania, czyli można się lepiej bawić.
Zarządzanie obszarem inwestycji w PZU to nie zabawa. Gdybym miał opisać PZU metaforycznie, porównałbym je do elektrowni wodnej. Mamy retencję, strumienie finansowe gromadzące się ze składek, inwestycji czy oszczędności emerytalnych. Ta retencja daje bezpieczeństwo „dolinie” poniżej. Ale elektrownia również produkuje energię. Inwestycje są właśnie taką energią produkowaną ze zgromadzonego kapitału. PZU ma ogromny komponent asset management, obejmujący środki własne i pieniądze klientów. Dla finansisty taka skala jest bardzo ekscytująca.
Czytaj więcej
Była szefowa PZU Życie i wieloletnia członkini władz w PZU i różnych spółkach tej firmy Katarzyna Majewska będzie teraz wiceprezeską zarządu Polski...
Tylko że w PZU za bardzo poszaleć pan nie może. Inwestycje muszą być przede wszystkim spokojne i bezpieczne.
Dotknął pan sedna. PZU jako inwestor instytucjonalny funkcjonuje w złożonym środowisku regulacyjnym i musi przede wszystkim dbać o bezpieczeństwo środków, a dopiero w drugiej kolejności o odpowiednią stopę zwrotu. Co do zasady alokacja takich inwestorów jest konserwatywna.
To nie jest dla pana trochę przyciasny garnitur?
Nie. Miks różnych kategorii inwestycyjnych jest bardzo ciekawy. Większość portfela stanowią instrumenty dłużne, ale obok nich mamy bezpośrednie finansowanie przedsiębiorstw publicznych i prywatnych, rynku nieruchomości oraz tzw. aktywa alternatywne, głównie fundusze rynku prywatnego. Co szalenie istotne, PZU ma centrum decyzyjne w Polsce. Dzięki temu może interesować się atrakcyjnymi pod względem zwrotu przedsięwzięciami, które dla inwestorów zarządzanych z zagranicy mogą być mniej zrozumiałe lub priorytetowe.
Nie boi się pan dużej ekspozycji na obligacje skarbowe przy obecnym stanie finansów publicznych?
Nie jest moją rolą szerokie komentowanie sytuacji finansów publicznych.
Ale jest pan inwestorem, który musi ją obserwować. Będziecie rewidować podejście do długu, mając z tyłu głowy, że finanse publiczne mogą kiedyś „walnąć”?
Struktura aktywów PZU jest podobna do struktury aktywów innych europejskich ubezpieczycieli. W tej branży naturalnie występuje tzw. home bias, czyli względnie duży udział krajowych instrumentów. Skala ekspozycji na polski dług wynika z decyzji podejmowanych w wyniku profesjonalnej alokacji aktywów i wymogów bezpieczeństwa.
Czy 2027 r. może być czasem rewizji tego podejścia?
Nie wybiegałbym tak daleko. Pracujemy nad alokacją na bieżąco.
Gdzie inwestować pieniądze? Piotr Matczuk: Finansowanie dłużne przedsiębiorstw i inwestycje w rynek prywatny
A może nie bardzo może pan zmienić tę strukturę, bo w PZU najwięcej do powiedzenia ma Skarb Państwa?
Nie. Jeśli spojrzy pan na innych ubezpieczycieli działających w Polsce, ich struktura portfela jest podobna.
Nie ma pan poczucia, że powinno być mniej długu, a więcej inwestycji w polskie firmy i infrastrukturę?
Obecny udział różnych klas aktywów w portfelu PZU wynika ze stosowania zasady ostrożnego inwestora, a także dopasowanie do długoterminowych zobowiązań wynikających z wymogów regulacyjnych. Ale zgadzam się, że PZU powinno mieć – i faktycznie ma – możliwość inwestowania również w rynek prywatny czy infrastrukturę. I tam widzę duży potencjał rozwoju.
Czytaj więcej
Trzema nowymi instytucjami, które dołączą do inicjatywy Team Poland, będą PKO BP, PZU i GPW – dowiedziała się „Rzeczpospolita”. Jednocześnie Polski...
Gdzie więc zacząłby pan pompować pieniądze?
Mamy dwie szczególnie interesujące kategorie, w których PZU posiada i rozbudowuje unikalne w skali Polski doświadczenie. Pierwsza to finansowanie dłużne przedsiębiorstw. Druga – to inwestycje w szeroko rozumiany rynek prywatny – fundusze prywatnego kapitału, długu, venture capital czy finansowania infrastruktury. Rynek ten w Polsce wciąż obsługuje trzykrotnie mniej inwestycji niż średnio w Europie. Dlatego PZU jako tzw. „kotwiczący” inwestor uczestniczy w programie Innovate Poland, który tę mobilizację wzmacnia w długiej perspektywie. Przewidujemy, że większość alokacji do rynku prywatnego będzie skoncentrowana na Polsce i regionie.
Polskie pieniądze PZU przede wszystkim w Polsce i dla polskich firm?
Odpowiedź jest bardziej zniuansowana. PZU już jest inwestorem międzynarodowym. Nasza alokacja w naturalny sposób jest mocno związana z Polską, ale nie oznacza to zamknięcia m.in. na projekty transgraniczne czy ekspansję polskich firm za granicą.
Czyli właściwie potwierdza pan moją tezę.
Wygląda na to, że dochodzimy do podobnej tezy. Chciałbym nawiązać w tym miejscu do local content. W PZU Inwestycje oznacza on również to, że jesteśmy dużym inwestorem z centrum decyzyjnym w Polsce, rozumiemy ten rynek i możemy pomagać go rozwijać. Chcemy też wyjść poza tradycyjną rolę pasywnego inwestora instytucjonalnego, mocniej wchodząc między innymi w obszar infrastruktury.
Czytaj więcej
Jak nie zmarnować szansy, jaką są wielkie inwestycje infrastrukturalne? Branża wskazuje, jak pomóc krajowym przedsiębiorcom. – Ważne jest działanie...
Które sektory są dziś pana zdaniem najbardziej atrakcyjne do inwestowania?
W całym portfelu nie mamy silnego profilu sektorowego. Mamy ekspozycję na technologie czy sektor kosmiczny, ale w przyszłości szczególnie interesująca może być infrastruktura: elektrownie, transport, energetyka, przesył energii.
Cały czas mówi pan jednak o funduszach. A bezpośrednie inwestycje w polskie firmy?
Już to robimy. Mamy około 30 projektów bezpośredniego finansowania dłużnego polskich przedsiębiorstw, w tym m.in. Allegro i Baltic Hub. Fundusze zarządzane przez TFI PZU mają udziały w polskich spółkach technologicznych, jak oba Creotechy, Scanway, Liftero, Vigo czy Medinice, które są liderami w powstającym ekosystemie kosmicznym i nowych technologii.
Zapowiada się duży debiut giełdowy WB Electronics. Weszlibyście jako poważniejszy akcjonariusz?
Nie mogę tego bezpośrednio komentować. Jeśli pojawią się takie debiuty, będziemy je oceniali z punktu widzenia wartości dla naszego portfela i profilu ryzyka ubezpieczyciela.
To wszystko, to wciąż inwestycje bezpieczniejsze. A firmy, które trzeba dopiero skalować i które mogą zostać regionalnymi albo światowymi championami? Możecie wejść w nie bezpośrednio?
Venture capital to bardziej ryzykowna część rynku i wymaga bardzo specjalistycznych kompetencji, preferuję podejście funduszowe. Polski rynek bardzo nas interesuje, ale w inwestycjach bezpośrednich koncentrujemy się raczej na aktywach o bezpieczniejszym profilu.
Czyli tam, gdzie prawdopodobieństwo porażki jest bliskie zeru.
W bardziej ryzykownych segmentach wykorzystujemy kompetencje doświadczonych zarządzających funduszami.
A chciałby pan kiedyś wziąć na siebie więcej ryzyka?
Najpierw chciałbym rozwijać kompetencje w bezpieczniejszych aktywach, długu czy infrastrukturze. Venture ma zupełnie inny profil ryzyka. Nie uważam, żeby naszym pierwszym zadaniem było budowanie zespołu polującego na jednorożce.
Nuda. W porównaniu z tym, co robił pan w PFR, to nuda.
Nie zgadzam się. To bardzo ciekawy portfel. Zresztą PFR również, co do zasady nie inwestuje bezpośrednio w startupy czy spółki venture, tylko poprzez wyspecjalizowane fundusze.
W programie Innovate Poland, w którym jest PZU, jest już 4,5 mld zł. Ile z tego rzeczywiście trafiło do firm?
To dopiero początek procesu. Pierwsze porozumienie w sprawie powołania programu podpisaliśmy w listopadzie ubiegłego roku, a PZU było jednym z trzech inwestorów „kotwiczących”.
Prawie rok temu. To dużo czasu, żeby coś zrobić.
I dużo zostało zrobione. W kwietniu formalnie uruchomiono fundusz, później rozpoczął się wybór funduszy, w które będą inwestowane środki. Pierwszych sześć funduszy już uzyskało akredytacje o łącznej wartości 500 mln zł.
Co z tego będzie?
Każdy z takich funduszy zainwestuje w około 10–12 spółek portfelowych.
Budżet programu będzie zwiększany?
Mam taką nadzieję, ale potrzebujemy kolejnych inwestorów. We Francji i Niemczech jest znacznie więcej lokalnego kapitału instytucjonalnego. W Polsce baza jest mniejsza, dlatego musimy przyciągać także kapitał zagraniczny.
Na razie jednak jest tylko jeden zagraniczny inwestor, czyli Erste.
Budowanie pozycji Polski wśród globalnych inwestorów instytucjonalnych jest procesem długoterminowym. Wielu z nich w ogóle nie jest jeszcze obecnych w Polsce. Musimy dostarczać konkretne możliwości inwestycyjne i budować zainteresowanie naszym rynkiem.
A mamy wystarczająco dużo projektów i ciekawych firm, żeby te 4,5 mld zł sensownie zainwestować?
Absolutnie. Popyt na te środki wielokrotnie, w mojej ocenie, przewyższa obecnie dostępny kapitał. Część funduszy będzie musiała wręcz poczekać na kolejne rozszerzenia programu. Nie podejmę się jednak prognozowania, kiedy cały kapitał zostanie zakontraktowany i kiedy pojawi się potrzeba np. następnych 4,5 mld zł.
A nie jest tak, że mamy za mało sensownych projektów w stosunku do tego worka pieniędzy?
Nie. Widzimy rosnącą przestrzeń choćby w infrastrukturze, zarówno dużych projektach greenfieldowych, jak i mniejszych inwestycjach w energetykę odnawialną czy infrastrukturę lokalną. Historycznie dużą część takich projektów finansowały fundusze europejskie. W przyszłości coraz większą rolę będzie odgrywał kapitał prywatny.
Widzi pan PZU w roli inwestora, który będzie stopniowo zastępował fundusze unijne w finansowaniu infrastruktury?
Widzę rosnącą rolę takich inwestorów jak PZU. Docelowo chcielibyśmy znaleźć rozwiązanie instytucjonalne, które w sposób powtarzalny zapewni dopływ prywatnego kapitału do infrastruktury.
Dlaczego paszport pieniądza ma znaczenie?
Kilka razy podkreślał pan, że centrum decyzyjne PZU jest w Polsce. Paszport pieniądza ma znaczenie?
Żyjemy w świecie zniuansowanej geopolityki, która może przekładać się na swoistą nieefektywność rynku. Inwestorzy funkcjonują w uwarunkowaniach wynikających również z kraju pochodzenia. Czasami nie inwestują w Polsce, nawet jeśli stopa zwrotu jest atrakcyjna, bo kapitał jest kierowany gdzie indziej z przyczyn pozaekonomicznych. W tym sensie paszport pieniądza ma znaczenie.
Czyli wracamy trochę do nacjonalizmu gospodarczego.
Tego nie powiedziałem.
Mamy dziś czasy łatwego czy trudnego pieniądza?
Mamy specyficzny moment. Kapitał jest alokowany ostrożniej, a rentowności pozostają wysokie z powodu ryzyk geopolitycznych i inflacyjnych. Pojawiają się też nowe zjawiska, choćby duża podaż długu ze strony spółek technologicznych w USA, która konkuruje z podażą papierów skarbowych. Krótko mówiąc: żyjemy w turbulentnym czasie.
Czytaj więcej
- Rok temu postawiliśmy na local content. Dziś jestem jeszcze bardziej przekonany, że był to właściwy kierunek. Polska nie może wydawać miliardów n...
Stąd moje pytanie o dług. Tak duża ekspozycja na potencjalnie problematyczne papiery może być ryzykowna.
W tym świecie jeszcze nie jesteśmy.
Daleko nam do niego?
Myślę, że jeszcze daleko. Ale analizujemy różne scenariusze, żeby nasze środki pozostawały bezpieczne.
Obserwujemy i czekamy. To dziś pana strategia inwestycyjna?
Jesteśmy trochę w trendzie bocznym i czekamy, jak ułożą się elementy scenariusza geopolitycznego i inflacyjnego. Jest więc tutaj element „wait and see”.
Tylko taka ostrożność może oznaczać utracone szanse. Możemy przegapić okazję do zbudowania w Polsce prawdziwego jednorożca.
Naszą rolą nie jest bezpośrednie wyszukiwanie jednorożców, tylko wspieranie zarządzających funduszami, którzy mają największe szanse taki jednorożec wyhodować. W tym roku przekroczyliśmy 40 mld zł zewnętrznych aktywów zarządzanych przez TFI, a w całej grupie PZU na 30 czerwca 2026 roku było ich już niemal 140 mld zł. Szybko rosną też ETF-y. Po kilku miesiącach od startu miały około 130 mln zł aktywów, a obecnie jest to już niemal 400 mln zł. I przygotowujemy się do kolejnego ważnego kroku w przyszłym roku.
Czyli do OKI. Co konkretnie zaoferujecie?
Instytucje grupy PZU, przede wszystkim TFI, będą miały dedykowaną ofertę pozwalającą korzystać z OKI. Może to być portfel funduszy albo dedykowany ETF wpisujący się w jego konstrukcję. Swoje produkty będzie dystrybuowało również PTE. OKI jest bardzo ciekawą propozycją o dużym potencjale. Na dziś dla nas istotne jest to, że oferta obszaru PZU Inwestycje w tym zakresie będzie na tyle szeroka, że klienci o różnych apetytach na ryzyko będą mogli znaleźć w niej odpowiadające swoim wymaganiom i potrzebom produkty.



