


Z tego artykułu dowiesz się:
- Jaka jest skala luki ubezpieczeniowej na polskim rynku nieruchomości i dlaczego jej wartość szacuje się na ponad 2 biliony złotych.
- Ile średnio kosztuje ubezpieczenie nieruchomości w różnych miastach i regionach Polski.
- Co jest główną przyczyną niskiego poziomu ubezpieczenia domów i mieszkań w naszym kraju.
- Skąd biorą się nawet dwukrotne różnice w koszcie ubezpieczenia nieruchomości między poszczególnymi miastami i regionami.
Zgodnie z danymi Polskiej Izby Ubezpieczeń w sektorze gospodarstw domowych w Polsce ubezpieczonych jest średnio 49 proc. nieruchomości. Polisami zabezpieczonych jest przy tym 72 proc. budynków jednorodzinnych i 40 proc. mieszkań. Z danych NBP wynika z kolei, że szacowana wartość nieruchomości mieszkaniowych w Polsce na koniec 2022 r. wyniosła ok. 6,5 bln zł, natomiast wartość nieruchomości komercyjnych ok. 380 mld zł. Na tej podstawie PIU policzyła, że zakładając w uproszczeniu, że wartość nieruchomości ubezpieczonej dwukrotnie przekracza wartość nieruchomości nieubezpieczonej, przy współczynniku ubezpieczenia na poziomie 50 proc., niezabezpieczone polisami są w Polsce nieruchomości mieszkaniowe o łącznej wartości ponad 2 bln zł. Na tyle szacowany jest rozmiar luki w ubezpieczeniach domów i mieszkań.
Polisa za kilkaset złotych. Dom niemal dwa razy droższy od mieszkania
Jak tymczasem wynika z danych multiagencji CUK Ubezpieczenia, z której usług korzysta ponad milion klientów, od początku 2026 r. do października średnia składka za ubezpieczenie nieruchomości w Polsce wyniosła 523 zł. To niemal tyle samo co rok wcześniej. Stabilna średnia nie oznacza jednak, że wszyscy właściciele płacą podobne kwoty.
Za ubezpieczenie domu klienci płacili średnio 712 zł. W przypadku mieszkań składka wyniosła 388 zł. Oznacza to, że ochrona domu kosztuje przeciętnie niemal dwa razy więcej niż ubezpieczenie mieszkania. – Przy wyborze polisy warto patrzeć nie tylko na wysokość składki, lecz także na zakres ochrony. Nawet zalanie może oznaczać konieczność naprawy ścian, wymiany wyposażenia czy osuszania pomieszczeń. Przed zakupem warto sprawdzić, jakie zdarzenia obejmuje ubezpieczenie i na jakich warunkach działa. Dopiero wtedy można ocenić, czy wybrana ochrona odpowiada potrzebom domowników – mówi Patryk Orzechowski, ekspert CUK Ubezpieczenia w Izabelinie.
Najwyższą średnią składkę za ubezpieczenie nieruchomości multiagencja CUK odnotowała w województwie opolskim i było to 621 zł. Niewiele mniej płacili mieszkańcy województwa małopolskiego (594 zł) i dolnośląskiego (592 zł). Na kolejnych miejscach znalazły się śląskie (581 zł) i kujawsko-pomorskie (563 zł).
Najniższe średnie składki zanotowano w województwach warmińsko-mazurskim (432 zł) i podlaskim (430 zł). W ciągu roku największy wzrost nastąpił w województwie lubuskim, gdzie średnia składka zwiększyła się o 10 proc. W pozostałych regionach zmiany były niewielkie.
Najwyższą średnią składkę za ubezpieczenie domu odnotowano w województwie dolnośląskim – 862 zł. Niewiele mniej płacili mieszkańcy województwa opolskiego (861 zł) i śląskiego (842 zł). Wysokie składki występowały również w lubuskim (821 zł), małopolskim (775 zł) i zachodniopomorskim (729 zł). Najmniej za ubezpieczenie domu płacili mieszkańcy województwa lubelskiego (541 zł), świętokrzyskiego (606 zł) i warmińsko-mazurskiego (612 zł). Różnica między najdroższym a najtańszym regionem wyniosła 321 zł.
W przypadku mieszkań rozpiętość była mniejsza. Najwyższe średnie składki zanotowano w województwie dolnośląskim (454 zł), kujawsko-pomorskim (441 zł) i małopolskim (428 zł). Najniższe były w podlaskim (310 zł), lubelskim (306 zł) i podkarpackim (318 zł). Różnica między skrajnymi wynikami wyniosła 148 zł.
Bydgoszcz najdroższa, Olsztyn najtańszy. Duże różnice w składkach
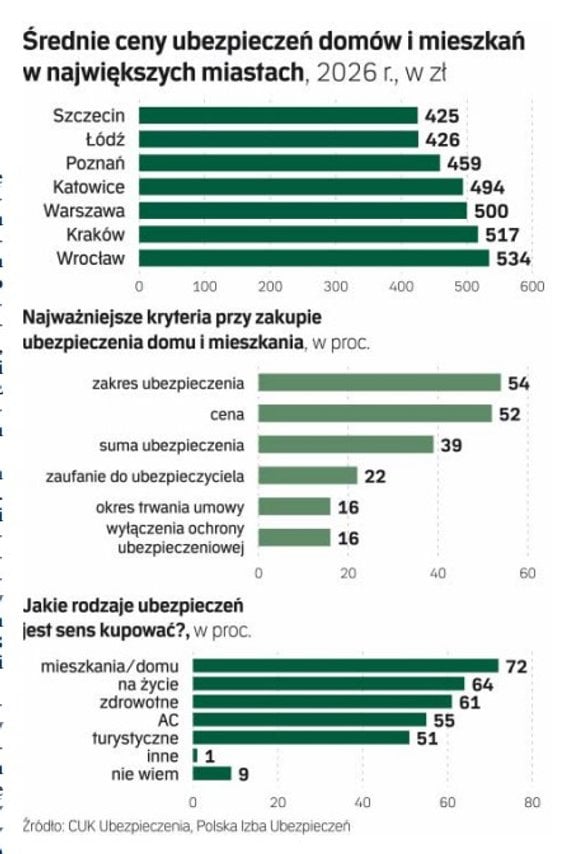
Rozbieżności w kosztach ubezpieczenia widać również w stolicach województw. W zestawieniu CUK Ubezpieczenia najwyższą średnią składkę odnotowano w Bydgoszczy (668 zł). Kolejne miejsca zajęły Opole (563 zł), Wrocław (534 zł), Gorzów Wielkopolski (533 zł) i Toruń (521 zł).
W Gdańsku średnia składka sięgnęła 486 zł, a w Krakowie 517 zł. W Warszawie było to 500 zł, w Zielonej Górze 483 zł, w Poznaniu 459 zł, a w Katowicach 494 zł.
Najniższe średnie składki odnotowano w Olsztynie (348 zł), Lublinie (387 zł) i Kielcach (387 zł). W pozostałych miastach wyniosły one: 426 zł w Łodzi, 414 zł w Rzeszowie, 424 zł w Szczecinie i 385 zł w Białymstoku.
Czytaj więcej

W przyszłości emeryci mogą być zmuszeni do ucieczki z dużych miast, bo nie będzie ich stać na utrzymanie mieszkań. Wzrośnie atrakcyjność mniejszych...
Różnica między Bydgoszczą a Olsztynem wyniosła 320 zł. Średnia składka w najdroższym z tych miast była więc niemal dwukrotnie wyższa niż w najtańszym. – Skąd biorą się różnice w cenach polis nieruchomościowych w różnych regionach Polski – zapytaliśmy multiagencję CUK Ubezpieczenia.
– Średnie ceny ubezpieczeń nieruchomości wynikają z nałożenia się wielu złożonych czynników, przede wszystkim ze statystycznej oceny ryzyka oraz specyfiki ubezpieczanego mienia na danym terenie. Mogą to być na przykład wyższa ekspozycja na zjawiska atmosferyczne czy ryzyko powodziowe i podtopieniowe. W miastach na poziom składek wpływają m.in. struktura zabudowy oraz lokalne uwarunkowania – tłumaczy Izabela Szymańska, ekspertka CUK Ubezpieczenia. – Co ciekawe, wyższe średnie ceny mogą wynikać również z indywidualnych wyborów klientów, którzy decydują się na wyższe sumy ubezpieczenia i rozszerzony zakres polisy, zyskując w ten sposób pełniejszą ochronę. Na ostateczny koszt rzutują także ogólne trendy rynkowe oraz historia szkodowości w konkretnym rejonie – dodaje.
Polacy nie doceniają ryzyka. Nawet ubezpieczone domy są zagrożone
Brak ubezpieczeń to niejedyny problem. Okazuje się bowiem, że znaczna część domów i mieszkań objętych polisami jest niedoubezpieczona. Jak wynika z raportu „Świadomość ubezpieczeniowa Polaków 2026” przygotowanego przez Polską Izbę Ubezpieczeń, ok. 45 proc. agentów ubezpieczeniowych uważa, że sumy ubezpieczenia domów i mieszkań są zbyt niskie w stosunku do ich rzeczywistej wartości rynkowej. Sprawia to, że w razie szkody świadczenie wypłacone z polisy z zaniżoną sumą ubezpieczenia nie pozwala na pokrycie kosztów odbudowy bądź remontu nieruchomości.
Czytaj więcej
Ceny ubezpieczeń na świecie spadły o 5 proc. w trzecim kwartale 2026 r. i był to dziewiąty kwartał spadkowy z rzędu. Trendu nie odwróciła wojna na...
W niedawnym wywiadzie dla „Rzeczpospolitej” Adam Uszpolewicz, prezes PIU, przyznał, że niedoubezpieczenie, nie tylko majątkowe, ale też życiowe, jest strukturalnym problemem polskiego rynku ubezpieczeń. – Łączna zebrana składka ubezpieczeniowa odpowiada nieco ponad 2 proc. PKB, przy średniej europejskiej na poziomie 7,5 proc. To oznacza, że mamy ok. 1/3 nasycenia europejskiego, podczas gdy poziom PKB per capita czy inne wskaźniki pokazują, że polska gospodarka jest bliżej 70 proc. średniej unijnej – mówił szef Polskiej Izby Ubezpieczeń. Wśród powodów takiego stanu rzeczy wymienił m.in. naszą niższą świadomość ubezpieczeniową. – Polacy ciągle jeszcze nie doceniają wagi ubezpieczeń, nie potrafią oszacować ryzyk. W efekcie wiele majątków w Polsce i wiele osób wciąż jest nieubezpieczonych. Wychodzą tu zaniedbania w edukacji finansowej Polaków, ale jest to też efekt kulturowy, historyczny – ocenił Adam Uszpolewicz.
– Problem luki ubezpieczeniowej nie leży w kieszeni, tylko w głowie Polaków. Nie o zasobność portfela przede wszystkim chodzi, tylko o przekonania i postawy – uważa z kolei dr hab. Katarzyna Sekścińska, prof. UW, autorka raportu PIU „Świadomość ubezpieczeniowa Polaków 2026”. – Z jednej strony Polakom towarzyszy nierealistyczny optymizm, z drugiej poziom świadomości i wiedzy ubezpieczeniowej jest ograniczony – dodaje.

