

Rz: W strefie euro widać oznaki ożywienia gospodarczego, w USA – pomimo słabego początku roku – jest ono już faktem. Czy możemy już stwierdzić, że ostrzeżenia formułowane m.in. przez Lawrence'a Summersa, jakoby Zachodowi groził długi okres powolnego wzrostu – tzw. sekularna stagnacja – okazały się bezpodstawne?
Erik Nielsen: Mnie koncepcja sekularnej stagnacji od początku nie przekonywała. Nie twierdzę, że świat nie ma poważnych, długoterminowych problemów. Na Zachodzie jednym z nich jest definitywnie demografia. Ale koncepcja ta zasadniczo sprowadza się do tego, że z jakichś powodów tzw. naturalna stopa procentowa (zapewniająca w średnim terminie pełne zatrudnienie i stabilność cenową – red.) w wielu gospodarkach przez dłuższy czas będzie zerowa lub nawet ujemna. Nie potrafię sobie wyobrazić, w jakich okolicznościach tak mogłoby się stać. Bo to by przecież oznaczało, że Zachód jest już tak zamożny, że ludzie są skłonni płacić za możliwość odłożenia w czasie konsumpcji!
Były przewodniczący Fedu Ben Bernanke twierdzi, że na świecie jest nadmiar oszczędności w relacji do potrzeb inwestycyjnych, które można by dzięki nim sfinansować. I to właśnie obniża naturalne stopy procentowe.
Z czasem jednak niski koszt kapitału powinien doprowadzić do wzrostu popytu – konsumpcyjnego i inwestycyjnego – a to z kolei do wzrostu stóp procentowych. Zgadzam się, że po ostatnim kryzysie ten proces trwa dłużej niż dawniej, stąd właśnie popularność hipotezy, że świat wpadł w sekularną stagnację. Tymczasem to, że ożywienie gospodarcze jest powolne, ma z perspektywy czasu dość oczywiste przyczyny.
Najlepiej to widać na przykładzie Europy. Gdy w 2009 r. rozpoczęła się recesja, europejskie rządy uznały, że ich finanse publiczne nie pozwalają na zastosowanie fiskalnych narzędzi stymulacyjnych. Przeciwnie, należy ograniczyć wydatki publiczne, a do tego niektóre kraje muszą niezwłocznie podjąć reformy strukturalne, żeby odzyskać konkurencyjność, co w pierwszej chwili tylko pogłębiło recesję. W tej sytuacji jedynym wsparciem koniunktury była łagodna polityka pieniężna. Ale z niskich stóp siłą rzeczy nie mogły skorzystać gospodarstwa domowe ani firmy, bo mało kto chce pożyczać podczas recesji, a nawet gdyby było inaczej, to ze względu na zaostrzone w ostatnich latach regulacje banki nie mogły udzielać kredytów. Z łagodnej polityki pieniężnej mogły więc skorzystać tylko rządy, które akurat nie chciały się zadłużać. Z takich powodów działania banków centralnych nie doprowadziły do tak szybkiego odbicia popytu na świecie jak po wcześniejszych kryzysach.
Zachodnie firmy mają rekordowe zapasy gotówki, nie muszą więc nawet pożyczać pieniędzy, żeby inwestować. Z jakiegoś powodu jednak poziom inwestycji pozostaje niski. Część ekonomistów twierdzi, że – paradoksalnie – to jest skutek uboczny niepewności, jaką rodzi np. niekonwencjonalna polityka banków centralnych, której konsekwencje są nieznane.
Liderzy biznesu rzeczywiście byli początkowo zaniepokojeni programami ilościowego łagodzenia polityki pieniężnej (QE), obawiali się m.in., że doprowadzą one do hiperinflacji. Dziś jednak wiadomo, że ani w USA, ani w Japonii QE nie miało takich konsekwencji, więc gdy taki program rozpoczął niedawno Europejski Bank Centralny, takich obaw nie było praktycznie słychać. Firmy także wolałyby, żeby gospodarka była wspierana przez luzowanie polityki fiskalnej, a nie pieniężnej. Wówczas bowiem rósłby popyt na budowę dróg, mostów, szkół itp. Naiwnością jest sądzić, że to inwestycje firm mogą rozruszać gospodarkę. Jest odwrotnie: firmy inwestują dopiero wtedy, gdy widzą oznaki wzrostu popytu na swoje produkty i usługi. Przed kryzysem dla wielu zachodnich firm wystarczającym bodźcem był dynamiczny rozwój rynków wschodzących, ale dziś te ostatnie też przeżywają okres słabości.
Na ożywienie gospodarcze w zachodniej Europie było trzeba długo czekać, ale teraz jest ono faktem? Czy znów jest to fałszywy świt jak w 2011 roku?
Jeśli chodzi o strefę euro, to spodziewałem się nawet, że ożywienie nastąpi już w 2014 r. Tak by się zapewne stało, gdyby nie inwazja Rosji na Ukrainę, która zwiększyła niepewność. Później jednak silnym bodźcem dla gospodarki eurolandu okazał się spadek cen ropy naftowej. Ten impuls będzie oddziaływał na gospodarkę co najmniej do jesieni, czyli pierwszej rocznicy silnej przeceny ropy, ale jego siła będzie w dużej mierze zależała od tego, co gospodarstwa domowe zrobią z zaoszczędzonymi na paliwie pieniędzmi. Czy je wydadzą, czy odłożą. Jest duża szansa, że jednak wydadzą, zwłaszcza w takich krajach jak Niemcy, gdzie rosną też płace.
Ale gdyby z recesją walczono tak jak dawniej, z udziałem narzędzi fiskalnych, ożywienie przyszłoby jeszcze wcześniej. I, co ważniejsze, byłoby to rozwiązanie bardziej sprawiedliwe społecznie. Z łagodnej polityki pieniężnej najbardziej korzystają bowiem ludzie zamożni, którzy mogą sobie pozwolić np. na zakup nieruchomości na kredyt. W pewnym sensie zwiększa więc ona nierówności społeczne. Tymczasem z większych wydatków publicznych korzystają wszyscy.
Czy problemy Grecji, która znów balansuje na granicy wypłacalności, mogą ożywienie gospodarcze w strefie euro wykoleić?
Tak mogłoby się stać, gdyby istniało ryzyko, że bankructwo Grecji podkopie zaufanie w wypłacalność innych państw strefy euro. W sytuacji gdy EBC skupuje w ramach QE obligacje skarbowe, taki scenariusz jest nieprawdopodobny. Nikt przy zdrowych zmysłach nie będzie nastawiał się na niewypłacalność kraju, na którego papiery skarbowe istnieje ogromny popyt. Europejski Bank Centralny jeszcze co najmniej do września 2016 r. będzie kupował na rynku wtórnym nieomal tyle samo obligacji, ile kraje strefy euro będą emitowały! A gdy ten program się skończy, EBC będzie mógł jeszcze kupować obligacje skarbowe tych państw, które o to poproszą, w ramach programu OMT (został ogłoszony w 2012 r. i dotąd nie został uruchomiony – red.).
Program QE nie zapobiegł jednak ostrej przecenie obligacji skarbowych państw strefy euro w ostatnich kilku tygodniach.
Ta przecena to raczej normalizacja cen. Przecież rentowność (porusza się w kierunku odwrotnym do ceny – red.) obligacji dziesięcioletnich Niemiec w kwietniu była już bliska zera. To było możliwe tylko dlatego, że wiele instytucji finansowych – np. banki, ubezpieczyciele i fundusze emerytalne – jest zobligowanych do kupowania długoterminowych obligacji państw o najwyższych ocenach wiarygodności kredytowej. Przy popycie ze strony EBC i inwestorów, którzy chcieli ten fakt wykorzystać, rynek obligacji skarbowych stał się zatłoczony. Teraz, gdy rozpoczęło się ożywienie gospodarcze, ten gorący kapitał zaczął jednak odpływać w kierunku akcji i innych papierów emitowanych przez podmioty z sektora prywatnego.
Jeden z członków Rady Prezesów EBC Jens Weidmann, który długo sprzeciwiał się QE, ale w końcu ten program poparł, dziś uważa, że był on niepotrzebny.
To pewien paradoks, że QE okazał się na tyle skuteczny, że dziś można się spierać o to, czy był potrzebny. Faktem jest, że ten program przyniósł pożądane skutki – osłabienie euro i obniżenie kosztów kredytu w strefie euro – jeszcze zanim się na dobre rozpoczął w marcu br. Wystarczyły same oczekiwania na QE. Teoretycznie więc EBC mógłby go nie ogłaszać, ale to spowodowałoby gwałtowne odwrócenie tych pozytywnych tendencji.
Pewnym zaskoczeniem mogło jednak być to, że EBC ostatecznie poszedł dalej, niż oczekiwano na rynkach. Ale to leży w naturze unijnych instytucji. Ponieważ podejmują one decyzje na zasadzie konsensusu, to proces decyzyjny jest powolny. Unijni decydenci wiedzą, że muszą to opóźnienie kompensować rozmachem swoich postanowień.
CV
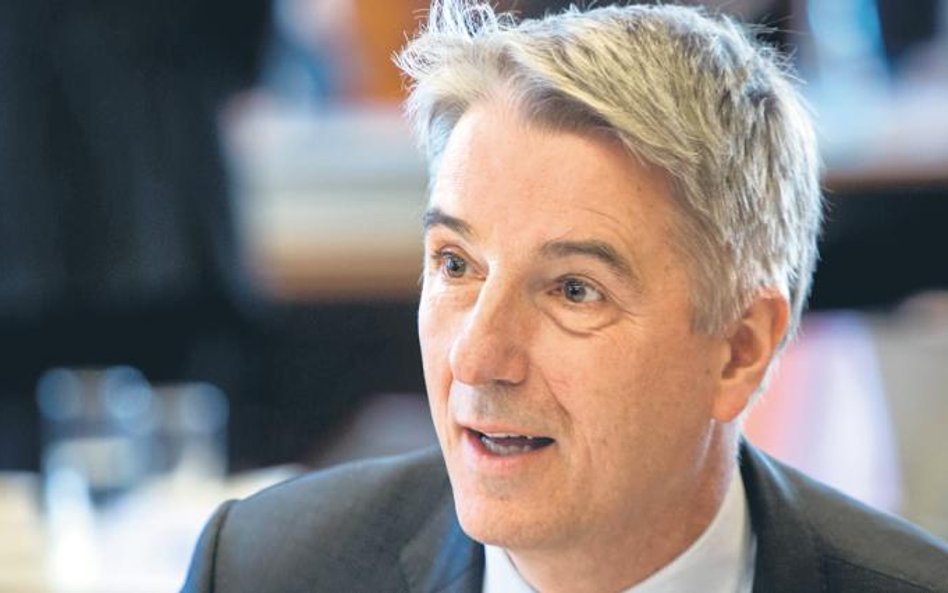
Erik F. Nielsen (58 l.) od czterech lat jest głównym globalnym ekonomistą i dyrektorem działu analiz ekonomicznych, walutowych i obligacyjnych w banku UniCredit, będącym głównym akcjonariuszem Banku Pekao. Wcześniej przez ponad 15 lat był związany z bankiem inwestycyjnym Goldman Sachs w Londynie i Nowym Jorku. Był m.in. jego głównym ekonomistą ds. europejskich. Pracował też w banku centralnym Danii oraz w Banku Światowym i Międzynarodowym Funduszu Inwestycyjnym. W tej ostatniej instytucji zajmował się krajami Europy Środkowo-Wschodniej.



