

Z tego artykułu dowiesz się:
- Jakie realne konsekwencje dla kosztów obsługi długu publicznego niesie za sobą zmiana perspektywy ratingu Polski.
- Które czynniki, od wydatków obronnych po socjalne, wpłynęły na gwałtowne pogorszenie się sytuacji fiskalnej kraju.
- W jaki sposób wewnętrzne napięcia polityczne wpływają na ocenę stabilności i przewidywalności polskiej gospodarki.
- Przed jakim recesyjnym scenariuszem dla gospodarki ostrzegają analitycy i co musiałoby się stać, by doszło do obniżenia ratingu.
W piątek 6 listopada agencja ratingowa S&P obniżyła perspektywę polskiego ratingu w walutach obcych do negatywnej. Sam rating pozostał bez zmian, na poziomie A-. Cięcie perspektywy od S&P nastąpiło po raz pierwszy od dziesięciu lat. Od ponad roku rating Polski ma również negatywną perspektywę w agencji Fitch, a Moody’s we wrześniu 2026 r. wręcz obniżył rating kraju.
Piotr Soroczyński, KIG: W kolejnym kroku możliwa obniżka ratingu
– Obniżenie perspektywy ratingu przez S&P to dla nas niekorzystny sygnał. Co prawda agencja nie oceniła sytuacji jako na tyle poważnej, by zdecydować się na bezpośrednie obniżenie samego ratingu, jednak często zmiana perspektywy poprzedza właśnie taki krok – mówi w rozmowie z „Rzeczpospolitą” Piotr Soroczyński, główny ekonomista Krajowej Izby Gospodarczej.
– Nie można więc wykluczyć, że nie jest to ostatnia decyzja agencji wobec Polski i że w dalszej perspektywie może ona zostać uzupełniona obniżeniem ratingu – ostrzega.
Czytaj więcej
Deficyt finansów sięga 7 proc. PKB, dług szybko rośnie, a politycy nie chcą słyszeć o zaciskaniu pasa. Ekonomiści w sondzie „Rz” wskazują konkretne...
Jak ocenia ekspert, piątkowa ocena agencji S&P wpisuje się w niekorzystną sekwencję zdarzeń, której skutki już zaczynamy odczuwać. – W konsekwencji lokowanie naszego długu może stać się trudniejsze, a inwestorzy będą oczekiwać wyższych rentowności. Na obecnym etapie nie wydaje się to jeszcze problemem o zasadniczym znaczeniu, jednak w dłuższej perspektywie może oznaczać dodatkowe koszty obsługi długu, sięgające nawet kilku miliardów złotych rocznie – zarówno w postaci wyższych odsetek, jak i mniej korzystnych warunków kursowych – wyjaśnia Soroczyński.
I przekonuje: warto, abyśmy możliwie szybko wysłali impuls, który uspokoi zarówno agencje ratingowe, jak i inwestorów. – Powinien on pokazywać, że mamy wiarygodny plan ograniczenia nadmiernego deficytu i zahamowania szybkiego wzrostu zadłużenia, a jednocześnie dawać przekonanie, że nie będziemy narażeni na kolejne, gwałtowne rewizje oceny ryzyka politycznego – apeluje.
Czytaj więcej
Stopa bezrobocia we wrześniu wyniosła 5,8 proc., wobec 5,8 proc. miesiąc wcześniej - podał Główny Urząd Statystyczny.
W piątek minister finansów i gospodarki Andrzej Domański poinformował, że deficyt sektora finansów publicznych w tym roku dzięki lepszym wpływom z podatków będzie trochę niższy, niż pierwotnie planowano, i wyniesie ok. 6,7 proc. PKB wobec 7,1 proc. PKB zakładanych wcześniej.
S&P: Sytuacja fiskalna Polski szybko się pogarsza
Obniżenie perspektywy ratingu Polski do negatywnej S&P uzasadniła przede wszystkim szybko pogarszającą się sytuacją fiskalną i rosnącym zadłużeniem państwa. Agencja prognozuje, że dług netto przekroczy 70 proc. PKB do 2029 r., co oznacza wzrost o ponad 20 pkt proc. w ciągu pięciu lat.
Utrzymujące się w ostatnich latach deficyty na poziomie około 7 proc. PKB wynikają nie tylko z wysokich wydatków obronnych, ale również rosnących wydatków socjalnych i wynagrodzeń w sektorze publicznym. Zdaniem S&P istotna konsolidacja fiskalna przed wyborami parlamentarnymi w 2027 r. jest mało prawdopodobna. Agencja prognozuje deficyt na poziomie 7,1 proc. PKB w 2027 r. i 6,2 proc. w 2028 r., a wysokie deficyty mogą utrzymać się przez najbliższe dwa-trzy lata.
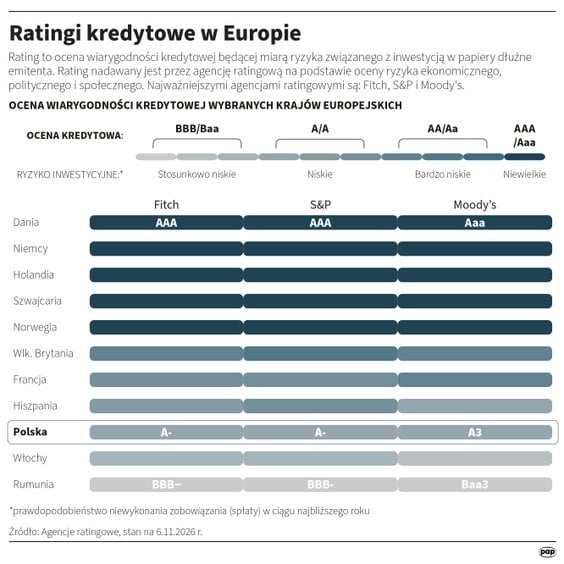
Ocena wiarygodności kredytowej wybranych krajów europejskich
Napięcia polityczne tworzą ryzyko. Polska przed perspektywą konsolidacji fiskalnej
Istotnym problemem pozostaje trudna kohabitacja rządu z prezydentem Karolem Nawrockim. S&P zwraca uwagę, że prezydenckie weta i brak politycznej możliwości ich odrzucenia ograniczają zdolność rządu do przeprowadzania planów konsolidacji fiskalnej. Agencja wskazuje również na napięcia instytucjonalne, w tym sytuację wokół Trybunału Konstytucyjnego.
Choć od 2023 r. relacje Polski z Unią Europejską wyraźnie się poprawiły, ponowne konflikty wokół instytucji państwa mogą osłabiać przewidywalność polityki gospodarczej i zwiększać niepewność prawną. Jako jeden z przykładów S&P przywołuje postępowanie parlamentarne dotyczące potencjalnego postawienia prezesa NBP Adama Glapińskiego przed Trybunałem Stanu. Zdaniem agencji eskalacja tego rodzaju sporów może mieć negatywne konsekwencje dla stabilności otoczenia instytucjonalnego.
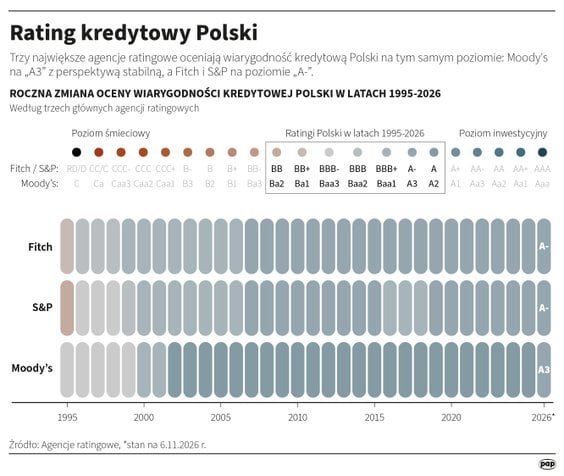
Roczna zmiana oceny wiarygodności kredytowej Polski w latach 1995-2026
S&P ostrzega, że w latach 2029–2030 Polska może stanąć przed koniecznością gwałtownej konsolidacji fiskalnej, m.in. ze względu na zbliżanie się do konstytucyjnych limitów zadłużenia. Podobną presję mogłyby wywołać rosnące koszty obsługi długu i pogorszenie nastrojów inwestorów. W ocenie agencji wymuszona konsolidacja miałaby prawdopodobnie charakter recesyjny.
Do obniżenia samego ratingu mogłoby dojść, gdyby utrzymująca się nierównowaga fiskalna i dalszy wzrost zadłużenia, potęgowane przez polaryzację polityczną, zaczęły wyraźnie zagrażać dynamice PKB. Mogłoby do tego doprowadzić osłabienie zaufania inwestorów, wzrost kosztów finansowania państwa lub konieczność realizacji gwałtownego dostosowania fiskalnego. Dodatkowym czynnikiem ryzyka byłaby eskalacja wojny rosyjsko-ukraińskiej.
Czytaj więcej
Wydarzenia związane z Trybunałem Konstytucyjnym oznaczają dalsze pogłębienie sporu pomiędzy koalicją rządową, a prezydentem, co zmniejsza szanse na...
S&P chwali polską gospodarkę
Jednocześnie agencja pozytywnie ocenia fundamenty polskiej gospodarki. Prognozuje wzrost PKB o 3,6 proc. w 2026 r. i około 3 proc. rocznie w latach 2027–2029. Wśród atutów wymienia zdywersyfikowaną strukturę gospodarki, elastyczny rynek pracy, wykwalifikowaną kadrę oraz dostęp do funduszy unijnych. Powrót perspektywy do stabilnej będzie jednak wymagał trwałego i znaczącego ograniczenia deficytów oraz zahamowania wzrostu zadłużenia, bez wywoływania poważnych negatywnych skutków dla wzrostu gospodarczego.

