

rZ tego artykułu dowiesz się:
- W jaki sposób nowa ustawa o zyskach koncernów paliwowych wpłynie na październikowy odczyt inflacji.
- Dlaczego powrót rządowego programu obniżek cen paliw zmienia scenariusz dla stóp procentowych.
- Jakie ryzyka dla gospodarki niesie ze sobą tymczasowy charakter obniżek podatków na paliwa.
- Które wskaźniki, takie jak rosnąca inflacja producencka, zwiastują dalszą presję na wzrost cen.
Taki rollercoaster to efekt decyzji politycznych – w czwartek prezydent Karol Nawrocki poinformował o podpisaniu ustawy ws. nadmiarowych zysków koncernów paliwowych (kierując ją do Trybunału Konstytucyjnego do kontroli w trybie następczym), a w reakcji rząd od razu ogłosił powrót programu CPN: ponowną obniżkę VAT na paliwa z 23 do 8 proc., obniżkę akcyzy o 29 gr/l oraz ceny maksymalne dla paliw. Te ogłoszone okazały się o około 1,2-1,5 zł/l – oczywiście zależnie od stacji – niższe niż przed weekendem.
Pakiet na razie ma obowiązywać do końca roku. To termin dość zbieżny z wartością strumienia pieniędzy, który ma trafić do budżetu z tytułu nowej daniny. Wpływy z podatku były szacowane na około cztery miliardy złotych, z kolei obniżka VAT i akcyzy to łącznie około 1,6 mld zł mniej w budżecie. „Zyski z podatku sfinansują tylko ok. 2,5 miesiąca obowiązywania pełnego programu” – komentują ekonomiści PKO BP. – Do końca roku wystarczy środków – zapewnia minister finansów Andrzej Domański.
Czytaj więcej

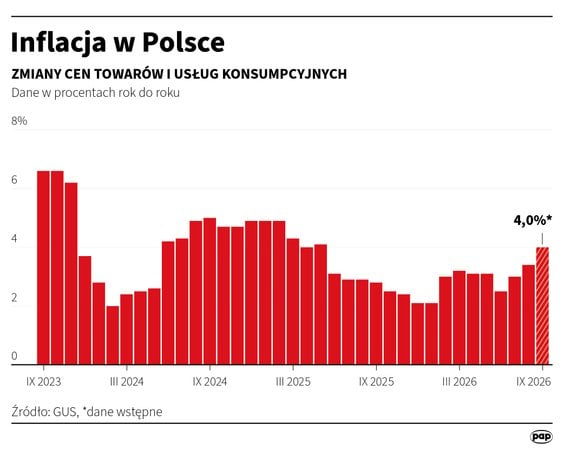
Inflacja w Polsce we wrześniu urosła do 4 proc. r/r, i jest najwyższa od czerwca 2025 r. (gdy wynosiła 4,1 proc.) – podał w środę w tzw. odczycie f...
Tym samym – oczywiście jeśli nie nastąpią żadne szokujące wydarzenia m.in. geopolityczne – inflacja w październiku może ponownie spaść, do poziomu w pobliżu górnej granicy odchyleń od celu inflacyjnego NBP, czyli 3,5 proc. Piotr Soroczyński z Krajowej Izby Gospodarczej szacuje obecnie 3,4 proc., ekonomiści ING Banku Śląskiego przewidują okolice 3,5 proc., eksperci PKO BP mówią o 3,7 proc., Banku Millennium o 3,6-3,7 proc., a Erste Bank Polska o 3,8-3,9 proc. Co do zasady, obniżka VAT i akcyzy na paliwa to wskaźnik inflacji niższy o około 0,7-0,8 punktu procentowego względem kontrfaktycznego scenariusza.
Podwyżka stóp procentowych w listopadzie? Mniejsze obawy
Co równie ważne, zdaniem ekonomistów powrót programu CPN zmniejsza prawdopodobieństwo podwyżki stóp procentowych podczas listopadowego posiedzenia Rady Polityki Pieniężnej. Takiego ruchu w październiku (posiedzenie RPP rusza 6 października, decyzja ws. stóp w środę) nie spodziewał się żaden z dwudziestu makroekonomistów i zespołów analitycznych ankietowanych przez „Rzeczpospolitą” i „Parkiet”, ale kwestia kolejnego miesiąca była już bardziej otwarta. Rada Polityki Pieniężnej zapozna się w listopadzie z najnowszą projekcją inflacyjną NBP. Bez programu CPN mogłaby ona pokazywać inflację utrzymującą się na poziomie ponad 4 proc. nawet przez około rok.
Czytaj więcej
Dużo zwrotów i groźne miny – wszystko po to, by Karol Nawrocki wytłumaczył się przed Polakami, dlaczego jednak podpisze ustawę o tzw. windfall tax,...
Przed decyzją prezydenta Nawrockiego i powrotem programu CPN, na podwyżkę stóp w listopadzie stawiali m.in. ekonomiści BNP Paribas Bank Polska. Teraz Marcin Kujawski, starszy ekonomista banku, komentuje: zwiększa się prawdopodobieństwo, że RPP nie zdecyduje się na prewencyjne dostosowanie stóp procentowych w górę. – Spodziewamy się, że do końca roku dynamika cen będzie utrzymywać się poniżej 4 proc. r/r. – mówi.
Z drugiej strony, nie da się wykluczyć, że co się odwlecze, to nie uciecze. CPN na razie zaplanowano do końca roku. Jeśli do tego czasu sytuacja na rynku paliw nie poprawi się, to po zakończeniu programu możemy zobaczyć z kolei odbicie inflacji. „Zakładamy, że CPN obniży górkę inflacyjną o ok. 0,7 pkt. proc., ale jednocześnie podwyższy inflację w momencie powrotu starych stawek podatków” – komentują analitycy Pekao. Wtedy dyskusja o podwyżkach stóp procentowych znów rozgorzeje, tym bardziej w obliczu zacieśniania polityki monetarnej przez główne banki centralne (Fed, EBC) oraz jeśli inflacja bazowa zacznie rosnąć.
Inflacja w Polsce
Realne płace w Polsce lekko w górę, ale PPI też rośnie
Powrót programu CPN to oczywiście dobra wiadomość dla konsumentów: nieco niższa inflacja oznacza szybszy realny wzrost płac. W ostatnich miesiącach nie jest z tym tak różowo. W sierpniu przeciętne wynagrodzenie w sektorze przedsiębiorstw urosło realnie (czyli po uwzględnieniu inflacji) tylko o 2 proc. r/r, najsłabiej od trzech lat. Na podstawie średnich prognoz ekonomistów można szacować, że we wrześniu realna dynamika płac była nawet jeszcze lekko niższa.
To z czasem może przekładać się na niższą konsumpcję prywatną. Powrót CPN od października da pewną ulgę naszym realnym płacom, być może pomoże też zdławić w zarodku ewentualny większy wzrost oczekiwań inflacyjnych.
Czytaj więcej
Rentowności obligacji rządowych z USA i wielu innych państw mocno wzrosły w ostatnich tygodniach, sięgając najwyższych poziomów od wielu lat. Piąte...
Z drugiej strony – niższe podatki od paliw na razie zostały zapowiedziane na trzy miesiące, a ryzyk inflacyjnych na horyzoncie jest więcej: czeka nas m.in. wzrost cen żywności. Niepokojące sygnały wysyła też m.in. inflacja producencka, czyli ceny towarów w przemyśle, zanim trafiły np. do hurtowni czy kolejnych fabryk jako komponenty. W sierpniu wyniosła w Polsce 4,2 proc. r/r i była najwyższa od blisko 3,5 roku. To oczywiście wina wysokich cen surowców energetycznych, które podnoszą koszty produkcji, transportu i wytwarzania energii. Średnia prognoz sugeruje, że we wrześniu mieliśmy przyspieszenie cen w przemyśle do 5,5 proc. r/r.
Słabnąca konsumpcja, złoty może się osłabić
Reszta prognoz ekonomistów co do tego, co działo się w gospodarce we wrześniu (dane GUS w tym zakresie będziemy poznawać w październiku) sugeruje trwające ożywienie gospodarcze. – Mimo wyższych cen surowców energetycznych polska gospodarka nadal radzi sobie dobrze. Ostatnie dane wzmacniają obraz słabnącej konsumpcji, jest to jednak dość powolne wytracanie pędu. Wzrost gospodarczy pozostaje mocny i zróżnicowany – komentuje Roman Ziruk, główny strateg rynku walutowego w Ebury.
Deficyt budżetowy w Polsce
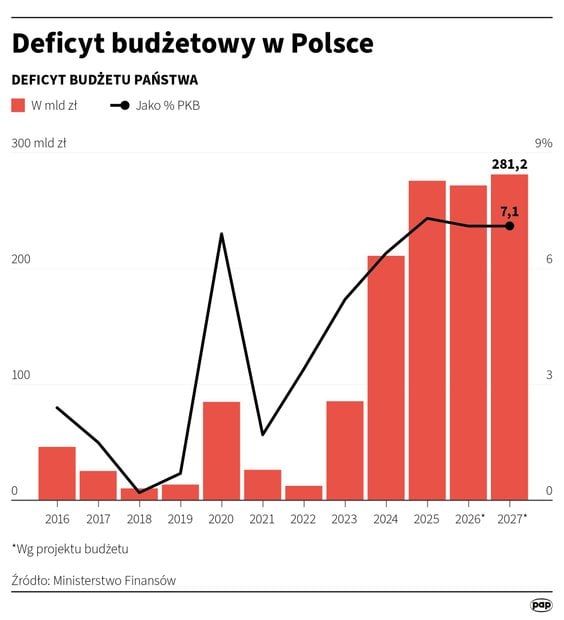
Ekonomiści spodziewają się słabszych dynamik rocznych produkcji przemysłowej i budowlano-montażowej niż w sierpniu, ale to m.in. efekt bazy i kalendarza. Ministra finansów niepokoić mogą wysokie rentowności obligacji, wymuszające oferowanie atrakcyjniejszych warunków sprzedaży naszego długu. Mimo pewnego cofnięcia się wycen na przełomie września i października, analitycy nie spodziewają się istotnych ruchów w dół i średnio oczekują rentowności obligacji dziesięcioletnich na poziomie około 6,30 proc. – Rentowności poruszają się w rytm notowań ropy – wyjaśnia Mariusz Zielonka, główny ekonomista Lewiatana. W obliczu wzrostu rynkowych stóp w USA oraz przy stabilizacji stóp procentowych w Polsce, złoty może się w październiku osłabić o kilka groszy, szczególnie względem dolara. – Polską walutę osłabia też pogłębiający się deficyt na rachunku bieżącym, a dolar zyskuje na świecie na fali niepewności wokół Bliskiego Wschodu – ocenia Zielonka.



