


Z tego artykułu dowiesz się:
- Jakie czynniki globalne i krajowe stoją za gwałtownym wzrostem inflacji poza cel NBP.
- Dlaczego kończy się okres spadków cen żywności i jakie są przyczyny odwrócenia tego trendu.
- Jakie scenariusze dotyczące stóp procentowych stają się realne w obliczu rosnącej presji inflacyjnej.
- Do jakiego poziomu może wzrosnąć wskaźnik cen i jakie ryzyka wpłyną na jego przyszłą ścieżkę.
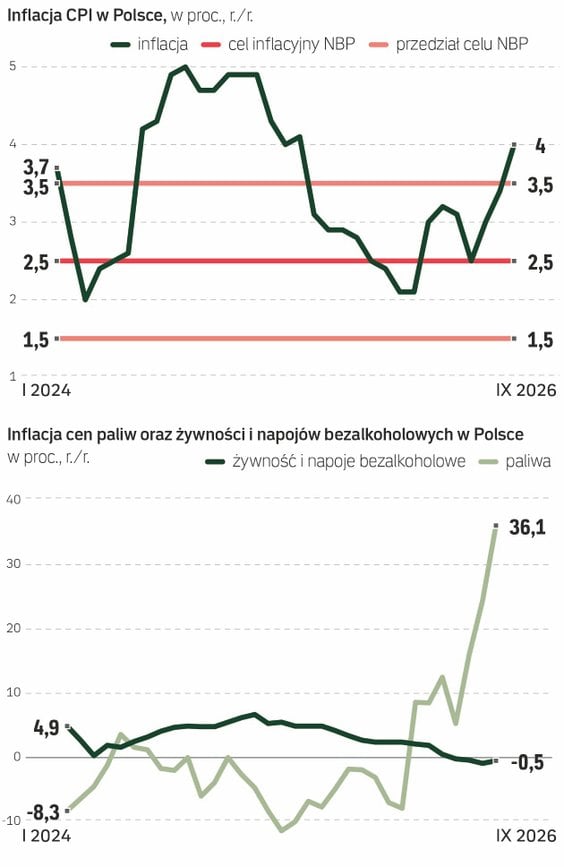
Szybki szacunek przedstawiony w środę przez GUS okazał się wprawdzie symbolicznie niższy od średniej prognoz ekonomistów dla „Rzeczpospolitej” (4,1 proc. r/r), ale to marne pocieszenie. Inflacja wyraźnie wzrosła – z 3,4 proc. r/r w sierpniu. Względem sierpnia ceny towarów i usług konsumpcyjnych w Polsce urosły o 0,7 proc. W XXI wieku mocniejszy wzrost we wrześniu w ujęciu miesiąc do miesiąca odnotowaliśmy tylko dwukrotnie.
Co również kluczowe, inflacja znalazła się poza przedziałem celu NBP (2,5 proc. +/- 1 pkt proc.) pierwszy raz od czerwca 2025 r. – gdy wynosiła 4,1 proc. r/r. Pierwszy raz od grudnia 2023 r. mamy też inflację wyższą od referencyjnej stopy procentowej NBP (3,75 proc.).
Paliwa wyciągnęły inflację z celu
Główny winowajca wzrostu inflacji jest oczywiście jeden: to ceny paliw. W skali miesiąca urosły one o 9,2 proc., względem września ubiegłego roku są wyższe aż o ponad 36 proc. To największy skok rok do roku od lipca 2022 r. Ba, tylko w ciągu trzech ostatnich miesięcy, zgodnie z danymi GUS, paliwa podrożały o ponad 31 proc.
– Kraje Półwyspu Arabskiego były nie tylko eksporterami ropy, ale także istotnymi dostawcami gotowych paliw. Ograniczenie transportu z ich terenu znacząco uszczupla globalną podaż produktów rafineryjnych. Globalną sytuację pogarszają także ukraińskie ataki na rosyjskie rafinerie – mówi Mateusz Dadej, główny ekonomista Coface w Polsce i Regionie Europy Środkowo-Wschodniej.
Czytaj więcej

Po ośmiu miesiącach obniżek ceny masła znów ruszyły w górę. We wrześniu średnia cena kostki wzrosła o ponad 13 proc. – wynika z danych UCE Research...
Jak zauważają ekonomiści ING Banku Śląskiego, wyraźny wzrost cen paliw odpowiada już za około połowę całego wzrostu cen w Polsce w ujęciu rok do roku.
Odwrócenie trendu cen żywności
Wciąż w przeciwną stronę na inflację ogółem oddziałują ceny żywności i napojów bezalkoholowych, acz z coraz mniejszą siłą. W tej kategorii odnotowano wzrost cen o 0,1 proc. względem sierpnia i spadek o 0,5 proc. rok do roku. Tyle że jeszcze w sierpniu mieliśmy jeszcze głębszą deflację: -0,9 proc. r/r.
Roczna inflacja cen żywności i napojów bezalkoholowych urosła pierwszy raz od maja 2025 r. Dane za wrzesień można chyba więc uznać za symboliczny początek przełamania trendu. Ekonomiści od dłuższego czasu przestrzegali, że efekt niskiej bazy sprzed roku, wzrosty cen na światowych rynkach rolnych oraz nie najlepsze warunki agro-meteo w Polsce w tym roku przestaną z czasem wspierać niską inflację. – Tak się nieszczęśliwie złożyło, że w tym roku mieliśmy kombinację wszelkich możliwych czynników, które mogą wpłynąć negatywnie na produkcję rolną: srogą zimę, dużą suszę, lokalne podtopienia czy mrozy na przednówku – wylicza Piotr Bielski, dyrektor Departamentu Analiz Ekonomicznych Erste Bank Polska. Do tego w 2027 r. powinniśmy jeszcze w cenach zbiorów zobaczyć efekt droższych nawozów ze względu na wzrosty cen gazu.
W środę dowiedzieliśmy się także, że nośniki energii podrożały we wrześniu o 4,9 proc. w ujęciu rocznym i o 0,9 proc. miesiąc do miesiąca. Analitycy Pekao oceniają, że to efekt wzrostu cen gazu w butlach, pelletu i węgla.
W szybkim szacunku inflacji GUS ujawnia dane tylko z głównych kategorii. Więcej szczegółów poznamy 14 października. Dzień później NBP oszacuje wrześniową inflację bazową, czyli bez cen żywności i napojów, oraz nośników energii (w tym paliw). Tu może dojść do pozytywnej niespodzianki, czyli spadku tej miary z 3,3 proc. r/r w sierpniu. Ekonomiści ING Banku Śląskiego mówią o wyniku 3-3,1 proc., analitycy PKO BP o 3-3,2 proc. – To sugeruje, że szok energetyczny nie generuje jeszcze szeroko zakrojonej presji na wzrost cen innych towarów i usług – ocenia Rafał Benecki, główny ekonomista ING BŚ.
Podwyżka stóp procentowych kwestią czasu?
Co w takich okolicznościach zrobi Rada Polityki Pieniężnej, która spotka się na kolejnym posiedzeniu już 6-7 października? Z jednej strony prezes NBP Adam Glapiński oraz część członków RPP mówili we wrześniu raczej o stabilizacji stóp procentowych. Z drugiej strony, nie brakowało też bardziej jastrzębich ostrzeżeń: że Rada nie zawaha się podnosić stóp w razie wzrostu inflacji i dalszej tendencji wzrostowej rysowanej przez prognozy. Przykładowo, Ludwik Kotecki dawał do zrozumienia w TOK FM, że jeśli w projekcji inflacyjnej NBP w listopadzie Rada zobaczy utrwalenie inflacji na poziomie ponad 4 proc., to podwyżki stóp procentowych – najpewniej więcej niż jedna – wejdą na agendę. Również Wiesław Janczyk w rozmowie z agencją Bloomberg nie wykluczał ryzyka wzrostu stóp.
Czytaj więcej
Sprzedaż detaliczna towarów w cenach stałych urosła w sierpniu o 3,8 proc. rok do roku – podał we wtorek Główny Urząd Statystyczny (GUS). Dane okaz...
Słowem: na razie w październiku stopy procentowe najpewniej pozostaną bez zmian (główna 3,75 proc.), ale w listopadzie już niekoniecznie. Coraz więcej zespołów analitycznych spodziewa się podwyżek – tylko w tym tygodniu swoje prognozy zrewidowali m.in. ekonomiści Pekao, BNP Paribas BP czy ING Banku Śląskiego. Pierwsi nie wykluczają podwyżki już w listopadzie i łącznie wzrostu stóp o 75 punktów bazowych w całym cyklu. Drudzy oczekują wzrostu stóp łącznie o 50 pb jeszcze w tym roku. Trzeci: podwyżek w takiej samej skali, ale na początku 2027 r.
– Przedłużający się okres inflacji powyżej górnego pasma dopuszczalnych wahań wokół celu będzie wymagał lekkiego zacieśnienia polityki pieniężnej – ocenia Benecki. Jak zauważa, także inne banki centralne zaostrzyły nastawienie i podniosły stopy albo zapowiadają kolejne podwyżki – zarówno na rynkach bazowych (Fed, EBC), jak i w regionie (Czeski Bank Centralny).
Inflacja na drodze w górę
Na razie inflacja urosła do 4 proc. r/r i jest bardzo prawdopodobne, że w najbliższych miesiącach będzie zmierzać ku 4,5–5 proc. Analitycy Erste Bank Polska nawet przy optymistycznym scenariuszu dla cen ropy naftowej uważają za mało prawdopodobny spadek inflacji poniżej 4 proc. przed co najmniej marcem 2027 r. A może być jeszcze więcej. – Samo utrzymanie cen ropy w okolicach 100 dol. za baryłkę kanałem paliwowym dołożyłoby do wskaźnika zapewne około 0,5 pkt proc. – szacuje Bielski. – Gdybyśmy dodali do tego podwyżki taryf gazowych i elektrycznych od początku przyszłego roku o kilkanaście procent, inflacja skoczyłaby o kolejny przynajmniej 1 pkt proc. Zatem tylko z tych założeń wychodzimy z 4 proc. na 5,5-6 proc. – dodaje.
Wciąż scenariusze bazowe zakładają z biegiem czasu – mniej więcej od drugiego półrocza 2027 r. – spadek inflacji do przedziału celu NBP. Wiele będzie zależało jednak oczywiście od rozwoju wydarzeń na Bliskim Wschodzie i trendów cen surowców energetycznych, czy ewentualnych działań rządu w obliczu zbliżających się wyborów parlamentarnych. Mowa zarówno o działaniach osłonowych (takich jak np. obniżki danin na paliwo) – choć tu przestrzeń fiskalna jest mocno ograniczona – jak i presji politycznej, aby taryfy dla gospodarstw domowych w 2027 r. nie urosły istotnie. Ekonomiści Pekao szacują, że ceny sprzedaży energii elektrycznej i gazu mogą wzrosnąć nawet o 10 proc. Warto przypomnieć, że to tylko część rachunku za energię, drugą stanowią koszty dystrybucji.
– Wiemy, że w Polsce ceny gazu i energii są regulowane, a dużą rolę odgrywają firmy będące własnością Skarbu Państwa. Pewnie politycy zrobiliby wiele, żeby wyborcy tuż przed wyborami nie zostali uderzeni wyższymi kosztami życia – komentuje Bielski z Erste BP.



