

Z tego artykułu dowiesz się:
- Dlaczego polski sektor bankowy wychodzi w końcu ze stagnacyjnego dołka.
- Jak wejście Erste i UniCredit zmienia układ sił na krajowym rynku.
- Czy i jak na zaostrzonej konkurencji korzystają klienci.
- Które banki najskuteczniej wykorzystują ożywienie, notując rekordowe wyniki i zwiększając udziały w rynku.
- Czy wszystkie banki mogą rosnąć jednocześnie, czy też czeka nas kolejna fala konsolidacji sektora.
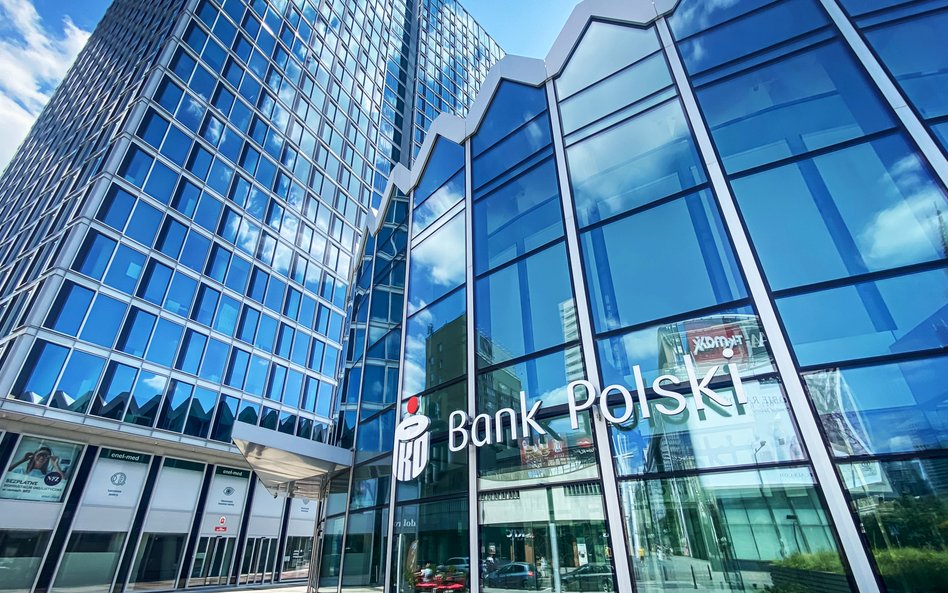
Jeszcze kilka kwartałów temu sektor bankowy balansował na granicy stagnacji. Zamiast ekspansji była defensywa, zamiast apetytu na wzrost – ostrożne pilnowanie wyników i walka o utrzymanie rentowności. Dziś wyraźnie widać zmianę kursu: banki chcą rosnąć, inwestować i coraz mocniej walczyć o rynek. – Wchodzimy w fazę wzrostu i walki o klienta – potwierdza nam Szymon Midera, prezes PKO BP. Jak zauważa, większość banków w ostatnich 12 miesiącach ogłosiła ambitne, a wręcz agresywne strategie organicznego wzrostu. To zapowiedź zupełnie nowej dynamiki na rynku.
Co zmienia rynek: nowi gracze i koniec frankowej
To nowe otwarcie w polskim sektorze bankowym zostało dostrzeżone i docenione przez międzynarodowych inwestorów. Widać to m.in. po rosnących kursach akcji i wycenach giełdowych banków. Złożyło się na to kilka czynników. Z jednej strony banki stopniowo uwalniają się od wysokich kosztów związanych z sagą frankową, która przez lata pochłaniała ich uwagę i kapitał. Z drugiej, sprzyja im poprawiająca się sytuacja gospodarcza, rosnąca zamożność Polaków i rozpędzająca się fala inwestycji w Polsce. – To jest super moment na wzrost biznesu bankowego w Polsce i w regionie – ocenia Midera.
Czytaj więcej
Zapewnienie wystarczającego finansowania inwestycji publicznych i prywatnych oraz możliwe zawirowania polityczne w Polsce i na świecie to, według u...
Świeżej krwi na rynku dostarczyło też pojawienie się nowych graczy. Chodzi o wejście do Polski austriackiej Grupy Erste, która w ramach jednej z największych od lat transakcji M&A na polskim rynku, o wartości około 7 mld euro, przejęła Santander Bank Polska. Z kolei włoska Grupa UniCredit buduje swoją obecność praktycznie od zera. Jej pojawienie się przed rokiem może nie było rynkowym game changerem, ale atrakcyjną cenowo ofertą z pewnością zmusiło część banków o ugruntowanej pozycji do odświeżenia własnej propozycji dla klientów.
Czy klienci zyskują na zaostrzonej konkurencji
Największe korzyści z zaostrzającej się rywalizacji między bankami odnoszą niewątpliwie klienci. Co prawda nie ma jeszcze mowy o prawdziwej wojnie cenowej, choćby jeśli chodzi o oprocentowanie depozytów. Sami bankowcy przyznają jednak, że w ostatnim roku ich marże mocno spadły. Na rynku pojawia się wiele nowych produktów, banki coraz większą wagę przywiązują do standardu i jakości obsługi, a w segmencie inwestycji dla klientów detalicznych czy oferty dla firm zachodzą wręcz rewolucyjne zmiany.
A który z banków najlepiej odnajduje się w tej nowej rzeczywistości? – Różnie można to definiować. Fala jest na tyle wysoka, że wszyscy korzystają – komentuje Łukasz Jańczak, analityk Erste Securities. – Jeśli już, wskazałbym dwa banki: PKO BP i mBank – dodaje.
Rzeczywiście, PKO BP, choć już największy na rynku, wciąż stara się rozpychać łokciami i sukcesywnie realizuje swoje ambicje zwiększania udziałów rynkowych, szczególnie w bankowości detalicznej. Portfele kredytów i depozytów rosną w tym roku w tempie dwucyfrowym we wszystkich zresztą segmentach.
W samym III kwartale tego roku PKO BP zarobił na czysto ponad 2,9 mld zł. To rekordowy wynik, osiągnięty, mimo że w tym roku sektor płaci już 30-proc. stawkę CIT, wobec 19 proc. w 2025 r., co automatycznie obciąża zyski. W przypadku PKO BP sprzyja mu właśnie wygaszanie problemu kredytów frankowych i trendy gospodarcze. Ale także determinacja prezesa Midery, by bank odświeżyć, odmłodzić i wprowadzić na nowoczesne tory.
Czytaj więcej
Kredyty mieszkaniowe drożeją, choć Rada Polityki Pieniężnej nie podnosi stóp procentowych. Zdolność kredytowa Polaków wyraźnie spada, a banki po ra...
PKO BP i mBank ruszyły do ofensywy
Podobnie mBank. Po trudnych frankowych latach przystąpił do ofensywy i szturmuje czołówkę sektora. Pierwsze efekty nowego otwarcia już widać. W III kwartale bank zarobił rekordowe niemal 1,1 mld zł, i co ważne – tylko niewiele mniej niż jego bezpośredni konkurent, ING Bank Śląski. Dla porównania: rok temu różnica wynosiła 25 proc. na niekorzyść mBanku, a dwa lata temu sięgała 50 proc.
Za to, jeśli chodzi o aktywność na rynku kredytów hipotecznych, mBank w tym roku wyprzedził ING BSK pod względem nowej sprzedaży i wskoczył na drugie miejsce (liderem pozostaje PKO BP), zostawiając w tyle Pekao czy Erste Bank Polska. Tylko w III kwartale udzielił kredytów mieszkaniowych o rekordowej wartości 8,2 mld zł, co stanowiło około 20 proc. sprzedaży zrealizowanej przez osiem największych banków. Łącznie od stycznia do września było to 18,9 mld zł, czyli 17,4 proc. Dla porównania, w najgorszym pod tym względem 2023 r. udział mBanku wynosił zaledwie 6,8 proc.
W przypadku pozostałych banków najbardziej obciążonych problemem kredytów frankowych aż tak spektakularnych sukcesów przynajmniej na razie nie widać, choć po części jest to efekt ich własnych decyzji biznesowych. Millennium i BNP Paribas BP w pewnym sensie odpuściły sobie kredyty hipoteczne, uznając je za segment zbyt mocno obciążony ryzykiem prawnym, i postawiły na obsługę przedsiębiorstw. W przypadku Millennium portfel kredytów dla firm wzrósł w ciągu roku o 25 proc., czyli najmocniej na rynku.
Czytaj więcej
Choć instytucje finansowe nie planują masowych zwolnień, liczba etatów przestała rosnąć, a rekrutacje stają się coraz bardziej selektywne. Zamiast...
Większy tort, ale nie dla wszystkich
Pytanie, co dalej i czy wszystkie banki mogą być wygranymi tej rywalizacji. Jeśli chodzi o nominalny wzrost biznesu, to oczywiście tak – skoro sam tort do podziału rośnie, każdy może dostać większy kawałek. – Po latach konieczności kumulacji kapitału, by pokryć koszty ryzyka kredytów CHF, banki teraz wracają na rynek i stały się agresywnymi graczami, podkręcają konkurencję – komentuje Piotr Rychlicki, analityk Ipopema Securities. – Dziś wszyscy rosną pod względem wolumenów i będą rosnąć dalej, choć pewnie wkrótce dwucyfrowe wzrosty się skończą – ocenia Rychlicki.
Jeśli chodzi jednak o udziały poszczególnych podmiotów w rynku, nie ma siły – by ktoś mógł zyskać, ktoś inny musi stracić. Kto zatem może poprawić swoją pozycję i czyim kosztem? Jeden z bankowców mówi nam nieoficjalnie, że negatywne skutki zaostrzonej rywalizacji mogą dotknąć słabsze instytucje, i to nawet te z pierwszej dziesiątki największych banków w Polsce.
Czytaj więcej
Pekao przymierza się do zmiany wizerunku. Według doniesień serwisów internetowych bank rozważa rebranding, który objąć może także nazwę. W pracach...
Czy rzeczywiście mniejsze banki, choć w skali sektora wciąż istotne, mogą oddać pole konkurencji? – Obecnie około 85 proc. całego sektora stanowią banki giełdowe, które mocno ze sobą konkurują, i pewnie roszady będą tu największe. Trudno jednak powiedzieć, kto odejdzie od stolika z większym udziałem – mówi Rychlicki.
– No cóż, rynek jest już obecnie zdominowany przez siedem-osiem podmiotów. Niewiele brakuje, by zredukować tę liczbę do pięciu-sześciu – zauważa Jańczak. – Moim zdaniem musiałoby się to jednak odbyć poprzez przejęcie mniejszego konkurenta przez większy bank – zaznacza. Taka transakcja mogłaby być efektem strategicznej decyzji właścicieli o sprzedaży lub połączeniu instytucji, choć na dziś nie widać zbyt wielu takich możliwości na rynku. Do konsolidacji mogłoby też dojść w razie poważnych problemów któregoś z banków, zwłaszcza, gdyby pogorszenie koniunktury gospodarczej dodatkowo osłabiło jego sytuację.



