

Z tego artykułu dowiesz się:
- Dlaczego banki spodziewają się spadku popytu na kredyty mieszkaniowe w końcówce 2026 roku.
- Jak duży wpływ na rekordową sprzedaż hipotek miało refinansowanie wcześniej zaciągniętych kredytów.
- Dlaczego kredyty z okresowo stałym oprocentowaniem są dziś droższe od tych ze zmienną stopą.
- O ile w ostatnich miesiącach spadła zdolność kredytowa Polaków i jakie są tego przyczyny.
- Jak nowe podejście banków do świadczenia 800+ może ograniczać dostępność kredytów mieszkaniowych.
Większość banków odnotowała spadek popytu na kredyty mieszkaniowe już w III kwartale i, co ważniejsze, podobnych tendencji spodziewa się również w IV kwartale – wynika z najnowszego raportu NBP „Sytuacja na rynku kredytowym”. To dosyć zaskakująca i wyraźna zmiana nastrojów na rynku, który dotychczas był wyjątkowo mocno rozgrzany.
Jak wygląda popyt na kredyty mieszkaniowe
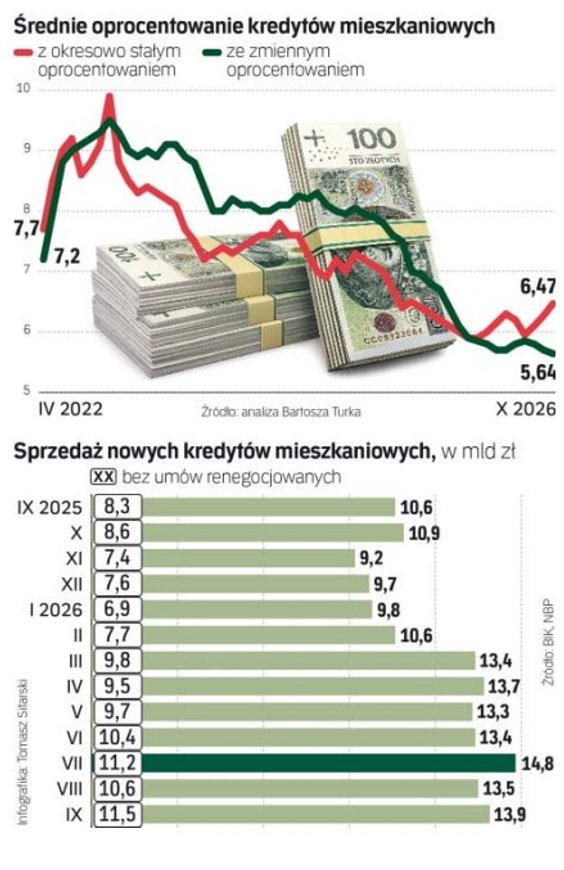
Według danych Biura Informacji Kredytowej sprzedaż hipotek w tym roku bije rekordy. W ciągu pierwszych dziewięciu miesięcy banki i SKOK-i udzieliły prawie 245 tys. kredytów mieszkaniowych o łącznej wartości 116,4 mld zł. To o 42 proc. więcej pod względem liczby i aż o 53 proc. więcej pod względem wartości niż rok wcześniej. Wrzesień był już siódmym miesiącem z rzędu, w którym wartość nowo udzielonych hipotek przekroczyła 13 mld zł.
Inna sprawa, że po części te rekordy to efekt dużej skali refinansowania, czyli przenoszenia wcześniej zaciągniętych kredytów z banku do banku w poszukiwaniu korzystniejszych warunków. Może to odpowiadać za nawet jedną trzecią nowej akcji kredytowej, a zmiana tych trendów może być przyczyną deklarowanego przez banki schłodzenia rynku.
Czytaj więcej

Kontrasygnata premiera Donalda Tuska pod nominacjami Karola Nawrockiego dla nowych członków zarządu NBP mogłaby stać się szansą na wyjście z pata t...
– Rzeczywiście obserwujemy obecnie pewne osłabienie popytu na kredyty mieszkaniowe – mówi „Rzeczpospolitej” Łukasz Czekajewski, dyrektor departamentu produktów kredytowych w mBanku. – Naszym zdaniem wynika ono przede wszystkim z wygaszania silnej fali refinansowań obserwowanej wcześniej na rynku oraz z niepewności klientów co do dalszego kształtowania się stóp procentowych. Część klientów może w takiej sytuacji odkładać decyzję o zaciągnięciu kredytu, czekając na większą klarowność dotyczącą przyszłego kosztu finansowania – wyjaśnia.
Korekta rynku, a nie załamanie
– Już w IV kwartale 2026 r. możemy obserwować niewielkie wyhamowanie popytu na kredyty mieszkaniowe – przyznaje w odpowiedzi na nasze pytania Bank Pekao. Tu również wyjaśnieniem może być stopniowe wysycanie się popytu na refinansowanie, ponieważ przy stabilizacji stóp procentowych naturalnie zmniejszać się będzie grupa klientów, dla których przeniesienie kredytu przynosi istotną korzyść finansową.
Jednocześnie bankowcy podkreślają, że mniejsze zainteresowanie hipotekami nie oznacza załamania rynku i powtórki kryzysu sprzed kilku lat. Przypomnijmy, że na przełomie 2022 i 2023 r. gwałtowny wzrost stóp procentowych i kosztów kredytów doprowadził do załamania sprzedaży. Rynek praktycznie zamarł, wobec czego rząd wdrożył program Bezpieczny Kredyt 2 proc., który owszem odbudował popyt na hipoteki, ale jednocześnie przyczynił się do dużego wzrostu cen mieszkań.
– W 2027 r. spodziewamy się przede wszystkim stabilizacji rynku. Ewentualną korektę i spadek, nawet jeśli okresowo zbliżyłby się do 5-10 proc., można by traktować przede wszystkim jako efekt normalizacji i zmiany struktury sprzedaży, a nie osłabienia fundamentalnego popytu na kredyty mieszkaniowe – podkreśla Bank Pekao.
Kredyty mieszkaniowe drożeją mimo stabilnych stóp NBP
Poza oczekiwanym przez banki mniejszym popytem na rynku pojawia się więcej niepokojących sygnałów zwiastujących nadchodzący koniec boomu kredytowego. W ostatnim czasie hipoteki zaczęły drożeć, zdolność kredytowa wyraźnie spada, a banki śrubują zasady pożyczania.
Czytaj więcej
9,13 mld euro ulokowali inwestorzy w dochodowych nieruchomościach w Europie Środkowo-Wschodniej. 52 proc. tej kwoty popłynęło na polski rynek.
Jeśli chodzi o wzrost kosztów pieniądza, dotyczy on głównie kredytów mieszkaniowych z okresowo stałą stopą procentową. Według wyliczeń Bartosza Turka, analityka rynków finansowych, w październiku średnie oprocentowanie takich hipotek wynosiło 6,47 proc. wobec nieco poniżej 6 proc. jeszcze w lipcu. Z kolei hipoteki ze zmiennym oprocentowaniem utrzymywały się na podobnym poziomie, a nawet delikatnie staniały – w październiku ich średnie oprocentowanie wyniosło 5,64 proc.
W efekcie mamy dosyć nietypową sytuację, w której kredyty z okresowo stałą stopą są droższe niż te ze zmienną. – Obecnie w ofertach niektórych banków ta różnica zbliża się nawet do 1 pkt. proc. – zauważa Jarosław Sadowski, dyrektor departamentu analiz Rankomat.pl. – Przykładowo jeden z banków oferuje oprocentowanie stałe na poziomie 6,5 proc., a zmienne – 5,52 proc. Oznacza to, że rata kredytu ze stałym oprocentowaniem jest o 315 zł wyższa (3160 zł wobec 2845 zł) – wylicza.
Oczekiwania na podwyżki stóp podnoszą koszt hipotek
Przyczyną tych zawirowań są głównie oczekiwania rynkowe co do podwyżek stóp procentowych w Polsce. Co prawda obecnie ekonomiści prognozują, że Rada Polityki Pieniężnej nie zmieni stóp do końca tego roku, ale spodziewają się takich ruchów na początku 2027 r. Wyraźnie rosną też notowania pięcioletnich kontraktów IRS, które są bazą do wyznaczania oprocentowania kredytów właśnie z okresowo stałą stopą. – Mamy więc sytuację, w której wzrost oprocentowania kredytów ze stałą stopą odpowiada mniej więcej dwóm podwyżkom stóp procentowych po 0,25 pkt. proc., choć RPP nie wykonała żadnego ruchu – komentuje Sadowski.
Czytaj więcej
Mimo dobrego pod względem sprzedaży trzeciego kwartału optymizm deweloperów przygasa. W ich prognozach nie widać dużej presji na podwyżki cen, któr...
Z kolei oprocentowanie kredytów ze zmienną stopą będzie się zmieniać wraz z faktyczną zmianą kosztów pożyczania, nie trzeba więc uwzględniać w ich cenie potencjalnych zmian rynkowych. Stabilizacji w tym obszarze pomaga też w pewnym stopniu nowy wskaźnik referencyjny POLSTR. Jest on nieco niższy niż WIBOR, a od października pojawił się już w ofercie niemal wszystkich dużych banków.
Polacy mogą pożyczyć coraz mniej. Banki zaostrzają kryteria
Niespodziewaną zmianę trendów widać też pod względem zdolności kredytowej Polaków. Choć wynagrodzenia wciąż rosną, w bankach można pożyczyć coraz mniej. Według analiz Bartosza Turka mediana zdolności kredytowej trzyosobowej rodziny z dochodem 13,25 tys. zł netto, odpowiadającym dwóm średnim krajowym, wyniosła w październiku niespełna 913 tys. zł. To prawie 45 tys. zł mniej niż miesiąc wcześniej i aż 88 tys. zł mniej niż w sierpniu, kiedy przekraczała milion złotych.
Przyczyn może być kilka. To m.in. opisany wyżej wzrost oprocentowania części kredytów, ogólna niepewność co do przyszłych stóp procentowych i kosztów pożyczania, ale też prawdopodobnie nieco bardziej restrykcyjne podejście banków do liczenia zdolności kredytowej. Z ankiety NBP wynika bowiem, że w III kwartale po raz pierwszy od siedmiu kwartałów doszło do zaostrzenia polityki kredytowej i kryteriów udzielania hipotek. Co ciekawe, o ile banki nie deklarują wzrostu marż kredytowych, o tyle problem ten może wynikać… ze zmiany kryteriów uznawania dochodu z tytułu 800+.
Zalecenie w tej kwestii wydał w czerwcu tego roku Urząd Komisji Nadzoru Finansowego. Nie chodzi przy tym o całkowite wykluczenie 800+ z dochodów klienta, ale o bardziej precyzyjne podejście do okresu, w którym rodzina będzie otrzymywać pieniądze. Kredyt hipoteczny jest zwykle zaciągany na 20-30 lat, podczas gdy świadczenie na dziecko kończy się po osiągnięciu przez nie pełnoletności.
Większość banków nie ujawnia szczegółów, jak ustala zdolność kredytową klientów i jak traktuje w tym zakresie świadczenia 800+. – Ale coś na rynku ewidentnie się zadziało – komentuje Sadowski. Okazuje się, że według jego wyliczeń zdolność kredytowa rodziny z dwójką dzieci, z dochodem na poziomie 12 tys. zł netto miesięcznie, wynosiła w październiku około 718 tys. zł. To o 54 tys. zł, czyli 7 proc., mniej niż kwartał wcześniej i ok. 84 tys. zł, czyli niemal 11 proc., mniej niż w szczytowym marcu tego roku. W przypadku pary bez dzieci (również z dochodem na poziomie 12 tys. zł netto), która w październiku mogła liczyć na około 840 tys. zł kredytu, spadki są mniejsze – o 4 proc. w ujęciu kwartalnym i o 6 proc. od marca.

