

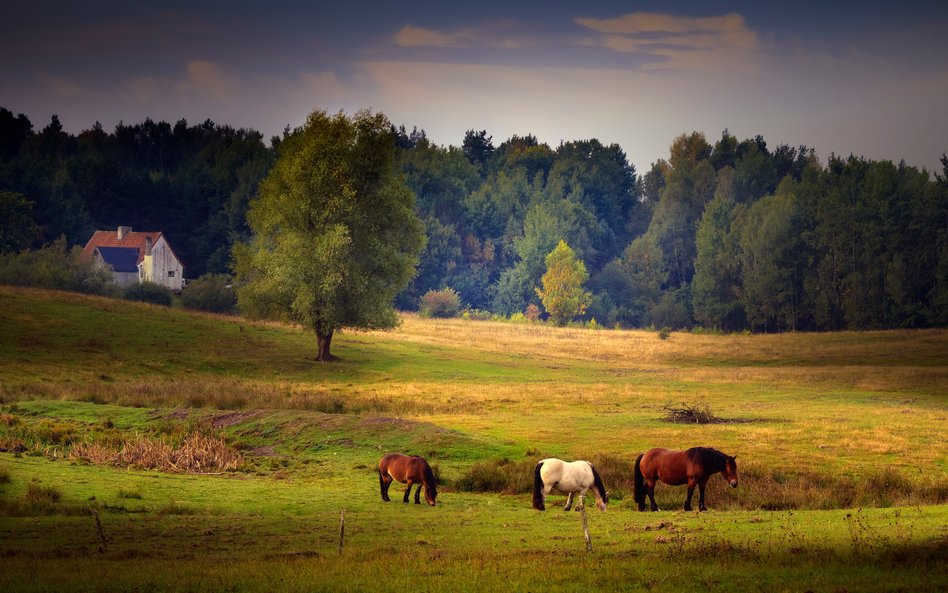
Domek, który dostałam od dziadka, służy tylko do sezonowego wypoczynku, nie można więc uznać, że zaspokajam w nim potrzeby mieszkaniowe – tak argumentowała kobieta, która chciała skorzystać ze zwolnienia z PCC na zakup pierwszego mieszkania/domu. Fiskusa to nie przekonało i nie zgodził się na ulgę.
Zwolnienie z PCC na zakup pierwszego mieszkania bądź domu
Przypomnijmy, że umowa sprzedaży mieszkania bądź domu na rynku wtórnym jest obciążona 2 proc. podatkiem. Musi go zapłacić kupujący. Od 31 sierpnia 2023 r. transakcja jest zwolniona z podatku, jeśli kupujący nabywa swoje pierwsze lokum. Obowiązujący od tego dnia przepis (art. 9 pkt 17 ustawy o PCC) wymienia prawo własności lokalu mieszkalnego stanowiącego odrębną nieruchomość, prawo własności budynku mieszkalnego jednorodzinnego, spółdzielcze własnościowe prawo do lokalu dotyczące lokalu mieszkalnego albo domu jednorodzinnego. Nabywca nie płaci podatku, jeśli w dniu transakcji oraz wcześniej nie przysługiwało mu żadne z tych praw (ani udział w tych prawach).
Od tej zasady jest wyjątek. Otóż kupujący może mieć w dniu transakcji (albo wcześniej) połowę (lub mniej) nieruchomości otrzymanej w spadku. Nie pozbawia go to prawa do zwolnienia.
Czytaj więcej
Kupujący mieszkanie na rynku wtórnym nie zapłaci 2 proc. podatku. Pod warunkiem, że nie ma jeszcze własnego lokum. Zwolnienia z PCC nie wyklucza po...
Choć ulga obowiązuje już ponad trzy lata, ciągle budzi spore wątpliwości. Podatnicy często występują o interpretacje i widać po nich, że fiskus wcale nie jest taki chętny do uznawania ich racji. Spójrzmy na jedną z ostatnich spraw.
W darowiźnie od dziadka
Kobieta jest właścicielką domku, który dostała w darowiźnie od nieżyjącego już dziadka. W ewidencji gruntów i budynków jest sklasyfikowany jako budynek mieszkalny jednorodzinny. Właścicielka podkreśla jednak, że ta klasyfikacja nie odpowiada jego pierwotnemu przeznaczeniu. Z dokumentów dotyczących powstania budynku wynika, że od początku był on przeznaczony na cele rekreacyjne i zaprojektowany jako budynek letniskowy. Przykładowo, świadczy o tym pozwolenie na budowę budynku letniskowego zgodnie z miejscowym planem zagospodarowania przestrzennego.
Kobieta wskazuje, że w wydziale geodezji starostwa powiatowego poinformowano ją, iż w klasyfikacji ewidencyjnej nie występuje obecnie odrębna pozycja odpowiadająca określeniu „budynek letniskowy” lub „budynek rekreacji indywidualnej”, w związku z czym budynki o takim przeznaczeniu są ujmowane w ewidencji w pozycji „budynki mieszkalne”. Jej zdaniem, domek nie wypełnia jednak definicji „budynku mieszkalnego jednorodzinnego” w rozumieniu prawa budowlanego. Jego przeznaczeniem jest bowiem funkcja letniskowa i rekreacyjno-wypoczynkowa, a nie całoroczne zaspokajanie potrzeb mieszkaniowych.
Domek tylko na lato
Właścicielka informuje, że korzysta z domku tylko sezonowo, w okresie letnim. Nie jest zresztą technicznie przystosowany do całorocznego zaspokajania potrzeb mieszkaniowych. Nie posiada ocieplenia ani instalacji stałego ogrzewania. Jest w nim tylko piec typu „koza” opalany drewnem.
W bliskiej przyszłości kobieta chce kupić dom. Czy będzie mogła skorzystać z ulgi w PCC? Twierdzi, że tak, ponieważ będzie to jej pierwsza nieruchomość mieszkalna.
Czytaj więcej
Nabywca nieruchomości nie skorzysta ze zwolnienia z PCC, jeśli ma już własne lokum. Nawet jeśli nie nadaje się ono do mieszkania.
Negatywna interpretacja skarbówki
Co na to fiskus? Jego zdaniem, z opisu sprawy jednoznacznie wynika, że domek jest budynkiem mieszkalnym. I służy zaspokajaniu potrzeb mieszkaniowych. Nie zmienia tego sposób wykorzystywania domku przez właścicielkę. „To, że nie przebywa Pani w ww. budynku letniskowym/rekreacji indywidualnej przez cały rok, a jest on wykorzystywany wyłącznie w celach rekreacyjno-wypoczynkowych, sezonowo w okresie letnim oraz fakt, że budynek nie posiada ocieplenia ani instalacji stałego ogrzewania, a ogrzewanie budynku zapewnia wyłącznie piec typu „koza”, nie może stanowić przesłanki do zastosowania zwolnienia. Ustawodawca nie zawarł bowiem zastrzeżeń, ile czasu w roku winno przebywać się w takim budynku, czy też w jakim jest stanie funkcjonalnym” – czytamy w interpretacji.
Reasumując, właścicielka domku nie ma prawa do ulgi w PCC.
Czytaj więcej
Nabywając dom albo mieszkanie na rynku wtórnym nie zapłacimy 2 proc. podatku od czynności cywilnoprawnych (PCC). Pod warunkiem, że to nasze pierwsz...
Jak wspomnieliśmy, PCC obciąża kupujących na rynku wtórnym. Nabycie od dewelopera jest opodatkowane VAT. Wtedy nie płacimy PCC. Od tej reguły jest wyjątek dotyczący kupujących mieszkania hurtowo.
Numer interpretacji: 0111-KDWB.4014.140.2026.3.KP

