

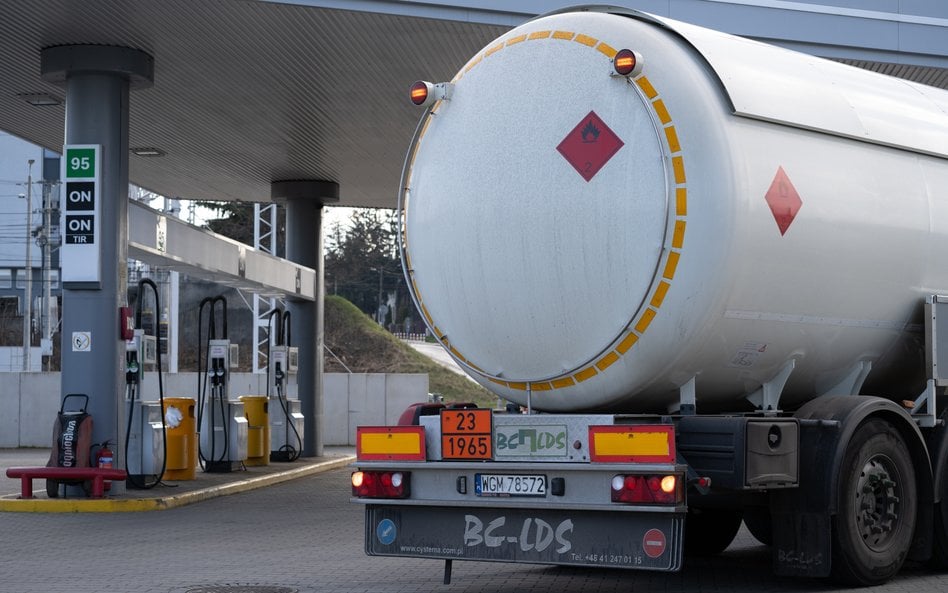
Wprowadzenie w Polsce podatku od nadzwyczajnych zysków firm paliwowych wzbudziło niedawno wiele emocji i sporów – zarówno prawnych, jak i politycznych. Prezydent po wahaniach podpisał ustawę o tym podatku, ale skierował ją jednocześnie do Trybunału Konstytucyjnego.
Podobne daniny już wcześniej, bo niedługo po rozpoczęciu pełnoskalowej inwazji Rosji na Ukrainę, wprowadziły też inne kraje. Wkrótce Trybunał Sprawiedliwości UE rozstrzygnie trzy sprawy, z trzech różnych państw, dotyczące takiego nadzwyczajnego podatku. Z wydanych 22 października opinii rzecznika generalnego TSUE Athanasiosa Rantosa wynika, że ogólny interes społeczny usprawiedliwia nakładanie takich nadzwyczajnych podatków (zwanych z angielska windfall tax), nawet jeśli sięgają w przeszłość.
Czytaj więcej
W politycznej rozgrywce wokół dramatycznie wysokich cen paliw prezydent Nawrocki ugiął się pod naciskiem premiera Tuska. Ale powiedział mu „sprawdz...
Wojna przyczyną nadzwyczajnego podatku
Wszystkie sprawy dotyczą tzw. składki solidarnościowej, czyli dodatkowej daniny wprowadzonej w 2022 r. rozporządzeniem Rady UE (2022/1854) w sprawie interwencji w sytuacji nadzwyczajnej w celu rozwiązania problemu wysokich cen energii. Przepisy te dotyczyły sektora ropy naftowej, gazu ziemnego, węgla i rafinacji. Ten 33-procentowy podatek obciążał w latach 2022-23 nadzwyczajne zyski takich firm, powstałe w wyniku zaburzeń cen nośników energii po wybuchu wojny w Ukrainie.
Wydane opinie dotyczą trzech spraw: belgijskiej Varo Energy Belgium NV (C-358/24), irlandzkiej Vermilion Energy Ireland Ltd (C-533/24) i włoskiej Acea Produzione SpA (C-153/25). Rzecznik generalny Athanasios Rantos wskazał, że daniny wprowadzane w tych krajach na podstawie rozporządzenia 2022/1854 są ogólnie zgodne z prawem unijnym, ze względu na ich wyjątkowy i tymczasowy charakter.
Rzecznik odniósł się też do zarzutów wstecznego działania rozporządzenia i przepisów krajowych. Uznał, że nadzwyczajny charakter tej daniny sprawia, że można zaakceptować sytuację, w której rozporządzenie ukazuje się w 2022 r. (wydano je 6 października), a kraje członkowskie wprowadzają swoje podatki w 2023 r. , choć ze skutkiem także co do dochodów osiągniętych w 2022 r.
„Zasada pewności prawa nie została naruszona w niniejszej sprawie, ponieważ są spełnione dwie przesłanki, od których Trybunał w drodze wyjątku uzależnia stosowanie przepisu prawa z mocą wsteczną, a mianowicie wymaga tego cel interesu ogólnego i w należyty sposób respektowane są uzasadnione oczekiwania zainteresowanych” – napisał w jednej ze swych opinii.
Athanasios Rantos uznał też, że rozszerzanie nadzwyczajnego podatku na inne podmioty, niż wymienione w rozporządzeniu (tak stało się we Włoszech) również nie łamie prawa unijnego, o ile „rozszerzenie to nie podważa równoważnego charakteru tego środka względem przedsiębiorstw objętych zakresem stosowania tego przepisu”. Nie dopatrzył się tu też niedozwolonej pomocy publicznej udzielanej firmom, które nie zostały objęte dodatkową daniną.
Ustawa ogólna o windfall tax? Różne głosy ekspertów.
Wprawdzie nie wiadomo, czy Trybunał podzieli zdanie rzecznika, ale orzeczenia w tych sprawach mogą stać się swoistymi wytycznymi dla przyszłego tworzenia w Unii danin typu windfall tax. Nie ma bowiem w polskim ani unijnym ustawodawstwie ogólnych ram prawa dla takich podatków.
Czy takie zasady należałoby wprowadzić? Pytani przez „Rzeczpospolitą” eksperci dość ostrożnie podchodzą do tej kwestii. Zgadzają się, że podatki windfall tax wynikają z potrzeby zapewnienia sprawiedliwości społecznej.
– W ten sposób firmy, które osiągnęły zyski dzięki nadzwyczajnym okolicznościom, a nie tylko własnemu wysiłkowi, dzielą się tym niespodziewanym zyskiem ze społeczeństwem, które często ponosi koszty sytuacji kryzysowych – zauważa Andrzej Marczak, doradca podatkowy w EY.
Czytaj więcej
Podpisana przez prezydenta Karola Nawrockiego ustawa o podatku od zysków nadmiarowych spółek paliwowych oznacza, że do budżetu wpłynie kilka miliar...
Jego zdaniem, w takich niespokojnych czasach jak dziś być może należałoby rozpocząć dyskusję o ustaleniu pewnych ogólnych ram prawnych dla nadzwyczajnych podatków, podobnie jak istnieją ustawowe ramy prawne do wprowadzania stanu wyjątkowego czy klęski żywiołowej.
– Byłoby przy tym sporym wyzwaniem określenie, jaka sytuacja uzasadnia nakładanie takich danin i jaki byłby próg nadzwyczajnej dochodowości – uważa ekspert.
Proponuje on, by przyjąć przy tym co najmniej trzy żelazne zasady.
– Po pierwsze: powinny być to rozwiązania tymczasowe, co zresztą słusznie podkreśla rzecznik generalny TSUE w swoich ostatnich opiniach. Po drugie: opodatkowana powinna być tylko nadwyżka ponad przeciętny dochód sprzed wystąpienia nadzwyczajnych okoliczności. Po trzecie, takich podatków nie należy nakładać z mocą wsteczną – wylicza Marczak.
Przeciwnikiem wprowadzania ogólnych reguł co do nadzwyczajnych podatków od dochodu jest Tomasz Michalik, doradca podatkowy i partner w MDDP. Wskazuje na trudności ze sformułowaniem jednolitych kryteriów ich wprowadzania.
– Niewątpliwie takie zjawiska jak wojna w Ukrainie czy dzisiejsze napięcia nad Zatoką Perską wpłynęły na ceny nośników energii, powodują zaburzenia w gospodarce i uzasadniają interwencję władz m.in. w sferze podatków. Pojawiają się jednak także inne zdarzenia, jak np. klęski żywiołowe czy nawet lokalne konflikty zbrojne, które wprawdzie też zaburzają gospodarkę, ale nie zawsze oznaczają nagły przypływ zysków przedsiębiorców z kluczowych sektorów – zauważa.
Moc wsteczna podatku powinna być wykluczona
Eksperci niepokoją się aprobatą rzecznika generalnego dla wstecznej mocy unijnej składki solidarnościowej z 2022 r. Wprawdzie uzasadnia on swoje stanowisko tym, że „wymaga tego cel interesu ogólnego i w należyty sposób respektowane są uzasadnione oczekiwania zainteresowanych”, niemniej jednak eksperci uważają to za niebezpieczny kierunek rozumowania. Jak przypomina prof. Wojciech Morawski, kierownik Katedry Prawa Finansów Publicznych na Uniwersytecie im. Mikołaja Kopernika w Toruniu, wciąż obowiązują standardy konstytucyjne takie jak zakaz retroakcji czy odpowiednio długie vacatio legis.
– Jednak w przypadku europejskiej składki solidarnościowej nie dochowano ich. Wprawdzie Trybunał jeszcze nie potwierdził wyrokiem usprawiedliwienia dla sposobu wprowadzania takiego podatku, ale już teraz przypomina mi się stare powiedzenie „od rzemyczka do koniczka”. Jeżeli ktoś raz ukradnie rzemyczek, to potem może to samo zrobić z koniem. Chodzi o erozję standardów. Jeżeli raz wprowadzimy wyjątek, to może on być nie nadzwyczajnym wyjątkiem, ale podstawą do upadku zasady – przewiduje prof. Morawski.
Z kolei Tomasz Michalik zwraca uwagę na jeszcze jedno ryzyko: utrwalenie niektórych wyjątkowych schematów i przeniesienie ich do polityki podatkowej państwa w spokojnych czasach. Jego zdaniem, dzisiejszy program CPN wydaje się logiczny, bo ubytki w budżecie spowodowane złagodzeniem opodatkowania paliw są rekompensowane wpływami z podatku od nadzwyczajnych zysków firm paliwowych.
– Pamiętajmy jednak, że jest to rozwiązanie tymczasowe. Byłoby niewłaściwe, gdyby w przyszłości rząd, szukając środków np. na podwyżki dla nauczycieli, chciał dodatkowo opodatkować jakąś branżę przeżywającą akurat dobrą koniunkturę – uważa ekspert.
Co uznał rzecznik generalny TSUE
Wybrane argumenty z opinii w sprawie Vermilion Energy Ireland Ltd (C-533/24) uzasadniające moc wsteczną specjalnego podatku:
• Ani zasada pewności prawa, ani zasada ochrony uzasadnionych oczekiwań nie mogą być interpretowane jako stanowiące przeszkodę dla każdej interwencji ze strony organów publicznych mającej na celu zaradzenie niedoskonałościom rynku, w szczególności gdy ma ona charakter nadzwyczajny w odpowiedzi na wyjątkowe, a zatem z definicji nieprzewidywalne zdarzenie.
• Prawodawca Unii interweniował szybko w celu przyjęcia środków nadzwyczajnych w odpowiedzi na nieprzewidywalny wzrost cen gazu. Rozsądny i przezorny podmiot gospodarczy powinien spodziewać się takiej interwencji, biorąc pod uwagę nadzwyczajny charakter sytuacji i jej znaczący wpływ nie tylko na rynek energii, ale również na gospodarkę jako całość.
• Składka ta stanowi środek nadzwyczajny, wyjątkowy i tymczasowy mający na celu zaradzenie skutkom kryzysu energetycznego.
• Zastosowanie wspomnianej składki do zysków osiągniętych tytułem roku podatkowego 2022 jest tym bardziej uzasadnione, że zyski te były bezpośrednio związane z kryzysem energetycznym.



