

Z tego artykułu dowiesz się:
- Dlaczego standardowa polisa majątkowa może nie wystarczyć do ochrony przed atakiem rakietowym lub dronowym.
- Jak ubezpieczyciele podchodzą do szkód powstałych w wyniku wojny hybrydowej i od czego zależy wypłata odszkodowania.
- Kiedy uderzenie drona w budynek może zostać uznane za zdarzenie objęte standardową polisą ubezpieczeniową.
- W jaki sposób przedsiębiorstwa mogą rozszerzyć ochronę o ryzyka terroryzmu, sabotażu czy cyberataku.
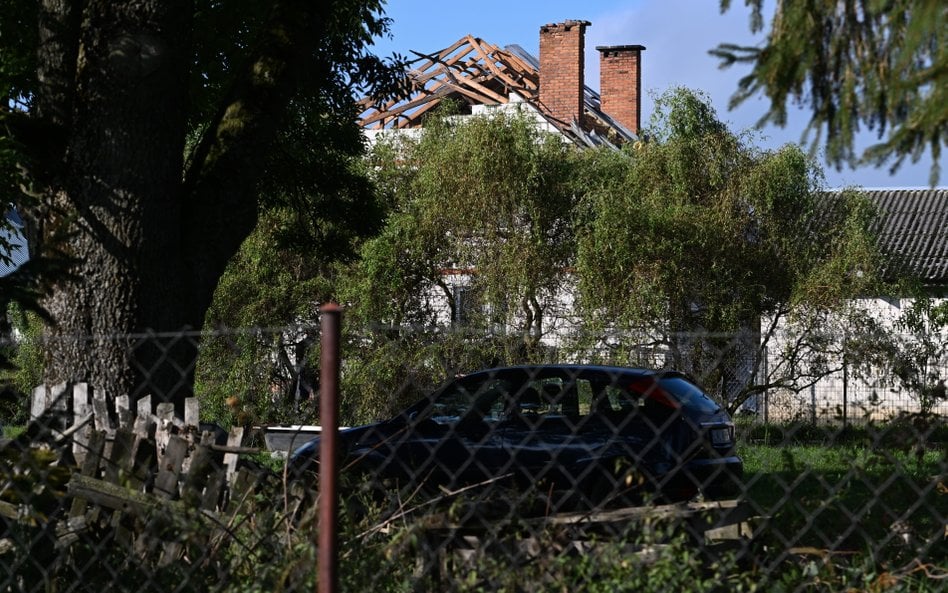
Premier Donald Tusk ostrzegł w zeszłym tygodniu przed możliwością eskalacji wrogich działań Rosji w stosunku do krajów zachodnich, w tym Polski. Mówił o możliwych rosyjskich atakach dronowych, a nawet rakietowych, na obiekty położone w naszym kraju. Czy można się ubezpieczyć od skutków takich zdarzeń? Z takim pytaniem zwróciliśmy się do kilku największych towarzystw ubezpieczeniowych. Okazuje się, że odpowiedź na to pytanie nie jest prosta i jednoznaczna.
Dron zniszczy dom. Co obejmuje zwykła polisa?
– W standardowych ubezpieczeniach domów, mieszkań, a także majątku przedsiębiorstw ryzyka związane z działaniami wojennymi czy aktami terroru są co do zasady wyłączane z ochrony. To konsekwencja charakteru tego ryzyka, tj. skali, nieprzewidywalności i kumulacyjnego charakteru szkód. Dlatego w przypadku szkód powstałych w wyniku działań wojennych, konfliktów zbrojnych z użyciem dronów lub pocisków rakietowych nie można przyjąć zasady, że każda polisa majątkowa zapewni wypłatę odszkodowania – powiedział nam Artur Dziekański, rzecznik prasowy Polskiej Izby Ubezpieczeń.
Zaznaczył, że nie oznacza to, że każda szkoda związana z dronem czy rakietą automatycznie będzie wyłączona. – Przy likwidacji szkody znaczenie mają okoliczności faktyczne zdarzenia i zapisy konkretnej umowy ubezpieczenia. Istotne jest, czy mamy do czynienia ze zdarzeniem objętym ochroną, czy też jego bezpośrednią przyczyną były okoliczności objęte umownym wyłączeniem – wyjaśnił rzecznik PIU. – Nie ma obecnie jednego uniwersalnego produktu, który można określić mianem „ubezpieczenia od wojny” i który automatycznie zapewniałby ochronę całego majątku – dodał.
Czytaj więcej
– Istnieje realne ryzyko, że na teren któregoś z państw, bądź kilku państw NATO na wschodniej flance mogą wlatywać drony lub innego typu pociski, d...
Zwrócił uwagę, że w związku z tym przy tego typu zdarzeniach kluczowe jest dokładne ustalenie przyczyny szkody oraz analiza zapisów Ogólnych Warunków Ubezpieczenia (OWU), w szczególności definicji i wyłączeń dotyczących działań wojennych, terroryzmu, eksplozji czy uderzenia statku powietrznego.
Warta i Generali: liczą się okoliczności zdarzenia
– Choć umowy ubezpieczeń majątkowych zawierają wyłączenia dotyczące szkód powstałych wskutek wojny, zbrojnej inwazji czy stanu wyjątkowego, w przypadku zgłoszenia szkód związanych z upadkiem drona lub innego statku powietrznego każda sprawa będzie rozpatrywana indywidualnie – poinformował nas Krzysztof Kulasza, dyrektor operacyjny, rzecznik prasowy Warty. – Będziemy podchodzić do nich z należytą starannością, uwzględniając wyjątkowe okoliczności, w jakich powstały. Naszym celem jest zapewnienie klientom wsparcia w trudnych sytuacjach życiowych – zapewnił.
Dla dużych przedsiębiorstw Warta może przedstawić specjalistyczną ofertę chroniącą przed skutkami wojny hybrydowej, terroryzmu, sabotażu czy dywersji. Takie ubezpieczenie wymaga jednak każdorazowo szczegółowej analizy ryzyka oraz opracowania indywidualnego programu ubezpieczeniowego. – Tego typu programy oferujemy klientom posiadającym u nas regularną polisę związaną z ochroną mienia w standardowym zakresie, co gwarantuje sprawną likwidację szkody – stwierdził rzecznik Warty.
– Szkody spowodowane wypadkiem dowolnego załogowego lub bezzałogowego obiektu latającego, takiego jak samolot czy dron, lub uderzeniem jego części są objęte ubezpieczeniem majątkowym w Generali – poinformowała nas Justyna Szafraniec, rzeczniczka Generali Polska. – W takich przypadkach nie ma znaczenia, czy obiekt latający jest wykorzystywany do celów cywilnych, czy wojskowych – dodała.
Czytaj więcej:

Ceny gazu w Europie znowu rosną, choć kryzys podobny do tego z 2022 r. nam nie grozi. Notowania surowca, choć bardzo wysokie, są nadal dalekie od r...
Pro
Zwróciła jednak uwagę, że jednocześnie standardem rynkowym jest zawarcie w Ogólnych Warunkach Ubezpieczenia wyłączenia odpowiedzialności, zgodnie z którym wszelkie szkody wynikające z działań wojennych nie są objęte ubezpieczeniem. – Warto podkreślić, że odpowiedzialność za konkretną szkodę jest zawsze przyjmowana po indywidualnej ocenie wszystkich okoliczności, w tym ustaleniu, czy dana szkoda jest wynikiem działań wojennych, czy nie – wskazała rzeczniczka Generali Polska.
Robert Maniak, dyrektor działu Ubezpieczeń Majątkowych w Generali Polska zwrócił uwagę, że majątek firmy można ubezpieczyć od sabotażu i terroryzmu. Ważne, aby oba te elementy były zawarte w polisie majątkowej. Ochrona majątku przedsiębiorstwa przed dywersją, sabotażem czy terroryzmem zaczyna się od podstawowych zabezpieczeń, których wymaga ubezpieczyciel w momencie zawierania umowy ubezpieczenia mienia. Nawet najlepiej zaprojektowane działania prewencyjne nie eliminują ryzyka całkowicie. – W obszarze transferu ryzyka finansowego przedsiębiorstwa nie powinny polegać wyłącznie na podstawowych polisach majątkowych typu „All Risks”. W standardowych Ogólnych Warunkach Ubezpieczenia większości ubezpieczycieli znajdują się wyłączenia odpowiedzialności dotyczące aktów terroryzmu, sabotażu i dywersji – zauważył Robert Maniak.
Zaznaczył, że aby zapewnić rzeczywistą ochronę finansową, polisa majątkowa powinna zostać rozszerzona o dedykowane klauzule ubezpieczeniowe. Te dodatkowe klauzule to: terroryzm i sabotaż. W przypadku większych przedsiębiorstw warto natomiast rozważyć również zawarcie specjalnej odrębnej polisy. – Rozwiązanie to opiera się na indywidualnych klauzulach ubezpieczycieli lub standardach rynkowych bazujących na londyńskich warunkach LMA. Obejmuje szkody materialne w budynkach, liniach produkcyjnych, maszynach oraz zapasach powstałe wskutek działań terrorystycznych i sabotażowych. To właśnie ten rodzaj ochrony miałby kluczowe znaczenie w przypadku szkód o charakterze dywersyjnym, takich jak zdarzenia analizowane obecnie – ocenił dyrektor działu Ubezpieczeń Majątkowych w Generali Polska.
Dodał, że należy przy tym pamiętać, aby to rozszerzenie dotyczyło także utraty zysku po terroryzmie lub sabotażu (Business Interruption via T&S). Ubezpieczenie to pokrywa utracony przychód oraz stałe koszty operacyjne przedsiębiorstwa w okresie odbudowy działalności po zdarzeniu o charakterze terrorystycznym lub sabotażowym.
Zdaniem dyrektora Maniaka pełny program zarządzania ryzykiem powinien obejmować również ochronę cybernetyczną, szczególnie w sytuacjach, gdy szkoda materialna jest konsekwencją cyberataku na systemy sterowania produkcją.
Kto rozstrzygnie, czy szkoda jest skutkiem wojny?
Kilku ubezpieczycieli odmówiło odpowiedzi na nasze pytania. – Z naszej oferty wyłączone są zdarzenia, do których doszło w wyniku działań wojennych. Nie jest jednak jasne, czy jeśli w budynek uderzy dron, rakieta lub ich części, to będzie to już działanie związane z wojną. Politycy coraz częściej mówią, że jesteśmy już w stanie wojny. Czy to jednak wystarczy do wyłączenia odpowiedzialności ubezpieczyciela? Kto powinien decydować, czy wojna to już wojna? Nie potrafimy na to odpowiedzieć – tłumaczyli w rozmowach z „Rzeczpospolitą”.
Na problemy z ubezpieczeniami w kontekście działań wojennych uwagę zwrócił też Rzecznik Finansowy. Wskazał, że w analizowanych przez jego ekspertów OWU stosowane są różne, często bardzo szerokie sformułowania dotyczące wyłączeń ochrony: od „działań wojennych” i „wojny”, „stanu wojennego” przez „konflikty zbrojne”, po „wrogie działania obcego państwa” czy „działania o charakterze wojennym”. Niektóre towarzystwa wyłączają np. wszelkie szkody będące skutkami wojny, a inne tylko te, które są skutkami wojny z udziałem Polski. Często pojęcia te nie są zdefiniowane, a ich zakres nie zawsze jest jasny. Tymczasem nieprecyzyjne postanowienie może prowadzić do sporu o to, czy konkretne zdarzenie np. upadek na dom drona wystrzelonego z terytorium innego państwa rzeczywiście zostało wyłączone z ochrony.
– Jeżeli zakład ubezpieczeń chce wyłączyć określone ryzyka, powinien zrobić to w sposób jednoznaczny i zrozumiały, wskazując, jakich zdarzeń wyłączenie dotyczy. Klient powinien już w momencie zawierania umowy mieć pełną świadomość, czy jego ubezpieczenie obejmuje szkodę spowodowaną przez drona lub pocisk rakietowy. Nie powinien dowiadywać się tego dopiero po szkodzie, kiedy ubezpieczyciel dokonuje własnej interpretacji nieprecyzyjnego, niejednoznacznego w swoim kształcie postanowienia OWU – przekonuje Aleksander Daszewski, ekspert w Biurze Rzecznika Finansowego.



