

Z tego artykułu dowiesz się:
- Ile pozwów dotyczących WIBOR wobec największych banków trafiło już do sądów i jak szybko rośnie ich liczba.
- Jak orzekają sądy w kwestii WIBOR.
- Co po wyroku TSUE pozostało przedmiotem sporu między kredytobiorcami a bankami.
- Czy rosnąca liczba pozwów może doprowadzić do powtórki z sagi frankowej.
Po lutowym wyroku TSUE mogło wydawać się, że spór o złotowe kredyty hipoteczne ze zmiennym oprocentowaniem opartym na WIBOR szybko się zakończy. Unijny Trybunał w istotny sposób ograniczył możliwość podważania samego wskaźnika. Z naszej analizy wynika jednak, że na razie jest wprost odwrotnie.
Ile pozwów o WIBOR przeciwko największym bankom
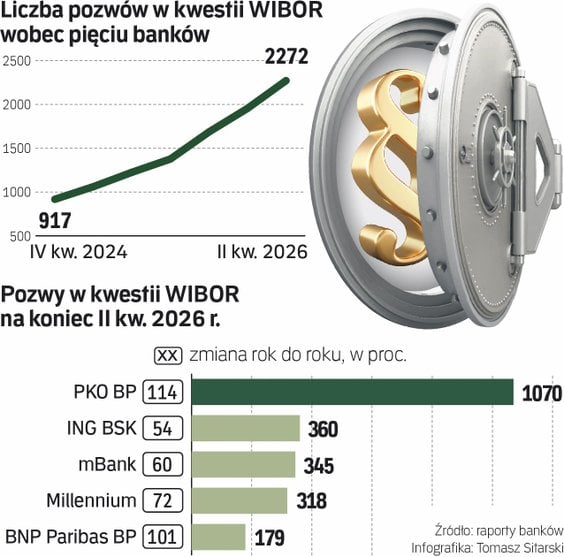
Na koniec II kwartału 2026 r. liczba pozwów tylko wobec pięciu dużych banków wyniosła 2272. To o 18,3 proc. więcej niż zaledwie trzy miesiące wcześniej i aż o 85,5 proc. więcej niż rok wcześniej.
Najwięcej spraw ma PKO BP – 1070 i widać tu też największy przyrost: w ujęciu kwartalnym o 27 proc. i aż o 114 proc. w ujęciu rocznym. ING Bank Śląski podaje, że liczba pozwów na koniec II kwartału wzrosła do 360, mBank – do 345, Millennium – do 318. W tym gronie najmniej postępowań toczy się przeciw BNP Paribas BP – 179, choć to dwa razy więcej niż rok wcześniej.
Przedmiot sporów jest podobny. Kredytobiorcy nadal kwestionują konstrukcję zmiennego oprocentowania i wykorzystanie WIBOR jako stopy referencyjnej. Podnoszą też zarzuty dotyczące zakresu informacji przekazywanych przed podpisaniem umowy: tego, jak działa WIBOR, co wpływa na jego wysokość i jakie konsekwencje dla rat może mieć wzrost stóp procentowych.
Czytaj więcej:
Klientom należy się zwrot nienależnie pobranych odsetek przy kredytach konsumenckich - uznał ZBP. Na razie nie ma jednak zgody, jak daleko wstecz p...
Pro
Jak sądy rozstrzygają spory o WIBOR
Jednocześnie na razie to banki są wygranymi w sporach o WIBOR. Wśród instytucji, które raportują szczegółowe dane, wszystkie ujawnione prawomocne wyroki są korzystne dla banków. Przy czym takich ostatecznych rozstrzygnięć nie jest jeszcze dużo. ING BSK informuje o 39 zakończonych korzystnie dla siebie sprawach, mBank – o 13 prawomocnych wyrokach, Millennium – o 11, a BNP Paribas BP – o siedmiu. PKO BP nie podaje takich informacji.
Jeśli chodzi o łączną liczbę orzeczeń, tych prawomocnych i nieprawomocnych, w skali kraju jest ich znacznie więcej. Według danych dotyczących sądów okręgowych w I półroczu 2026 r. zapadło ponad 420 rozstrzygnięć w sprawach dotyczących kredytów ze zmiennym oprocentowaniem opartym na WIBOR. Rok wcześniej było ich ponad 170, co oznacza wzrost o ponad 146 proc.
Co ciekawe, zdarzają się tu wyroki korzystne dla konsumentów, choć to raczej wyjątki potwierdzające regułę. Najgłośniejszym przypadkiem jest nieprawomocny wyrok Sądu Okręgowego w Suwałkach ze stycznia 2025 r., w którym sąd ustalił nieistnienie stosunku prawnego wynikającego z umowy kredytu, uznając m.in., że bank nie przekazał klientom wystarczających informacji o WIBOR i ryzyku zmiennego oprocentowania. Z kolei Sąd Okręgowy w Jeleniej Górze w listopadzie 2025 r. usunął z umowy kredytowej kwestionowany wskaźnik referencyjny, choć nie unieważnił całej umowy. Także ten wyrok nie jest prawomocny.
Czytaj więcej
Rusza debata o propozycji KNF, by kredyty hipoteczne mogły być oparte na stopie referencyjnej banku centralnego. Dla klientów oznacza to m.in. pros...
Co o kredytach złotowych orzekł TSUE
Skoro banki zdecydowanie częściej wygrywają, z czego wynika tak wysoka dynamika napływu nowych pozwów? Zdaniem ekspertów jedną z przyczyn może być zmiana argumentacji. O ile przestrzeń do podważania samego WIBOR-u mocno się zawęziła, o tyle w grze pozostaje argument dotyczący sposobu informowania klientów przez banki.
– TSUE w lutowym wyroku przesądził, że sądy krajowe nie badają metodyki wyznaczania WIBOR – za jej poprawność odpowiada administrator wskaźnika pod nadzorem KNF. To w zasadzie zamknęło drogę do podważania samego WIBOR – przypomina Piotr Rychlicki, analityk Ipopema Securities. Jednocześnie TSUE pozostawił możliwość badania, czy banki właściwie informowały klientów o mechanizmie oprocentowania i czy zapisy umów były odpowiednio skonstruowane. – Kancelarie prawne, które specjalizowały się w sprawach frankowych, teraz agresywnie próbują wykorzystać ten obszar jako nowe pole do dochodzenia roszczeń – zauważa Rychlicki.
– Myślę, że te pozwy są w pewnym sensie rekonesansem: co można w kwestii WIBOR wywalczyć – ocenia Michał Sobolewski, analityk DM BOŚ. – Choć obecnie większość rozstrzygnięć jest niekorzystnych dla klientów, część prawników być może liczy na bardziej prokonsumenckie wyroki i zmianę linii orzeczniczej – dodaje.
Czytaj więcej

POLSTR zadebiutował w kredytach hipotecznych. PKO BP jako pierwszy bank wprowadził nowy wskaźnik referencyjny, a jego hipoteki są obecnie nieco tań...
Druga fala frankowa? Na razie banki nie tworzą rezerw
Rosnąca liczba pozwów w sprawie WIBOR każe postawić pytanie, czy możliwa jest powtórka z sagi frankowej. Zdaniem naszych rozmówców na razie ryzyko takiego scenariusza jest ograniczone. Jak zauważa Michał Sobolewski, w sprawie WIBOR stanowisko instytucji publicznych i nadzorczych jest jednoznaczne, a sam wskaźnik pozostaje regulowany i nadzorowany.
Same banki również nie traktują sporów o WIBOR jako ryzyka porównywalnego z frankami. PKO BP, który ma zdecydowanie najwięcej takich postępowań, na koniec czerwca nie tworzył rezerwy na te sprawy, uznając roszczenia za niezasadne. mBank podkreśla, że ryzyko ocenia indywidualnie, a pozostałe banki wskazują na dotychczasowe, korzystne dla nich orzecznictwo.
Na dziś sektor nie podejmuje też żadnych działań, które miały pokazywać, że WIBOR jest rzeczywiście problemem. Przykładowo nikt – ani nadzór, ani same banki – nie występuje z propozycją jakichkolwiek ugód dotyczących złotowych kredytów hipotecznych. Banki koncentrują się raczej na ograniczaniu ryzyka prawnego na przyszłość, m.in. poprzez prace nad wypracowaniem jednolitego wzorca umowy kredytu hipotecznego.



