

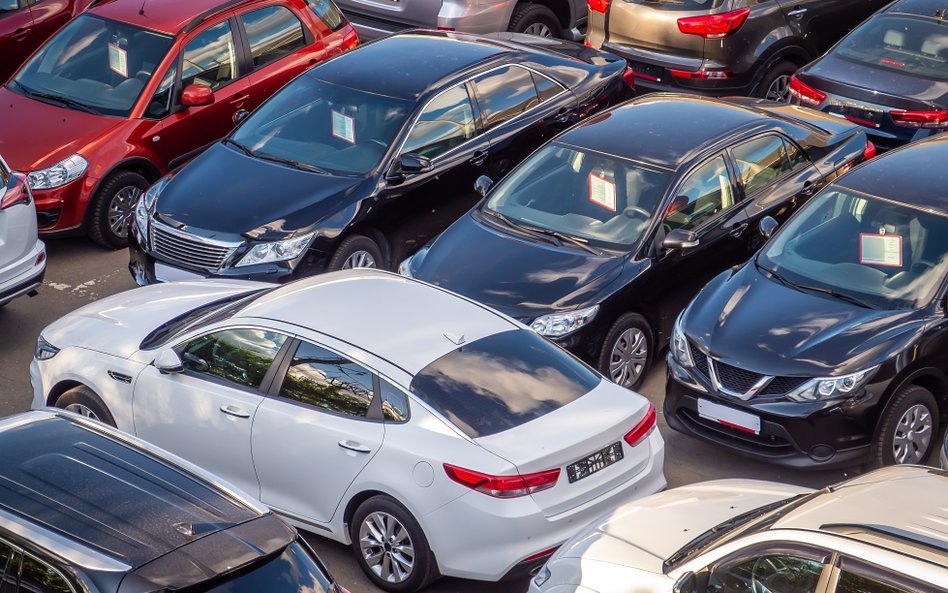
Choć kupujący udowodnił przed sądem ukryte usterki i skutecznie odstąpił od umowy, w ocenie dyrektora Krajowej Informacji Skarbowej mężczyzna powinien rozliczyć podatek od sprowadzenia auta. Skarbówka dopuściła jednak możliwość obniżenia kwoty podatku ze względu na stan techniczny auta.
Sąd unieważnił zakup. Auto wróciło z licytacji komorniczej
Historia, którą opisuje serwis bizblog.pl, sięga początku 2022 r., kiedy kierowca kupił w Niemczech samochód i sprowadził go do Polski. Po przekroczeniu granicy okazało się, że pojazd ma ukryte wady. Nabywca zdecydował się odstąpić od umowy i skierował sprawę na drogę sądową. Sąd przyznał mu rację, potwierdzając skuteczność odstąpienia oraz zobowiązując obie strony do zwrotu wzajemnych świadczeń.
Sprawa miała ciąg dalszy w 2026 r. Sprzedawca z Niemiec był zadłużony, a samochód został zajęty w toku postępowania egzekucyjnego. Ten sam nabywca przejął pojazd na licytacji komorniczej. Uznał, że skoro pierwotna umowa z 2022 r. przestała obowiązywać, nie ciążył na nim wówczas obowiązek zapłaty akcyzy związany ze sprowadzeniem auta. Aby rozwiać wątpliwości, wystąpił o oficjalną interpretację do Krajowej Informacji Skarbowej (KIS).
Czytaj więcej
Inżynier robotyki Darrel Dai poinformował o odejściu z Nvidii po rezygnacji wieloletniego dyrektora generalnego, Jensena Huanga. Głównym powodem je...
Stanowisko Krajowej Informacji Skarbowej. Liczy się fakt sprowadzenia pojazdu
Jak podaje portal WP Finanse, dyrektor Krajowej Informacji Skarbowej nie podzielił argumentacji kierowcy. W wydanej interpretacji wskazano, że obowiązek podatkowy powstał w chwili, gdy mężczyzna odebrał samochód sprowadzony z Niemiec w lutym 2022 r. i zyskał możliwość rozporządzania nim jak właściciel. Zdaniem fiskusa to właśnie wtedy doszło do nabycia wewnątrzwspólnotowego, które rodzi obowiązek rozliczenia akcyzy – w tym przypadku według stawki 3,1 proc.
Interpretacja przyniosła jednak kierowcy także korzystne informacje. Po pierwsze ponowne nabycie tego samego pojazdu na licytacji komorniczej w 2026 r. nie powoduje konieczności zapłaty po raz kolejny. Po drugie, przy wyliczaniu podatku z 2022 r. nabywca może uwzględnić rzeczywisty stan techniczny pojazdu z dnia zakupu. Jeśli ukryte wady sprawiały, że auto było wówczas warte mniej niż sprawny egzemplarz tego samego modelu, podatek może zostać odpowiednio obniżony.
Czytaj więcej
Od 1 stycznia 2027 r. w Zjednoczonych Emiratach Arabskich zaczną obowiązywać zaostrzone przepisy ruchu drogowego. Zgodnie z nowymi regulacjami będz...

