

Wyobraźmy sobie dwóch wędrowców. Obaj niosą na plecach 20 kilogramów (to nasze podatki). Pierwszy ma wygodny plecak z ergonomicznym stelażem, wygodne buty i zmierza równym krokiem przed siebie. Drugi niesie swój ciężar w niewygodnej, dziurawej torbie, z której coś wystaje i go uwiera, coś wypada, a nieodpowiednie do wędrówki buty nie dają stabilnego oparcia. Ciężar ten sam – jednak różne czasy przejścia i szanse na dotarcie do celu. Tak samo jest z naszym systemem podatkowym.
Znaczenie ma nie tylko wysokość podatków, ale też odpowiednie rozłożenie obciążenia
Wielu ekonomistów na przestrzeni wieków postulowało, że podatki powinny być neutralne: nie powinny ani zniechęcać, ani zachęcać podatników do określonych działań. W praktyce pełna neutralność nie jest możliwa, ponieważ nawet wędrowiec z wygodnym plecakiem odczuwa, że niesie go na plecach.
To może nas skłaniać do przekonania, że istnieje prosta zależność: wysokie obciążenia podatkowe czynią system podatkowy niekonkurencyjnym. Jednak przykład naszych wędrowców pokazuje, że kluczowe jest odpowiednie rozłożenie i zaprojektowanie tego obciążenia – i to są czynniki decydujące o ostatecznym wyniku wędrówki.
Czytaj więcej
Zadaniem wymagającym odwagi politycznej, wiedzy i wizji rozwoju nie jest kolejna punktowa nowelizacja. Dobrze zaprojektowany system podatkowy musi...
W Polsce poziom wpływów podatkowych w relacji do PKB wynosi 36,6 proc., czyli powyżej średniej OECD bliskiej 34 proc. PKB (praktycznie z każdym rokiem jest coraz wyższy). Wyniki powyżej 40 proc. PKB odnotowują m.in. Belgia, Austria i Szwecja. Jednocześnie systemy podatkowe tych państw wypadają widocznie lepiej w Międzynarodowym Rankingu Konkurencyjności Podatkowej Tax Foundation.
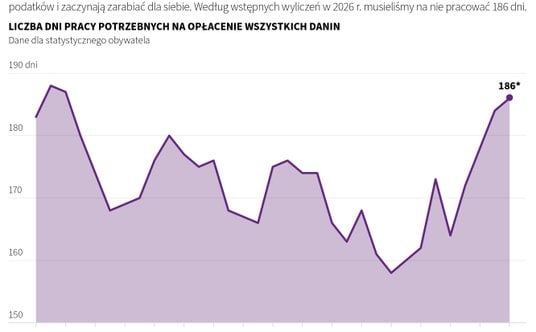
Dzień wolności podatkowej w Polsce
Estonia i Łotwa, które od lat plasują się na szczycie rankingu, mają udział podatków w PKB na poziomie 35 proc., czyli również powyżej średniej OECD. Oznacza to, że konkurencyjność systemu podatkowego nie jest prostą wypadkową niskich podatków, lecz decyduje o niej coś jeszcze.
Tym elementem jest jego konstrukcja. Kwestia dochodów, które państwa uzyskują z podatków, jest w stosunku do niej wtórna. To dlatego autorzy Międzynarodowego Rankingu Konkurencyjności Podatkowej Tax Foundation kluczową wagę przykładają do neutralności, przejrzystości i prostoty systemu podatkowego.
Jakie są słabe punkty polskiego systemu podatkowego?
W najnowszym rankingu Tax Foundation 2026 Polska utknęła na odległym 32. miejscu na 38 badanych państw. Gorzej od nas wypadają Portugalia, Islandia, Hiszpania, Włochy, Kolumbia i Francja, lecz to żadne pocieszenie.
Dalekie miejsce Polski wynika w szczególności z niskiej pozycji w zakresie opodatkowania konsumpcji, majątku oraz działalności międzynarodowej (odpowiednio 36., 29. i 25. miejsce). W zakresie PIT i CIT Polska wypada lepiej, zajmując odpowiednio 11. i 12. miejsce. Co to mówi o naszych podatkach?
Najmniej zniekształcające dla gospodarki jest opodatkowanie konsumpcji, ponieważ – w przeciwieństwie do podatków dochodowych – nie hamuje ono bezpośrednio oszczędności i inwestycji. Tymczasem Polska wypada najgorzej właśnie pod względem opodatkowania konsumpcji. Mamy wyjątkowo wąską bazę podatkową w VAT, co jest efektem szerokiego stosowania zwolnień i obniżonych stawek. Mamy również relatywnie wysoki, na tle międzynarodowym, limit przychodów uprawniający do zwolnienia z VAT (240 tys. zł), który stanowi potencjalny czynnik hamujący wzrost skali działalności gospodarczej. Przedsiębiorca, który zbliża się do tego progu, może mieć podatkową zachętę, by nie zwiększać sprzedaży.
Mamy też w Polsce bardzo skomplikowane opodatkowanie dochodów, wynikające między innymi z pofragmentowania systemu bez myśli przewodniej. Mimo że stawki podatkowe wydają się umiarkowane w porównaniu z innymi państwami, to ograniczone możliwości rozliczania strat podatkowych czy stosunkowo długie okresy amortyzacji środków trwałych zniechęcają do podejmowania ryzyka. Ponadto występują liczne ulgi podatkowe, które w praktyce oznaczają subsydiowanie określonych rodzajów działalności.
Czytaj więcej
Bez reform podatkowych Polska pozostanie krajem o dużych ambicjach, ale nieidącym z nimi w parze mało konkurencyjnym systemie podatkowym, który zna...
W czym przeszkadzają zniekształcające decyzje podatki?
Podatki, które zniekształcają decyzje dotyczące pracy, inwestycji i prowadzenia działalności gospodarczej, ograniczają tempo wzrostu gospodarczego. Zwiększają koszty aktywności ekonomicznej, zniechęcając przedsiębiorców do inwestowania i rozwoju. W efekcie gospodarka wykorzystuje swoje zasoby mniej efektywnie, co przekłada się na niższą produktywność i wolniejszy wzrost.
I właśnie tu leży nasz problem. Nie chodzi wyłącznie o to, ile państwo pobiera z naszych kieszeni, ale również o to, jak to robi. Nawet ten sam ciężar łatwiej nieść w dobrze zaprojektowanym plecaku i odpowiednich butach.



