

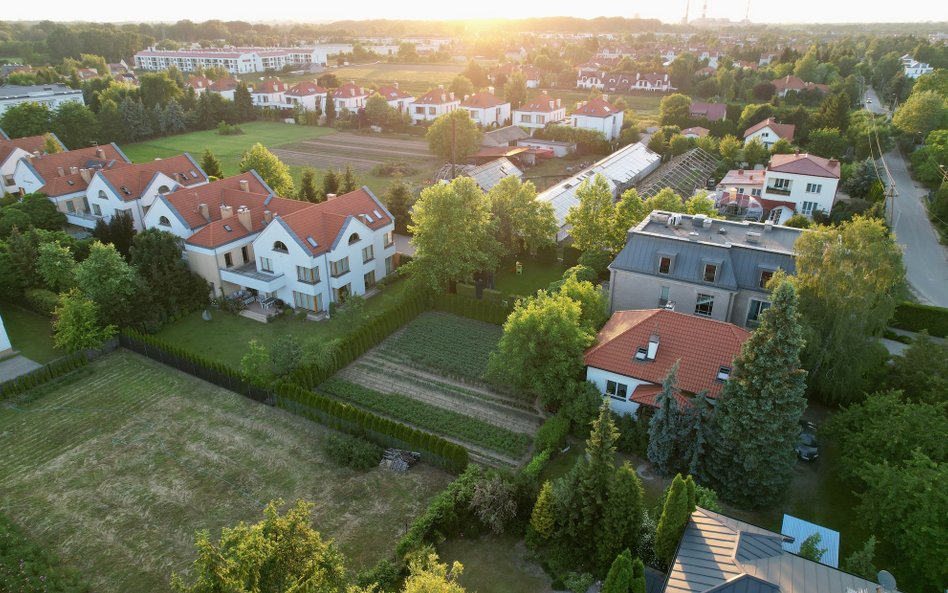
Czy sprzedaż kilku działek budowalnych jest działalnością gospodarczą i powinna być opodatkowana PIT mimo tego, że od ich nabycia minęło kilka lat? – pyta jeden z czytelników.
– Takich pytań jest ostatnio bardzo dużo – mówi Arkadiusz Łagowski, doradca podatkowy, partner w kancelarii Chojnacka & Łagowski. Wskazuje, że wielu właścicieli działek składało przed końcem sierpnia wnioski o wydanie decyzji o warunkach zabudowy, tzw. wuzetki (pisaliśmy o tym m.in. w „Rzeczpospolitej” z 17 sierpnia), zmieniły się bowiem przepisy (obecnie wnioski nie są procedowane w gminach, które nie uchwaliły planów ogólnych). – I widać już ruch w interesie, sporo osób przymierza się do zbycia gruntów. A chętnych do sprzedaży będzie jeszcze więcej, bo ostatnio wydawane wuzetki obowiązują jedynie przez pięć lat – podkreśla ekspert.
Czytaj więcej

Do 31 sierpnia 2026 roku gminy mają czas na uchwalenie planów ogólnych, które zmienią zasady zagospodarowania terenów w całej Polsce. Problem w tym...
Nie unikniemy PIT od dochodu, jeśli prowadzimy biznes
Przypomnijmy, że zgodnie z ogólnymi zasadami rozliczania nieruchomości fiskus nie zainteresuje się sprzedawanymi działkami, jeśli minęło pięć lat od ich nabycia. Termin liczy się od końca roku, w którym to nabycie nastąpiło. Jeśli dostaliśmy nieruchomość w spadku, pięć lat liczone jest od nabycia przez spadkodawcę. Od PIT możemy uchronić się także wtedy, gdy sprzedamy nieruchomość przed terminem i przeznaczymy pieniądze na cele mieszkaniowe. Mamy na to trzy lata.
Nie unikniemy jednak podatku, jeśli sprzedaż działek jest działalnością gospodarczą. Wtedy musimy zapłacić PIT od dochodu, niezależnie od tego, ile czasu minęło od nabycia gruntu. Nie pomoże też przeznaczenie pieniędzy na cele mieszkaniowe.
Czytaj więcej
Skarbówka może uznać, że sprzedaż gruntów to działalność gospodarcza. I nałożyć podatek.
Ile wyniesie podatek? Na skali jest to 12 proc. do 120 tys. zł dochodu rocznie. Powyżej PIT wynosi 32 proc. Do tego w działalności dochodzi jeszcze składka zdrowotna. U przedsiębiorcy na skali wynosi 9 proc. dochodu. Jeśli nie zapłacimy tych danin od razu, urzędnicy naliczą nam odsetki za zwłokę. Sprzedawcy grozi też grzywna.
Niejasne kryteria działalności gospodarczej
– Problem w tym, że kryteria działalności gospodarczej z art. 5a pkt 6 ustawy o PIT, czyli działanie w sposób zorganizowany, ciągły i kierowanie się chęcią zysku, spełnić jest bardzo łatwo. Każdy przecież chce zarobić na transakcji. Każdy też podejmuje przed sprzedażą jakieś czynności, np. dzieli grunty na części, żeby łatwiej ich się pozbyć i więcej za nie dostać. Skarbówka może więc przyjąć, że działa w sposób zorganizowany. A jak przeprowadzi kilka transakcji, fiskus może uznać, że spełnia też warunek ciągłości – mówi Arkadiusz Łagowski.
Czytaj więcej

Po wyroku Trybunału Sprawiedliwości UE skarbówka nie ma wątpliwości, że podatnikiem VAT jest sprzedawca działki, za którego wszystkie formalności z...
Spójrzmy na jedną z ostatnich interpretacji. Wystąpił o nią mężczyzna, który dostał działki od ojca (jedną też kupił). Są to grunty rolne i łąki. W miejscowym planie zagospodarowania przestrzennego przeznaczone zostały na funkcję mieszkaniową. Działki zostały podzielone, mężczyzna podkreśla, że było to niezbędne do uzyskania pozwoleń na budowę domów jednorodzinnych. Nie podjęto na nich jednak żadnych prac, nie posiadają żadnego uzbrojenia, nie ma na nich jakichkolwiek przyłączy (prądu, wody, gazu, kanalizacji) czy infrastruktury drogowej.
Po śmierci ojca mężczyzna postanowił sprzedać grunty. Zamierza przeprowadzić dwie transakcje (ale z jednym kontrahentem). Nie będzie korzystał z usług pośrednika, nie prowadzi też działań promocyjnych i marketingowych. Środki przeznaczy na cele prywatne.
Jak rozliczyć sprzedaż? Mężczyzna twierdzi, że nie musi wykazywać przychodu i płacić PIT od dochodu, ponieważ od nabycia gruntów minęło więcej niż pięć lat. Uważa też, że wykonywane przez niego czynności nie są działalnością gospodarczą.
Jeśli inwestujesz, to jesteś przedsiębiorcą
Fiskus zgodził się z nim tylko częściowo. Uznał, że działalnością gospodarczą nie jest sprzedaż jedynie dwóch działek. Pozostałe powinny być opodatkowane na zasadach obowiązujących przedsiębiorców. „Podejmowane przez Pana działania nie mieszczą się w zwykłym zarządzie własnym majątkiem, związanym ze zwykłym gospodarowaniem tym majątkiem i wskazują na działania o charakterze inwestycyjnym, typowe dla przedsięwzięć realizowanych w ramach działalności gospodarczej” – czytamy w interpretacji (nr 0113-KDIPT2-2.4011.671.2026.2.KR).
Czytaj więcej

Jeśli sprzedawca działki korzysta z pomocy profesjonalnego pełnomocnika, który przygotowuje transakcję, dla fiskusa jest podatnikiem VAT. Takie pod...
– Ta sprawa pokazuje, że podejście fiskusa może być bardzo różne. Z interpretacji niespecjalnie bowiem wynika (spora część stanu faktycznego została zanonimizowana), dlaczego akurat sprzedaż dwóch działek nie jest działalnością, a pozostałych jest – mówi Arkadiusz Łagowski. Podkreśla, że bardzo trudno wytyczyć granicę, po przekroczeniu której sprzedawca staje się przedsiębiorcą. Decyduje o tym ogół okoliczności. Przykładowo, jeśli rolnik pozbędzie się kilku działek odziedziczonych po rodzicach, wydaje się, że powinno być to potraktowane jako zwykłe zarządzanie majątkiem prywatnym. Ryzyko uznania za przedsiębiorcę rośnie, jeśli ktoś kupił ziemię po to, aby na niej zarobić i odpowiednio ją do zyskownej transakcji przygotował zwiększając jej wartość (czyli jest to klasyczna inwestycja), m.in. podzielił grunty na mniejsze działki, wykonał przyłącza, załatwił formalności, intensywnie swoją ofertę promuje, korzysta z pomocy profesjonalnego pośrednika. Ważna jest też liczba transakcji. Ale nie decydująca, są interpretacje fiskusa, w których za biznes uznawał sprzedaż trzech działek, a dziesięciu nie.
RAMKA
Działalność gospodarcza
Łatwo stać się podatnikiem VAT
Opodatkowanie sprzedawcy gruntów firmowym PIT to nie wszystko, grozi mu też VAT. Przypomnijmy, że podatnikami VAT są np. osoby fizyczne wykonujące samodzielnie działalność gospodarczą (bez względu na jej cel i rezultat). Jest nią wszelka działalność producentów, handlowców lub usługodawców, w tym m.in. rolników. Działalność gospodarcza obejmuje w szczególności czynności polegające na wykorzystywaniu towarów w sposób ciągły dla celów zarobkowych. Tak wynika z art. 15 ust. 1 i ust. 2 ustawy o VAT.
- Definicja działalności gospodarczej z ustawy o VAT jest jeszcze pojemniejsza niż w ustawie o PIT. Nietrudno spełnić jej warunki, a urzędnicy skrzętnie to wykorzystują – mówi Arkadiusz Łagowski.
O tym, że sprzedawca działek łatwo może stać się VAT-owcem i jakie są tego konsekwencje, szerzej pisaliśmy m.in. w „Rzeczpospolitej” z 3 kwietnia 2025 r. i 29 maja 2025 r.

