

Z tego artykułu dowiesz się:
- W których metropoliach podwyżka limitów cenowych realnie zwiększyła ofertę mieszkań bez wkładu własnego.
- Co, oprócz ceny za metr kwadratowy, jest kluczowym warunkiem zawężającym pulę dostępnych lokali.
- Dlaczego niewielki metraż często wyklucza mieszkanie z programu, mimo pozornie atrakcyjnej ceny całkowitej.
- Na jakie dodatkowe dopłaty od państwa mogą liczyć beneficjenci programu w trakcie spłaty kredytu.
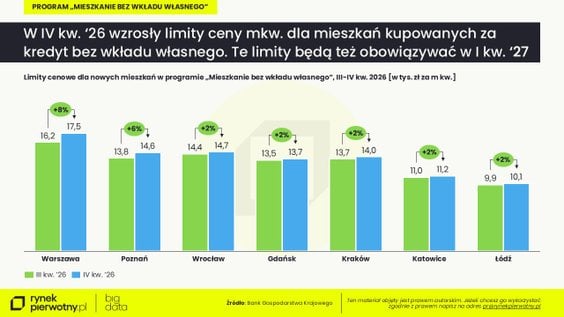
W październiku zaczęły obowiązywać nowe, wyższe limity ceny metra kwadratowego mieszkań kupowanych w ramach programu „Mieszkanie bez wkładu własnego”.
W IV kwartale 2026 r. i w I kwartale 2027 r. najwyższy limit dla nowych mieszkań będzie obowiązywać w Warszawie – wzrósł z 16,2 tys. do 17,5 tys. zł za metr. W Poznaniu limit zwiększono z 13,8 tys. do 14,6 tys. zł za metr, we Wrocławiu z 14,4 tys. do 14,7 tys. zł, w Gdańsku z 13,5 tys. do 13,7 tys. zł, w Krakowie z 13,7 tys. do 14 tys. zł, w Katowicach z 11 tys. do 11,2 tys. zł, a w Łodzi z 9,9 tys. do 10,1 tys. zł za metr.
Ile za mieszkanie „bez wkładu własnego”
– Podwyżka limitów ceny metra kwadratowego była potrzebna, bo wcześniejsze coraz wyraźniej rozmijały się z rynkowymi realiami. Problem w tym, że aby skorzystać z rządowej gwarancji wkładu własnego, cena mieszkania musi się też zmieścić w limicie kwoty samej gwarancji. I to właśnie ten warunek najmocniej zawęża pole wyboru, szczególnie w największych i najdroższych metropoliach – mówi Marek Wielgo, ekspert portalu RynekPierwotny.pl.
Czytaj więcej

Chętnych na mieszkania jest więcej. Na rynku pierwotnym wzięcie mają te gotowe. Na wtórnym wzrosło zainteresowanie lokalami do 40 mkw. W co 20 tran...
Osoby korzystające z maksymalnej gwarancji BGK, która może zastąpić brakujący wkład własny, w praktyce muszą szukać mieszkań kosztujących ok. 0,5 mln zł lub mniej. Kredytobiorca kupi droższe mieszkanie pod warunkiem, że ma oszczędności na część wymaganego wkładu własnego.
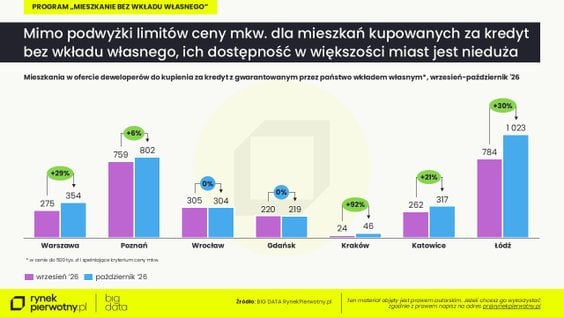
Z analiz BIG DATA RynekPierwotny.pl wynika, że zmiany limitów ceny metra kwadratowego przełożyły się w większości miast na wzrost liczby mieszkań deweloperskich spełniających warunki programu.
Ale, jak zaznacza Marek Wielgo, skala tego wzrostu była bardzo zróżnicowana. – Największa poprawa nastąpiła w Łodzi i Warszawie. W Gdańsku, Wrocławiu i Krakowie podwyżka limitów nie przyniosła praktycznie żadnej zmiany – analizuje ekspert.
W Łodzi liczba takich lokali zwiększyła się z 784 do 1023, w Warszawie z 275 do 354. W Katowicach oferta wzrosła z 262 do 317 mieszkań, w Poznaniu z 759 do 802.
– Znacznie słabszy efekt przyniosła podwyżka limitów w Gdańsku, Wrocławiu i Krakowie. W Gdańsku liczba mieszkań kwalifikujących się do programu zmniejszyła się o jeden lokal, do 219 lokali, a we Wrocławiu również o jeden, do 304. W Krakowie, mimo podwyższenia limitu cen, oferta nadal pozostaje symboliczna i obejmuje zaledwie 46 mieszkań – podaje Marek Wielgo.
Jaki metraż mieszkań na kredyt „bez wkładu”
– Problem w tym, że nawet niewielki metraż nie gwarantuje spełnienia warunków programu. W Warszawie spośród 354 mieszkań możliwych do zakupu na kredyt bez wkładu własnego tylko 148 było lokalami jednopokojowymi, a 192 – dwupokojowymi. Podobny schemat widać w innych miastach – mówi Marek Wielgo. – Małe mieszkania, choć tańsze w ujęciu całkowitym, bardzo często mają cenę metra kwadratowego zbyt wysoką, by zmieścić się w ustawowym limicie.
Czytaj więcej

Dalszego wzrostu sprzedaży mieszkań spodziewa się niemal 40 proc. deweloperów, spadków – tylko 8 proc. Część mówi o podwyżkach cen – wynika z indek...
Ekspert portalu RynekPierwotny.pl zaznacza, że spełnienie jednocześnie obu kryteriów w praktyce eliminuje znaczną część kawalerek i popularnych mieszkań dwupokojowych. – Co z tego, że można je kupić za pół miliona złotych, skoro tylko nieliczne mieszczą się w limicie ceny za metr kwadratowy. Pod tym względem małe metraże są zwykle najdroższe – podkreśla Marek Wielgo.
Jak podaje, przywołując dane Banku Gospodarstwa Krajowego, który zarządza programem, w pierwszym półroczu 2026 r. z państwowej gwarancji wkładu własnego skorzystało ok. 13,5 tys. kredytobiorców, czyli o ok. 40 proc. więcej niż w analogicznym okresie rok wcześniej.
Czytaj więcej
Liczba osób, które wypłacają oszczędności z PPK na wkład własny systematycznie rośnie, ale w skali systemu to znikome kwoty. W tańszych miastach os...
Kredytów z gwarantowanym przez państwo wkładem własnym udzielają obecnie cztery banki: PKO Bank Polski, Bank Pekao SA, Alior Bank oraz Santander Bank.
Marek Wielgo zwraca też uwagę na dodatkową korzyść w postaci dopłat od państwa. – W przypadku narodzin drugiego dziecka w okresie spłaty kredytu dopłata wynosi 20 tys. zł, a każde kolejne dziecko premiowane jest kwotą 60 tys. zł – wskazuje.



