

Z badania IBRiS dla portalu Tabelaofert wynika, że dla ok. co dziesiątego respondenta z miast powyżej 250 tys. mieszkańców największą barierą w zakupie mieszkania jest wkład własny do kredytu, a nie np. mała zdolność kredytowa lub cena. – Z punktu widzenia pozostałych respondentów kwestia wkładu własnego może być mieszkaniowym problemem numer dwa lub trzy – mówi Andrzej Prajsnar, ekspert portalu Tabelaofert. „pożyczony”
Czytaj więcej:

Z oferty najmu znikają przede wszystkim tanie mieszkania i kwatery blisko uczelni. Zostają drogie, na które mało kogo stać. Kto uzbierał wkład włas...
Pro
Mieszkanie, dom, działka
Wkład własny do kredytu można sfinansować pożyczką z PPK (Pracownicze Plany Kapitałowe). Do czasowej wypłaty oszczędności emerytalnych w celu sfinansowania wkładu są uprawnieni uczestnicy systemu PPK poniżej 45. roku życia.
Wypłata do 100 proc. oszczędności z PPK na cele kredytowe jest możliwa tylko raz. Pieniądze mogą powiększyć wkład własny do kredytu na budowę lub przebudowę domu, zakup domu, mieszkania lub spółdzielczego własnościowego prawa do lokalu, kupno działki, a także nabycie udziału w domu, lokalu mieszkalnym lub działce. Pożyczka z PPK jest bezpłatna, nie zależy od dochodu oszczędzającego.
– Może być przydatna dla osób, które nie mają dużego wkładu, ale nie skorzystają z oferty budownictwa społecznego np. z powodu zbyt wysokich dochodów – wyjaśnia Andrzej Prajsnar. Pieniądze z PPK mogą pożyczyć także osoby z ponadprzeciętnymi zarobkami. A większy wkład własny oznacza mniejszą sumę, która będzie oprocentowana w ramach kredytu. Pieniądze do PPK są zwracane bez odsetek, opłat i prowizji. – To czysty zysk wynikający z różnicy oprocentowania: przykładowo 6 proc. w banku i 0 proc. w PPK – podkreśla ekspert.
Pożyczka z PPK nie oznacza opuszczenia systemu. Zasady zwrotu oszczędności są ustalane indywidualnie z instytucją prowadzącą PPK. Ustawa wskazuje, że spłata nie może rozpocząć się później niż pięć lat od dnia wypłaty i nie może trwać dłużej niż 15 lat od tego dnia. Ci, którzy nie spłacą pożyczki w terminie, zapłacą 19-proc. podatek od dochodów kapitałowych uzyskanych z niezwróconych później pieniędzy. – To jedyna sankcja. Oczywiście lepiej zwrócić całość, bo oszczędzanie w PPK jest korzystne – podkreśla Prajsnar.
Ekspert podaje, że modelowy uczestnik PPK pod koniec 2025 r. miał ok. 23 tys. zł – 32 tys. zł oszczędności, przy założeniu gromadzenia ich od grudnia 2019 r. W przypadku modelowej pary kwoty te (23 tys. – 32 tys. zł) można śmiało podwoić.
Jaki wkład do kredytu
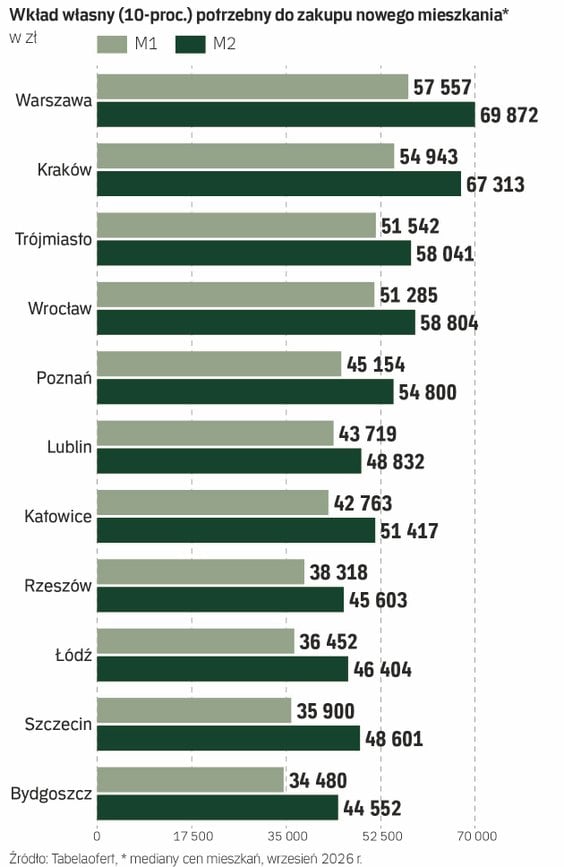
Większość banków akceptuje 10-proc. wkład własny. Zarówno w przypadku singla kupującego nową kawalerkę, jak i pary szukającej dwupokojowego lokalu, wypłata z PPK (23 tys. zł – 32 tys. zł na osobę), może pokryć znaczną część minimalnego wkładu. – W przypadku zakupu M2 w tańszych miastach, jak Bydgoszcz, Łódź, Rzeszów, oszczędności emerytalne pary mogą sfinansować nawet więcej niż całość minimalnego wkładu – zauważa Prajsnar.
Tabeleofert.pl bierze pod uwagę mediany cen nowych mieszkań z września. W Bydgoszczy 10-proc. wkład do kredytu na zakup kawalerki to niespełna 34,5 tys. zł, na zakup dwupokojowego lokalu – ok. 44,5 tys. zł. W Łodzi to odpowiednio 36,4 tys. zł (10-proc. wkład na kawalerkę) i 46,4 tys. zł (dwa pokoje).
Najgorzej jest w Warszawie, zwłaszcza dla singla. 10-proc. wkład na zakup kawalerki to ponad 57,5 tys. zł. Chętny na zadłużenie się na dwa pokoje musi wyłożyć niemal 69,9 tys. zł. – Wynagrodzenia w stolicy są znacznie wyższe od średniej krajowej – zaznacza Andrzej Prajsnar. – W porównaniu z ogólnopolską średnią większe będą także salda Warszawiaków na PPK.
Czytaj więcej
Po krótkim wiosennym boomie liczba mieszkań w uruchamianych przez deweloperów projektach skurczyła się czwarty miesiąc z rzędu. Opadła też fala kum...
Zdaniem Andrzeja Prajsnara większa świadomość na temat pozyskiwania pieniędzy na wkład z PPK wpłynęłaby zapewne na wzrost popularności rozwiązania. – To właśnie brak minimalnego wkładu jest jedną z głównych barier przy zakupie lokum – akcentuje. – Nie można też abstrahować od tematu bankowego oprocentowania kredytów. Pod względem jego wysokości Polska jest nadal na drugim miejscu w UE.
Wypłaca więcej osób
Jak wynika z danych PFR Portal PPK, liczba osób, które wypłacają oszczędności z PPK na wkład własny systematycznie rośnie. W 2024 r. było ich 2505, w 2025 r. – 3865, a w tym – już 4242. Rośnie też kwota wypłaconych na ten cel pieniędzy. Dwa lata temu było to niespełna 61 mln zł, rok temu ponad 105 mln zł, a w tym roku już niemal 136 mln zł.
Od początku uruchomienia PPK w 2019 r. z tej możliwości skorzystało 12744 osób, wypłacając na wkład ponad 335,2 mln zł. W skali PPK to znikome kwoty.
Z możliwości długoterminowego oszczędzania w tym programie korzysta już 4,47 mln osób. Wartość aktywów zgromadzonych na ich rachunkach na koniec sierpnia sięgnęła niemal 58 mld zł.
– Możliwość wykorzystania środków PPK na wkład własny nadal nie jest dobrze znana. Najczęściej mówi się o PPK jako narzędziu długoterminowego oszczędzania na przyszłość. A ustawa przewiduje rozwiązania, które mogą pomóc uczestnikom w realizacji ważnych celów życiowych, jak zakup mieszkania – mówi Marta Damm-Świerkocka, członkini zarządu PFR Portal PPK.
Podkreśla, że jest to jedna z najbardziej atrakcyjnych form skorzystania z pieniędzy zgromadzonych w PPK przed ukończeniem 60. roku życia. W przeciwieństwie do standardowego zwrotu środków, uczestnik nie traci wpłat pracodawcy ani dopłat od państwa, nie zapłaci także podatku od zysków kapitałowych. – To bardzo korzystne rozwiązanie, pozwala zachować wszystkie korzyści wynikające z uczestnictwa w programie – ocenia Marta Damm-Świerkocka. – Nie są to środki wypłacane bezwarunkowo. Mechanizm działa raczej jak czasowe wykorzystanie własnych oszczędności na ważny cel mieszkaniowy.
Czytaj więcej
- Nie ma powodu obawiać się bessy – mówią do uczestników PPK eksperci. Ich zdaniem realna strata w długim terminie na wieloletnim oszczędzaniu w ty...
Oskar Sobolewski, ekspert emerytalny i rynku pracy HRK Payroll, zwraca uwagę, że tego rodzaju wypłata jest rozwiązaniem korzystniejszym niż zwykła wypłata środków z tego programu, które uczestnik PPK chciałby wykorzystać na cele mieszkaniowe niezwiązane z wkładem. – Znam osoby, które zrezygnowały z PPK, szukając dodatkowych pieniędzy na zakup mieszkania. Potem żałowały rezygnacji z oszczędzania w PPK, bo zapisywały się do tego programu z myślą o budowaniu kapitału na czas po 60. roku życia – mówi.
„Pomieszanie celów”
Krytyczny wobec możliwości wypłaty pieniędzy z PPK na cele mieszkaniowe jest dr Marcin Wojewódka, radca prawny, prezes zarządu Instytutu Emerytalnego. – Byłem i nadal jestem przeciwnikiem tego rozwiązania. Zostało wprowadzone do ustawy o PPK bez głębszego pomyślunku, trochę na zasadzie „jak na siłę uatrakcyjnić PPK”. Nikt nie patrzył na jego sensowność. Dziś po kilku latach widać na liczbach, że ono po prostu nie ma sensu – uważa.
Dr Wojewódka wskazuje, że celem ustawy o PPK jest długoterminowe budowanie kapitału na czas po zakończeniu aktywności zawodowej. Wcześniejsza wypłata pieniędzy burzy to założenie. Poza tym pieniądze z PPK wystarczają, zwłaszcza w większych miastach, na pokrycie zaledwie części, często niewielkiej, wkładu własnego. A wcześniejsza wypłata oszczędności, nawet jeśli później zostają zwrócone, niweczy wysiłek skutecznego pomnażania kapitału, psując efekt procentu składanego.
Czytaj więcej

Doraźne wypłacanie oszczędności zgromadzonych w PPK, po to, by pokryć jakieś bieżące wydatki, przyniesie uczestnikowi tego programu więcej szkód ni...
– Od finansowania wkładu własnego powinny być instrumenty polityki mieszkaniowej. PPK powinno pozostać możliwie prostym programem długoterminowego oszczędzania. Mieszanie tych dwóch celów nie rozwiązuje problemu dostępności mieszkań, a osłabia długoterminową funkcję programu PPK – przekonuje dr Wojewódka.
Ile wykładają klienci
Tomasz Kosiba, regionalny dyrektor sprzedaży w firmie doradztwa finansowego Credipass, ocenia, że PPK na wkład własny to rozwiązanie wciąż mało znane, choć klienci korzystają z niego coraz częściej. – Zwykle to osoby w wieku 25–40 lat, zatrudnione na etacie w większych firmach i korporacjach. Kwoty w PPK rzadko pokrywają cały wkład, ale często domykają brakującą część transakcji – mówi.
Przykład. Mieszkanie za 600 tys. zł, 20 proc. wkładu to 120 tys. zł. Klient ma 100 tys. zł oszczędności i 25 tys. zł w PPK. – Dzięki PPK przekracza próg 20 proc. i może dostać lepszą marżę. Wtedy to dobre rozwiązanie – ocenia Tomasz Kosiba.
Ekspert odradza wypłatę na wkład, gdy klient ma inne źródła wkładu i PPK nie zmieni warunków kredytu, gdy za kilka lat rata plus zwrot pieniędzy do PPK mogłyby nadwyrężyć budżet, gdy klient traktuje PPK przede wszystkim jako zabezpieczenie emerytalne. – Wypłacone środki nie pracują przez ten czas – podkreśla. – A brak zwrotu do PPK to utrata dopłat państwa, wpłat od pracodawcy i konieczność zapłaty podatku od zysków.
Czytaj więcej:

Wrzesień to ostatnia szansa na podkręcenie kwartalnych wyników sprzedaży mieszkań. Deweloperzy starają się też pozbyć zapasów gotowych lokali. To m...
Pro
Tomasz Kosiba przyznaje, że zgromadzenie wkładu to dla wielu klientów najtrudniejszy etap. – Przy obecnych cenach mieszkań nawet 10 proc. oznacza kilkadziesiąt tys. złotych. Klienci najczęściej przychodzą z wkładem 10–20 proc. – mówi. – Różnica jest istotna, wpływa na cenę kredytu. Przy 20-proc. wkładzie marża jest niższa, kredyt jest tańszy, co w perspektywie wieloletniej spłaty znacznie zmniejsza zapłacone bankowi odsetki.
Mieszkanie bez wkładu można też kupić w ramach Rodzinnego Kredytu Mieszkaniowego. Wkład zastępuje gwarancja państwowego BGK – do 100 tys. zł. – Są jednak ograniczenia. Np. cena mieszkania nie może przekroczyć limitów za metr, co w dużych miastach mocno zawęża wybór – zauważa ekspert.
Czytaj więcej:

Z programu „Mieszkanie bez wkładu własnego” mogą skorzystać nieliczni. Najwięcej nowych lokali mieszczących się w limitach jest w Poznaniu. Właściw...
Pro
Wkład własny z PPK? – Rzadko który klient wie o takiej możliwości – mówi Krzysztof Bontal, ekspert finansowy Proferto. – W przypadku młodych osób, które niedawno weszły na rynek pracy, problemem jest mała kwota oszczędności. Ale małżonkowie mogą je wypłacić osobno na tę samą inwestycję.
Ekspert ocenia, że gdy brakuje nam na wkład, to pieniądze z PPK mogą być prostym i tanim rozwiązaniem. – Jeśli chcielibyśmy tylko zmniejszyć kredyt, to może być różnie. Wpłacone pieniądze na nas nie pracują. Jeśli okaże się, że mogły zarobić więcej, niż to, co miesięcznie zaoszczędziliśmy na odsetkach od kredytu, to ekonomicznie nie musi to się opłacić – podsumowuje.



