


Z tego artykułu dowiesz się:
- W jakich obszarach rynku półprzewodników Polska buduje swoją strategiczną pozycję?
- Na czym polega przewaga azotku galu nad krzemem i jaką unikalną, światową technologię w tej dziedzinie posiada Polska?
- Jaką rolę w rozwoju branży chipów mogą odegrać sektor zbrojeniowy oraz spółki z udziałem Skarbu Państwa?
- Z jakimi barierami mierzy się branża i jakie instrumenty finansowe mają pomóc w pokonaniu tzw. doliny śmierci?
Polska może stać się jednym z kluczowych krajów w europejskim sektorze półprzewodników i wzmocnić swoją pozycję w łańcuchu dostaw tych strategicznych technologii – z najnowszego raportu BGK, który „Rzeczpospolita” poznała jako pierwsza, wynika, że naszą przewagą nie będzie kosztowna produkcja najbardziej zaawansowanych chipów, lecz specjalizacja w projektowaniu układów scalonych, technologiach energoelektronicznych, fotonice oraz montażu, testowaniu i pakowaniu układów scalonych. Długoterminowe finansowanie zapewnić mają m.in. instrumenty Banku Gospodarstwa Krajowego.
Prognozy są obiecujące, do 2035 r. wartość rodzimego rynku chipów będzie rosła szybciej niż globalna dynamika. Jest tylko „ale”, i to niejedno.
Krzemowy paradoks
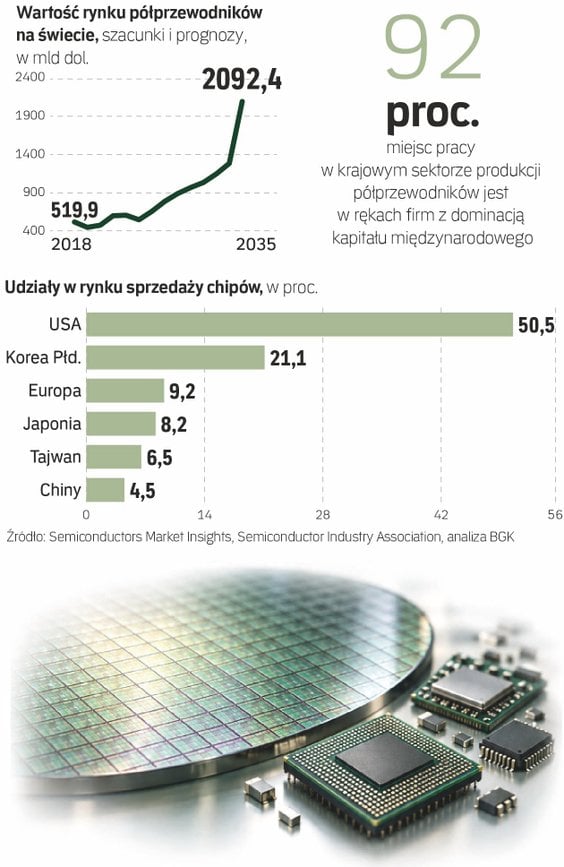
Raport BGK „Technologie kluczowe: półprzewodniki jako zasób strategiczny dla Polski”, wskazuje, że w ciągu niecałej dekady wartość polskiego rynku półprzewodników skoczy z 5,1 mld dol. do 23,7 mld dol., a średnioroczne tempo wzrostu sięgnie niemal 17 proc., gdy globalnie będzie to 10 proc. I choć nad Wisłą nie mamy finansowych ani technologicznych warunków, by konkurować w najbardziej kapitałochłonnej produkcji zaawansowanych struktur krzemowych od podstaw (tzw. front-end), to specjalizacja we wspomnianym tzw. segmencie back-end może być naszą przewagą. Eksperci BGK twierdzą, że mamy szansę zająć strategiczną pozycję w sektorze i rekomendują skupienie się na warstwie aplikacyjnej i energoelektronice (np. w falownikach, zasilaczach i sieciach 5G) zamiast na nieopłacalnej w polskich warunkach masowej produkcji materiałowej. I to mimo tego, że Polska wydobywa rocznie ok. 30 tys. ton krzemu (surowiec w całości trafia do hutnictwa i przemysłu ciężkiego).
Mamy natomiast wyjątkowe kompetencje w obszarze przełomowych technologii, takich jak azotek galu (GaN). To zaawansowany materiał półprzewodnikowy, który w nowoczesnej elektronice stopniowo zastępuje klasyczny krzem tam, gdzie liczy się duża moc, wysoka częstotliwość pracy oraz minimalne straty energii. Krajowy rynek komponentów GaN wyceniany jest na 24,9 mln dol. z prognozą wzrostu do 222,3 mln dol. do 2035 r., a Instytut Wysokich Ciśnień PAN ma unikalną w skali świata metodę amonotermalną, umożliwiającą wzrost monokryształów azotku galu o rekordowo niskiej gęstości defektów (azotek galu potrafi stabilnie pracować w wysokich temperaturach, ograniczając straty energetyczne względem tradycyjnego krzemu nawet o 50 proc.).
Czytaj więcej

Tajwańskie firmy bardzo cenią sobie Polskę. Łączycie Europę Zachodnią i Wschodnią. Macie bramę do krajów bałtyckich. I jesteście blisko Ukrainy, a...
– Półprzewodniki są dziś dla gospodarki tym, czym infrastruktura energetyczna była dla rozwoju przemysłowego w XX wieku. Polska nie musi konkurować z globalnymi liderami w najbardziej kapitałochłonnych segmentach produkcji. Naszą szansą jest budowa przewag w projektowaniu układów, energoelektronice, technologiach GaN oraz wdrażaniu innowacji opartych na krajowej własności intelektualnej – mówi Jarosław Kamiński, dyrektor Departamentu Innowacji Biznesowych BGK.
Szansa w dual-use
Eksperci z entuzjazmem mówią o polskim potencjale. Łukasz Bojar, wiceprezes Senetic, wskazuje, że najcenniejsze firmy świata projektujące chipy, jak Nvidia czy Apple, same nie produkują krzemu, lecz zarabiają na projekcie i na tym, że kontrolują klienta, z kolei nowoczesna fabryka front-end kosztuje dziesiątki miliardów dolarów i zużywa prąd oraz wodę jak średnie miasto, stąd realna szansa dla nas zaawansowane pakowanie i testy, czyli składanie kilku mniejszych chipów w jeden układ.
– Tam dziś toczy się wyścig napędzany przez AI i tu mamy realne atuty. W rankingu Kearney Polska jest piątą lokalizacją na świecie i pierwszą w Europie dla takich inwestycji. Intel planował pod Wrocławiem właśnie taki zakład i wycofał się z powodu własnych kłopotów, a nie polskich warunków. Do tego dochodzą integracja systemowa i oprogramowanie – wylicza Bojar. – Jako dystrybutor widzę to codziennie: klient nie kupuje chipa, tylko działający system. Kto ten system składa i rozumie klienta, ten decyduje, czyje układy trafią do środka. Europejskie centrum integracji jest realne, bo mamy inżynierów, logistykę i fabryki elektroniki – kontynuuje.
I dodaje: Nie musimy produkować krzemu, żeby decydować, który krzem trafi do europejskich produktów. A wtóruje mu Tomasz Rysiak, managing partner w Grants.Capital, członek AI Chamber, który szans dopatruje się w sektorze dual-use.
– Detektory podczerwieni przydają się w systemach obserwacji i monitoringu przemysłowym, układy z azotku galu mogą pracować w radarach, ale też w energoelektronice, mamy w Polsce zespoły badawcze i firmy, które potrafią rozwijać takie rozwiązania. Rynek zbrojeniowy może być dla nich pierwszym odbiorcą. Przy niewielkich seriach liczą się niezawodność, dostępność komponentów i możliwość dostosowania ich do potrzeb klienta. Tu mniejszy producent może konkurować pomysłem, a nie skalą produkcji – wylicza.
Czytaj więcej:
Szkolimy talenty, które budują siłę obcych gospodarek, jednocześnie na rodzimym rynku faworyzujemy koncerny zza granic. Skala tych zjawisk stała si...
Pro
A właśnie pierwszy klient to koło zamachowe. Analitycy twierdzą, że potrzebne są przy tym programy wsparcia, które będą miały horyzont dłuższy niż kadencja.
– Dotacja pomoże zbudować linię, ale nie da nikogo, kto kupi z niej produkt. Polski układ potrzebuje referencji, a tę najłatwiej zdobyć w obronności, energetyce i spółkach Skarbu Państwa. Nawet projekt rządowej polityki półprzewodnikowej zakłada, że spółki z udziałem Skarbu Państwa mogą odgrywać szczególną rolę w generowaniu zapotrzebowania technologicznego. Teraz trzeba to wdrożyć. Nie chodzi o „kupuj polskie” z zasady, tylko o przetargi opisane wymaganiami, a nie markami, w których krajowy projekt ma realną szansę – wyjaśnia Łukasz Bojar.
Most nad doliną śmierci
Barier jest sporo. Choćby fakt, że w segmencie back-end pracuje w Polsce ponad 5 tys. osób, ale za 92 proc. ogółu miejsc pracy odpowiadają przedsiębiorstwa międzynarodowe, przy czym w ponad 75 proc. przypadków chodzi o ledwie dwa podmioty: Intel oraz Trumpf Hüttinger. Ten stan może zadziałać jednak na korzyść, bo specjaliści z tych przedsiębiorstw mogą zacząć tworzyć własne.
– Mamy talent inżynierski, który może zdobywać doświadczenie w start-upach rozwijających nowe technologie półprzewodnikowe i uruchamiających ich produkcję. Właśnie w tym widzę szansę: najpierw nasi specjaliści powinni uczestniczyć w budowie takich przedsięwzięć, by na bazie zdobytej wiedzy tworzyć później własne – mówi nam Andrzej Targosz, partner w Bitspiration VC. – Z perspektywy venture capital to szansa, by w przyszłości inwestować w doświadczonych ludzi i sprawdzone w praktyce kompetencje. To także czas na edukację inwestorów: potrzebujemy więcej osób łączących zaplecze techniczne z doświadczeniem biznesowym, które potrafią ocenić ryzyko technologiczne i wspierać rozwój firm przez lata – zauważa.
A szeroki strumień pieniądzy w tym sektorze to fundament.
– Kluczowe jest domknięcie luki między laboratorium a rynkiem poprzez dostęp do kapitału i infrastruktury umożliwiającej skalowanie technologii – przyznaje Jarosław Kamiński.
Czytaj więcej

Rynek półprzewodników jest w punkcie zwrotnym. Inwestorzy po zapowiedziach Mety o wejściu w sektor chmurowy, wpadli w panikę, co wywołało gwałtowną...
Chodzi o pokonanie tzw. doliny śmierci między badaniami laboratoryjnymi a przemysłem, co wymaga wdrożenia instrumentów typu „bridging finance” oraz budowy krajowych linii pilotażowych. Raport BGK rekomenduje rozwój zintegrowanego ekosystemu wokół silnych hubów regionalnych (korytarz Drezno–Praga–Wrocław, Gdańsk, Warszawa, Kraków) i uruchomienie spójnej polityki przemysłowej wspieranej funduszami prorozwojowymi, jak Innovate Poland czy wehikuły Vinci z Grupy BGK, a także sięgnięcie po pieniądze z europejskiego Chips Act (zmobilizuje on prawie 45 mld dol. do 2030 r.). Tomasz Rysiak uważa, że pieniądze na nasze chipowe ambicje się znajdą.
– W najbliższych miesiącach ruszają nabory na finansowanie projektów w ramach m.in. konkursów STEP dla technologii obronnych czy też BGK na wytwarzanie produktów dual-use. Połączenie zapotrzebowania ze strony MON oraz współfinansowania projektów dual-use ze środków publicznych może być elementem, który stworzy polskim technologiom przestrzeń do rozwoju – dodaje.



