

Materiał we współpracy z Marq Logistics
Ostatnie kwartały historii spółki to przejęcie przez fundusz Ares, zmiana marki z GLP na Marq Logistics i integracja z portfelem kupionym przez Aresa od Savills Investment Management. Jak dziś wygląda struktura grupy i obecność na polskim rynku nieruchomości logistyczno-przemysłowych?
Przypomnę, że globalna firma GLP działała w Polsce od 2020 r., wraz z przejęciem portfela Goodmana obejmującego także Czechy, Słowację i Węgry. Wiosną 2025 r. fundusz Ares – jeden z największych funduszy zarządzających aktywami, nie tylko nieruchomościami, z siedzibą w Los Angeles – przejął platformę GLP na całym świecie z wyjątkiem rynku chińskiego. Po akwizycji wprowadzono brand Marq Logistics.
Tym samym uzyskaliśmy dostęp do globalnej skali bardzo różnego kapitału, a jednocześnie wnieśliśmy bardzo silne lokalne kompetencje operacyjne.
Nasza działalność w Polsce jest bardzo mocno osadzona lokalnie, mamy tu bardzo doświadczony zespół, z którym jesteśmy w dużej większości od wielu lat. Znamy specyfikę rynku, mamy bardzo bliskie relacje zarówno z klientami, jak i generalnymi wykonawcami, brokerami, doradcami technicznymi czy prawnikami. Naszym celem jest nie tylko dostarczanie nowej powierzchni, ale bycie dla klientów partnerem pierwszego wyboru – staramy się mieć elastyczne podejście, szybko podejmować decyzje i rzeczywiście być blisko klientów. Nasz zespół to nie tylko asset managerowie, ale także property managerowie dbający o codzienny kontakt z najemcami. To daje przewagę nad firmami, które nie mają własnych działów property management.
Wiosną 2026 r. Ares kupił portfel nieruchomości w Polsce od Savills Investment Management i oddał go w zarządzanie Marq Logistics.
Ile metrów liczy wasz portfel i jaka jest jego struktura?
W tej chwili Marq Logistics zarządza w Polsce ponad 2 mln mkw. Jesteśmy obecni na wszystkich kluczowych rynkach: w Warszawie, centralnej Polsce z Łodzią, Wrocławiu, na Śląsku, w Poznaniu, a także w Gdańsku, Krakowie, Szczecinie oraz kilku mniejszych, jak Rzeszów czy Lublin. Jeśli chodzi o podział na sektory, z których pochodzą najemcy, to jest to głównie szeroko pojęta logistyka – w tym wymagająca specjalistycznych budynków – z chłodniami, mroźniami, systemami sterowania temperaturą, wilgotnością, jakością powietrza. Mamy też najemców typowo produkcyjnych, działających w różnych branżach.
Czy Marq Logistics ma jasno określone cele, jak chce urosnąć w Polsce i w jakim czasie?
Jako platforma urośniemy już za chwilę, bo od przyszłego roku planujemy przejąć kolejny spory portfel, który należy do Aresa – to kilkaset tysięcy metrów kwadratowych.
Jeśli chodzi o inwestycje własne, mamy strategię, aby rozwijać się zdecydowanie w sposób zrównoważony, przede wszystkim aktywnie zarządzając nieruchomościami, kupując gotowe obiekty lub realizując projekty deweloperskie. Nie koncentrujemy się na jednym modelu, bo rynek się zmienił. W tej chwili istotną rolę odgrywają magazyny już istniejące, bo pozwalają bardzo szybko odpowiadać na potrzeby klientów bez angażowania się w długotrwały i obarczony różnymi czynnikami ryzyka proces inwestycyjny. Oczywiście, mamy pewien bank ziemi, monitorujemy też to, co dzieje się na rynku gruntów. Chcemy być gotowi do inwestowania, kiedy rynek deweloperski się trochę ociepli. Poza tym nie wszystkie oczekiwania najemców da się spełnić w budynkach już istniejących.
Kiedy klimat się ociepli? Według danych CBRE, w I połowie 2026 r. co prawda popyt brutto na powierzchnie wzrósł o 21 proc. rok do roku, ale podaż skurczyła się do poziomu najmniejszego od prawie dekady. Bardzo niewiele jest inwestycji tzw. spekulacyjnych, czyli bez zabezpieczonych umów przednajmu.
Jeśli chodzi o inwestycje deweloperskie, to w zdecydowanej większości są to tak zwane BTS-y, czyli obiekty na potrzeby konkretnego najemcy, albo magazyny z poziomem przednajmu rzędu 50-60 proc. jeszcze przed wbiciem łopaty. Wynika to z wielu aspektów, m.in. z dostępności kredytów bankowych, finansowania. Banki oczekują bezpieczeństwa, stąd wymagają przednajmu i nie jest to 20-25 proc. jak jeszcze kilka lat temu.
Popyt rzeczywiście jest dobry, w ostatnim czasie odsetek pustostanów skurczył się z 8 do 6 proc., co ma dwa źródła. Motorem jest e-commerce, przede wszystkim chiński – Shein czy Temu. Zachodnia Polska stała się wręcz hubem dla chińskich operatorów na całą Europę, ci gracze szukają dalej, idą w kierunku Śląska, centralnej Polski. Druga kwestia to konsolidacja – wielu operatorów logistycznych, jeśli ma 3-4 magazyny w kilku lokalizacjach, szuka rozwiązania, żeby umieścić te operacje pod jednym dachem, optymalizując operację i koszty.
Mimo to deweloperzy są bardzo ostrożni, jeśli chodzi o rozpoczynanie nowych inwestycji. Jak wspomniałem, istotny jest odpowiedni przednajem, ale także możliwość sprzedaży obiektu. Wiele firm w sektorze działa właśnie w takim modelu: zbudować, wynająć i sprzedać. Tymczasem płynność rynku, jeśli chodzi o transakcje kupna-sprzedaży nieruchomości magazynowych, jeszcze nie doszła do takiego poziomu, żeby śmiało wchodzić w nowe projekty deweloperskie. Koszt kapitału jest wciąż dosyć wysoki i zachodnie fundusze europejskie czy amerykańskie starają się spożytkować go na rynkach z mniejszym ryzykiem.
Ile musimy poczekać na powrót tych inwestorów?
Trudno jest określić precyzyjną datę. Myślę, że jeśli wskaźnik pustostanów spadnie poniżej 5 proc., zainteresowanie funduszy wróci. Jest za duże ryzyko, że koszt kapitału znowu wzrośnie, stopy znowu pójdą w górę i będzie bardzo trudno sprzedać taki obiekt zgodnie z przyjętymi założeniami. A o dobrej koniunkturze świadczy dopiero cały cykl – od kupna gruntu, przez budowę i wynajęcie po sprzedaż. Dziś musimy jeszcze poczekać na ten ostatni element.
Jest jeszcze jedna kwestia. Polska długo uchodziła za kraj, gdzie projekt deweloperski można zrealizować relatywnie szybko, szybciej niż w Niemczech czy w Czechach, gdzie procesy trwają po dwa, trzy lata albo i dłużej. W ostatnim czasie, coraz częściej spotykamy się z wydłużaniem procedur – wszystkie strony postępowań chcą wykorzystywać swoje prawa.
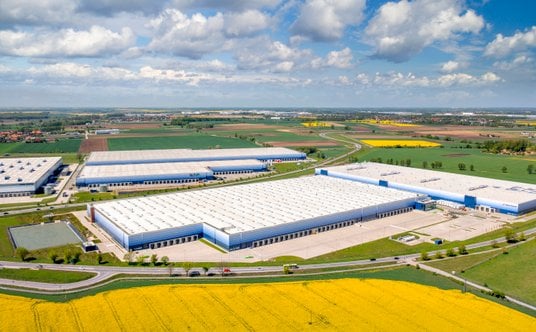
Marq Wrocław V Logistics Centre.
Mówił pan o ekspansji chińskich platform handlowych, a jak się rozwija segment przemysłowy? Dużo się mówi o nearshoringu, skracaniu łańcuchów dostaw. Czy widać, że operacje ściągane są do Europy, do Polski?
Obserwujemy taki trend, choć nie nazwałbym tego boomem nearshoringowym. Ewidentnie to, co się dzieje na świecie, chociażby z cieśniną Ormuz, pokazuje, że coraz więcej firm, które do tej pory miały główną produkcję na Dalekim Wschodzie i eksportowały ją na rynki zachodnie, próbuje przebudowywać globalne łańcuchy dostaw. Skrócenie dystansu między fabryką a rynkiem docelowym ma coraz większe znaczenie, zwiększa bezpieczeństwo operacyjne.
Polska jest jednym z głównych beneficjentów tego trendu. Mamy bardzo atrakcyjne położenie z bezpośrednim dostępem do Europy Zachodniej. Mamy bardzo dobrą infrastrukturę transportową, dostęp do wykwalifikowanych pracowników. Ponadto, sama Polska jest dużym, atrakcyjnym rynkiem wewnętrznym.
Jak jest z tym dostępem do kadry? Wymagania rosną, trzeba się postarać, żeby ściągnąć pracowników do magazynów daleko za miastem, w szczerym polu.
Staramy się lokować obiekty tam, gdzie jest dostęp do transportu publicznego – jest to doceniane przez pracowników, ale także przez pracodawców, którzy dzięki temu nie muszą ponosić dodatkowych kosztów związanych z dowożeniem ludzi.
Jeśli chodzi o same budynki, widzimy zmieniające się potrzeby. 15 lat temu powierzchnie socjalne czy biurowe w magazynach były proste, bez ciekawych cech architektonicznych czy nawet użytkowych. Dziś oczekiwania, jeśli chodzi o standard, są większe – biura można śmiało podciągać pod obiekty klasy A. Mamy nowoczesne elewacje, atrakcyjne wykończenie – ludzie chcą pracować w środowisku, które jest dla nich przyjazne. Dla nas liczy się efektywność, a nie puste efekciarstwo, dlatego np. nie budujemy siłowni plenerowych – to ładnie wygląda na wizualizacji, ale mało kto z tego korzysta. Zdecydowanie inwestujemy w jakość powierzchni biurowej i socjalnej, w jakość otoczenia, np. zieleń czy miejsca odpoczynku dla pracowników.
Jak wygląda kwestia efektywności energetycznej budynków magazynowych? To też istotne dla kosztów ponoszonych przez najemców.
Nawet obiekty mające 10-15 lat trzymają poziom, standardy aż tak bardzo się nie zmieniły. Najczęściej wymieniane jest oświetlenie na LED-owe, zarówno w środku, jak i na zewnątrz, co znakomicie oszczędza koszty energii elektrycznej. W połowie naszych budynków mamy zainstalowany monitoring zużycia mediów, co pozwala najemcom śledzić zużycie i reagować.
Jeśli chodzi o fotowoltaikę, montujemy takich instalacji coraz więcej, najczęściej o mocy między 50 a 200 kWp, choć ostatnio zamontowaliśmy dla konkretnego klienta instalację dachową o mocy 400 kWp. To z pewnością będzie się rozwijało, choć nie zawsze jest możliwe do zainstalowania na dachu, najczęściej w starszych obiektach, z uwagi na konstrukcję dachu nieprzewidzianą do przenoszenia dodatkowych obciążeń.
A jeśli chodzi o popularne pompy ciepła, to zainstalowaliśmy je w oddanym niedawno obiekcie w Warszawie, całkowicie rezygnując z gazu jako ogrzewania. Co do różnicy w kosztach w stosunku do ogrzewania gazowego, więcej będzie można powiedzieć za rok, kiedy przejdziemy już jeden pełny cykl grzewczy. To jednak nie jest jeszcze bardzo popularne rozwiązanie, jest kosztowne i myślę, że na razie będzie stosowane na wyraźne życzenie najemcy.
Polski rynek magazynowy to 38 mln mkw. powierzchni. Jaki jest jeszcze potencjał rozwoju?
Jeśli spojrzymy na nasycenie rynku nieruchomości magazynowych w różnych krajach Europy, jesteśmy na poziomie około 1 do 1, czyli na jednego mieszkańca przypada około 1 mkw. powierzchni. Są kraje w Europie Zachodniej, gdzie wskaźnik wynosi 1,6 a nawet 2. Czy my do tego poziomu dojdziemy? Nie wiem, ale zdecydowanie potencjał wzrostu w tempie 1-2 mln mkw. rocznie w perspektywie kilku lat cały czas jest. Polska to cały czas rynek wzrostowy, obiektów liczących powyżej 25 lat jest niewiele. Pewnie w przyszłości starsze magazyny będą wyburzane i zastępowane nowymi, być może o innej funkcji, np. mieszkaniowej, szczególnie na terenach „pożeranych” przez rozrastające się aglomeracje. Być może kiedyś będziemy budować magazyny piętrowe, jak w Japonii, czy już nawet we Francji czy w Hiszpanii. Dostępność gruntów w Polsce i koszty budowy są wciąż na tyle atrakcyjne, że to bardzo odległy scenariusz.
Materiał we współpracy z Marq Logistics