
Z tego artykułu dowiesz się:
- Dlaczego rynki finansowe zareagowały krachem na ponowny wybór Luli da Silvy na prezydenta.
- Z jakimi wyzwaniami fiskalnymi i gospodarczymi musi zmierzyć się Brazylia pod nowym-starym przywództwem.
- Jak niestabilność polityczna w Brazylii wpływa na globalne fundusze rynków wschodzących.
- Jaki układ sił w parlamencie może zadecydować o przyszłości brazylijskiej gospodarki.
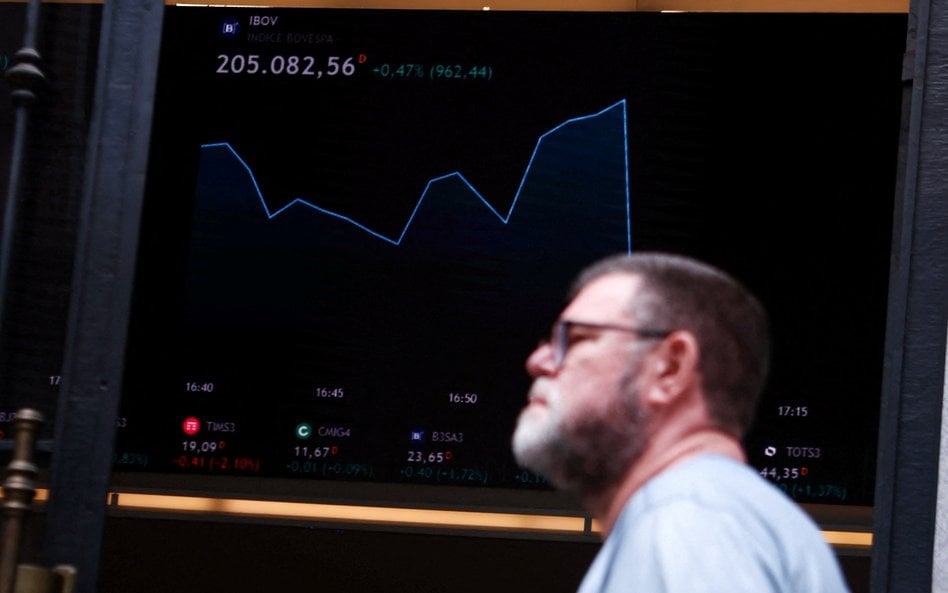
Bovespa, główny indeks giełdy brazylijskiej, tracił na początku poniedziałkowej sesji 10 proc. Spadek był tak duży, że tuż po otwarciu doszło do automatycznego przerwania handlu na giełdzie. Wcześniej, w nocy z niedzieli na poniedziałek, ETF iShares MSCI Brazil (EWZ), czyli popularny fundusz typu ETF oparty na akcjach brazylijskich, zniżkował blisko 20 proc. Kurs reala brazylijskiego załamał się natomiast o ponad 9 proc. wobec dolara amerykańskiego. Przebił on poziom 5,6 reali za 1 dol. Brazylijska waluta stała się więc najsłabsza od grudnia 2022 r., a rentowność dolarowych obligacji zapadających w 2037 r. rosła o ponad 20 pkt. bazowych.
Czytaj więcej
Zwycięstwo Inácia Luli da Silvy musi cieszyć przyjaciół wolności na świecie. Ale jest też niezwykle kosztowne. Brazylii teraz może być bliżej do Ch...
W ten sposób inwestorzy reagowali na wyniki drugiej tury wyborów prezydenckich w Brazylii. Wybory te wygrał obecny socjalistyczny prezydent Luiz Inacio Lula da Silva. Zdobył on 51,8 proc. ważnych głosów, a jego prawicowy kontrkandydat, senator Flavio Bolsonaro, 48,2 proc. Inwestorzy wyraźnie preferowali wygraną Bolsonaro, który wcześniej niespodziewanie wygrał w pierwszej turze wyborów. Nadzieje na zwycięstwo prawicowca stały się w ostatnich tygodniach impulsem do dużych zwyżek na giełdzie brazylijskiej oraz umocnienia reala.
Czemu inwestorzy gwałtownie wyprzedawali aktywa brazylijskie?
Bolsonaro odmówił uznania porażki, oświadczając, że będzie domagał się unieważnienia wyniku. Lula wygrał bowiem w bardzo kontrowersyjnych okolicznościach. W minutę po zakończeniu głosowania, sędzia Cristiano Zanin (będący wcześniej prawnikiem Luli) nakazał przedłużenie wyborów o dwie godziny, pod pretekstem, że w stanach będących „twierdzami” poparcia dla lewicy były problemy z transportem autobusowym. Decyzja ta zapadła wbrew opinii sędziów Najwyższego Sądu Wyborczego. Wiele lokali wyborczych, w okręgach sprzyjających Bolsonaro, zostało zamkniętych, a znajdujące się w nich maszyny do głosowania zostały zablokowane, bo nagła decyzja o przedłużeniu głosowania dotarła do nich zbyt późno. Lokale w stanach sprzyjających Luli były otwarte. Brazylię czeka więc batalia prawna o powtórzenie drugiej tury oraz zapewne fala protestów. Nie da się wykluczyć również, że dominująca w parlamencie prawica będzie próbowała przeprowadzić impeachment Luli.
– Połączenie zawiedzionych oczekiwań rynkowych i perspektywy przedłużającego się sporu politycznego prawdopodobnie będzie ciążyć na brazylijskich akcjach, obligacjach i realu. Dla inwestorów wynik jest wyraźnie negatywny w krótkim terminie – ocenił Rajeev De Mello, dyrektor inwestycyjny w Gama Asset Management SA.
– Reakcja ma znaczenie daleko poza Sao Paulo. Brazylia ma ok. 4,3 proc. udziału w indeksie MSCI Emerging Markets, będącym punktem odniesienia dla większości funduszy akcji rynków wschodzących. Dla porównania, to kilkakrotnie więcej niż udział Polski. Spadek brazylijskich akcji o 20 proc. w dolarach, z którym można się liczyć, modelowo przekłada się więc na wynik typowego funduszu EM o niespełna punkt procentowy – wskazuje Bartosz Sawicki, analityk Exante.
Analitycy spodziewali się wcześniej rajdu brazylijskich aktywów przed niedzielnymi wynikami, gdy Bolsonaro utrzymywał nieznaczną przewagę na początku miesiąca. Wybór Luli na czwartą kadencję może natomiast wzmocnić obawy o kondycję gospodarczą i fiskalną Brazylii. Pod przywództwem Luli Brazylia zmaga się ze spowolnieniem gospodarczym i rosnącym długiem publicznym, napędzanym dwucyfrowymi stopami procentowymi, wysokimi kosztami obsługi długu oraz sztywnymi obowiązkowymi wydatkami. Dług brutto sięgnął w sierpniu 82,9 proc. PKB kraju – najwyższego poziomu od marca 2021 r., według Banku Centralnego Brazylii.
Czytaj więcej
Senator Flavio Bolsonaro nie uznał swojej porażki w wyborach prezydenckich w Brazylii i żąda unieważnienia ich wyniku.
– Prezydent będzie musiał przekonać inwestorów, że Brazylia potrafi ustabilizować trajektorię długu – twierdzi Alejo Czerwonko, współpracownik Atlantic Council. Administracja Luli prawdopodobnie utrzyma bardziej „stopniowe podejście”, budując na istniejących ramach fiskalnych i starając się chronić inwestycje publiczne oraz wydatki socjalne – dodał Czerwonko.
– Odkładając na bok medialny spór na osi lewica–prawica, kluczowa staje się matematyka w brazylijskim Kongresie. Opozycyjna Partia Liberalna (PL) to dziś największa siła w obu izbach. Prawica i centroprawica mają 57 proc. miejsc w Izbie Deputowanych i blisko dwie trzecie w Senacie, a większość gubernatorów uchodzi za konserwatystów. Taki układ sił mógłby być dla rynków konstruktywny. Warunkiem jest zablokowanie łatania dziury budżetowej wyłącznie podatkami, poprzez uzależnienie poparcia od cięcia wydatków. Konserwatyzm w Brazylii nie oznacza jednak z definicji dyscypliny budżetowej. Parlamentarzyści sami walczą bowiem o polityczną kontrolę nad wydatkami. Pragmatyczne centrum pozostaje do bólu transakcyjne, w zamian za głosy żądając tek ministerialnych, środków z budżetu i lukratywnych posad w państwowych spółkach. Zmiany w konstytucji wymagają większości dwóch trzecich głosów, a kapitał polityczny prezydenta, który w 2030 r. nie będzie już mógł wystartować w wyborach, błyskawicznie się wyczerpie – wskazuje Sawicki.



