

Z tego artykułu dowiesz się:
- Ile rządowego długu mają w portfelach banki i jak szybko rośnie ich zaangażowanie w obligacje skarbowe.
- Jak przecena obligacji może wpłynąć na bilanse, kapitały własne i wyniki finansowe banków za III kwartał.
- Dlaczego wyższe rentowności obligacji mogą w dłuższym okresie zwiększać przychody odsetkowe banków i ile sektor zarabia na instrumentach dłużnych.
- Na czym polega wzajemne uzależnienie banków i państwa
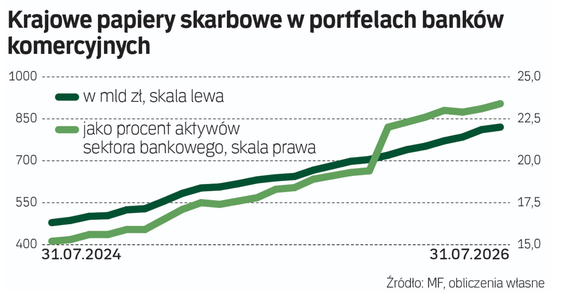
Na polskim rynku długu trwa jedna z największych przecen ostatnich lat. To efekt rosnących oczekiwań inflacyjnych i obaw o dalszy wzrost stóp procentowych również na globalnych rynkach. Od początku lipca do drugiej dekady października rentowność benchmarkowych 10-letnich obligacji Skarbu Państwa wzrosła z 5,25 proc. do ponad 6,3 proc. We wrześniu sięgnęła nawet 6,55 proc., osiągając najwyższy poziom od marca 2023 r.
Ile rządowego długu w portfelach banków
Wzrost rentowności obligacji oznacza spadek ich cen. Mechanizm jest prosty: gdy na rynku pojawiają się nowe papiery oferujące wyższą stopę zwrotu, starsze obligacje, z niższym oprocentowaniem, stają się mniej atrakcyjne. Aby przyciągnąć nabywców, muszą więc potanieć. To niekorzystna sytuacja dla posiadaczy tych papierów, przede wszystkim inwestorów instytucjonalnych.
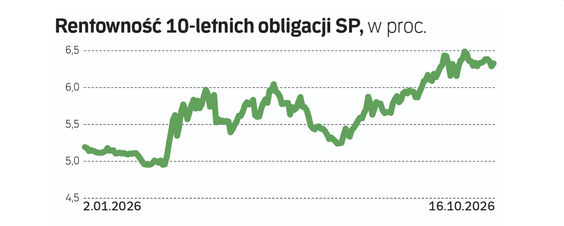
W przypadku banków problem jest tym większy, że mówiąc kolokwialnie, są one zapakowane w rządowe papiery po korek. Według danych Ministerstwa Finansów, na koniec lipca banki miały w portfelach krajowe obligacje Skarbu Państwa o wartości 820 mld zł. To o 180 mld zł, czyli niemal 30 proc., więcej niż rok wcześniej. W ciągu dwóch lat wartość tych inwestycji wzrosła aż o 340 mld zł, czyli ponad 70 proc. W relacji do łącznych aktywów sektora bankowego kwota 820 mld zł stanowi już około 24 proc., wobec około 18 proc. w połowie 2025 r. i 15 proc. w połowie 2024 r.
Wzrost rentowności na rynku. Jakie skutki dla banków
Przy takiej skali zaangażowania banków w obligacje skarbowe spadek ich cen niesie ryzyko dla bilansów sektora, a pierwsze efekty możemy zobaczyć już w raportach finansowych za III kwartał, których publikacja rozpocznie się lada chwila. Analitycy uspokajają jednak, że nie musi to oznaczać równie dotkliwego pogorszenia wyników finansowych banków.
– Wpływ przeceny na rynku długu będzie widoczny w sprawozdaniach, choć niekoniecznie w rachunku zysków i strat. Część obligacji straciła na wartości rynkowej, co znajdzie odzwierciedlenie w bilansie i spadku kapitałów własnych – wyjaśnia Łukasz Jańczak, analityk Erste Securities. – Banki pokażą słabsze wyniki na działalności finansowej związanej z aktywami wycenianymi według wartości godziwej, czyli wartości rynkowej. Zmiany wartości części portfela obligacyjnego zostaną odzwierciedlone właśnie w kapitałach – zaznacza też Michał Sobolewski, analityk DM BOŚ.
Analitycy zwracają jednak uwagę, że taka „księgowa” przecena nie musi automatycznie wpływać negatywnie na wartość kapitałów regulacyjnych banków, ani też przekładać się na spadek zysków. Wiele zależy od tego, jak poszczególne instytucje klasyfikują posiadane papiery i jak ujmują zmiany ich wartości w sprawozdaniach. – Nie jest to przyjemne dla banków, ale nie oznacza automatycznie dużego pogorszenia ich rentowności i zysków – podkreśla Sobolewski.
Kluczowe jest również to, czy banki będą mogły spokojnie utrzymywać obligacje w portfelach, czy też zostaną zmuszone do ich sprzedaży. Dopóki wzrost rentowności nie prowadzi do takiej sytuacji, na przykład z powodu nagłego odpływu depozytów i potrzeby pozyskania płynności, spadek wyceny nie musi oznaczać realizacji straty. Znacznie poważniejszy problem pojawiłby się wtedy, gdyby trzeba było sprzedawać papiery po cenach niższych od ceny zakupu.
Banki zarabiają miliardy na długu państwa
Co ciekawe, wzrost rentowności nie zmniejszył apetytu inwestorów, w tym banków, na papiery skarbowe. Na ostatnim przetargu, 14 października, Ministerstwo Finansów sprzedało pięć serii obligacji za 12 mld zł, przy popycie sięgającym 20,2 mld zł. Z czego to wynika? Okazuje się, że o ile w krótkim okresie przecena obligacji może rzeczywiście negatywnie odbić się na wycenie portfeli bankowych, o tyle w dłuższej perspektywie wyższe rentowności mogą wspierać przychody odsetkowe sektora.
– Im dłużej utrzymują się wyższe rentowności, tym korzystniejsze staje się to dla wyniku w kolejnych kwartałach, zwłaszcza gdy banki rolują stare papiery na te z wyższą rentownością tłumaczy Piotr Rychlicki, analityk Ipopema Securities. – Rodzi to pewne ryzyko dla kapitałów, ale jeśli bilans na to pozwala, jest to mechanizm wspierający rachunek zysków i strat w długim horyzoncie – dodaje.
Instrumenty dłużne stały się dla banków istotnym źródłem przychodów. Z naszej analizy wynika, że w I połowie 2026 r. odsetki od tych aktywów przyniosły dziewięciu największym bankom giełdowym łącznie 18,9 mld zł, co stanowiło ponad 31 proc. ich przychodów odsetkowych. Trzeba przy tym zaznaczyć, że instrumenty dłużne to szersza kategoria niż same obligacje skarbowe (które stanowią 65,5 proc. całości), obejmuje ona również bony NBP (ok. 21 proc.) czy obligacje korporacyjne. Niemniej można podać, że najwięcej odsetek od instrumentów dłużnych w I połowie tego roku uzyskały PKO BP – 5,15 mld zł, Erste Bank Polska – 3,25 mld zł oraz Pekao – około 2,78 mld zł, a udział tych przychodów w przychodach odsetkowych ogółem sięgał od 20 proc. do ponad 50 proc. w przypadku Citi Handlowego.
Czytaj więcej

Wartość emisji krajowych obligacji w 2027 r. ma być nawet o 47 mld zł niższa niż w tym roku. Rynek może więc nieco odetchnąć. Nie zmienia to jednak...
Banki i państwo w pętli uzależnienia
Obecna sytuacja pokazuje też pewne paradoksy. Im więcej rządowego długu znajduje się w portfelach banków, tym więcej mogą na tym zarobić, ale też bardziej narażają się na ryzyka związane z posiadaniem instrumentów dłużnych. Banki są też obecnie największymi nabywcami papierów skarbowych, dzięki czemu państwo może realizować swoje duże potrzeby pożyczkowe. Jednocześnie politycy krytykują wysokie zyski sektora, czego przejawem było np. podwyższenie stawki CIT dla banków do 30 proc. w 2026 r.
Te skomplikowane relacje określane są w ekonomii jako sovereign-bank nexus, czyli wzajemne uzależnienie państwa i sektora bankowego. W normalnych warunkach przynosi to korzyści obu stronom – banki zyskują płynne aktywa i źródło przychodów, a rząd – stabilnego nabywcę długu. Problem zaczyna się w sytuacjach kryzysowych, gdy może dojść do niebezpiecznego sprzężenia zwrotnego, tzw. „doom loop”. Im większe problemy finansowe państwa, tym większe ryzyko dla banków, a im słabsze banki, tym trudniejsze może być finansowanie gospodarki i samego rządu. Zdaniem ekonomistów, obecnie na szczęście daleko nam od realizacji tego negatywnego scenariusza.



