
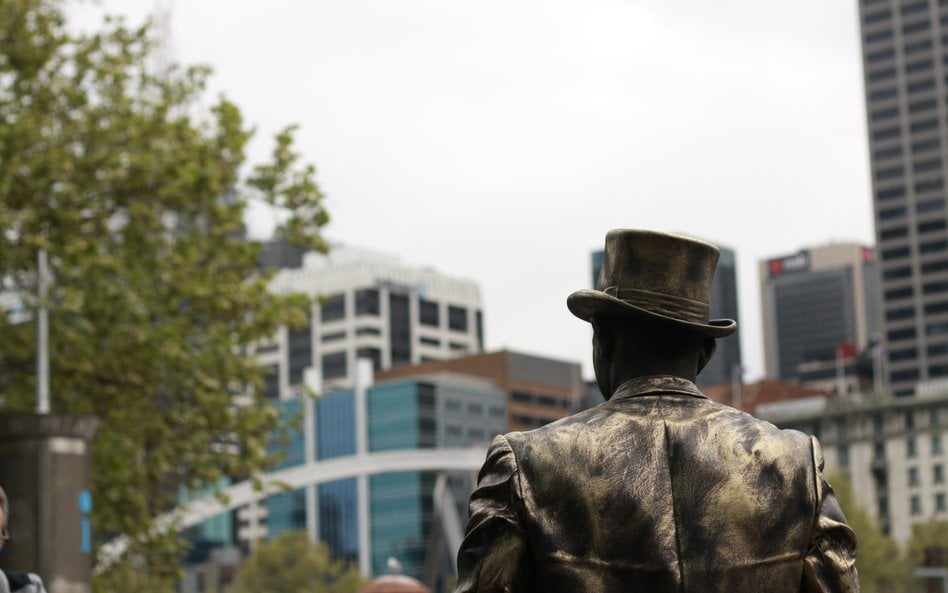
Nie żądam od widzów zapłaty, nie zawieram z nimi umowy, nie ma ekwiwalentności świadczeń, bo nigdy nie wiem, co znajdę w kapeluszu – te argumenty przekonały skarbówkę, która uznała, że uliczny artysta nie musi płacić VAT od swoich zarobków.
Czy datki od widzów to zapłata za usługę i czy trzeba je opodatkować?
O interpretację wystąpił performer z 23-letnim stażem, który występuje jako tzw. żywy pomnik. Jest odpowiednio ucharakteryzowany i stoi bez ruchu. Reaguje dopiero na zachowania widzów. Z reguły wtedy, gdy ktoś wrzuci mu coś do kapelusza. Interakcja jest formą niemego podziękowania, zgodnego ze sztuką pantomimy.
Czytaj więcej

Twórcza praca może dać korzyści w PIT. Od przychodu odliczamy autorskie 50-proc. koszty, dzięki czemu zmniejszamy dochód i płacimy niższy podatek....
Artysta wskazuje jednak, że wrzucenie pieniędzy do kapelusza nie obliguje go do określonych ruchów, często wykonuje je w sposób spontaniczny. Opisuje też swoje relacje z widzami. Informuje, że zaprasza ich do wykonania symbolicznego wpisu w wielkiej księdze. Intencją jest wspólne uczestnictwo w iluzji artystycznej. Można się z nim też sfotografować.
Czy jego zyski powinny być opodatkowane VAT? Twierdzi, że nie. Otrzymywane od widzów datki nie stanowią bowiem zapłaty za usługę. Podkreśla, że jego sztuka jest dostępna dla ogółu. Nie można jej uznać za produkt handlowy, nie stosuje cennika, nie rości sobie prawa do zapłaty. Świadczenia nie są też ekwiwalentne, nie wiadomo przecież, jaka kwota trafiła do kapelusza, często znajduje w nim inne rzeczy, np. kapsle od piwa czy prezerwatywy.
Zdaniem artysty, otrzymywane przez niego datki nie stanowią wynagrodzenia za odpłatne świadczenie usług w rozumieniu ustawy o VAT. Nie ma bowiem bezpośredniego związku między daną wpłatą, a konkretnym zachowaniem. Pisze, że pieniądze od widzów są darowizną, nie wymusza bowiem od nich zapłaty, tak jak tzw. Miś z Krupówek. Pieniądze są „dobrowolnym wyrazem uznania dla kunsztu artysty” – czytamy we wniosku o interpretację.
Pozytywna interpretacja skarbówki ws. datków dla ulicznego artysty
Co na to skarbówka? Podkreśliła, że warunkiem opodatkowania usługi jest odpłatność. Za wykonywanie danej czynności musi więc przysługiwać wynagrodzenie. I musi być bezpośredni związek między świadczeniem usługi i otrzymaną zapłatą. Fiskus dodał, że „czynność podlega opodatkowaniu jedynie wówczas, gdy wykonywana jest w ramach umowy zobowiązaniowej”.
Czytaj więcej

Urzędnicy podszywają się pod klientów i sprawdzają, czy sprzedawca wypełnia podatkowe obowiązki. Za błędy są mandaty. Mamy prawo do prowokacji, mus...
Jak to się ma do opisanej sytuacji? „Pomiędzy Panem a osobami wpłacającymi datki nie istnieje stosunek prawny, w ramach którego następowałaby wymiana świadczeń wzajemnych, ani też bezpośredni związek pomiędzy Pana spektaklem a opisanymi dobrowolnymi wpłatami” – stwierdzili urzędnicy. Podkreślili, że artysta nie zawiera z widzami żadnej umowy, nie ma tu ekwiwalentności. Otrzymywane przez niego datki są uznaniowymi świadczeniami, których nie można traktować jako kwot należnych za wykonaną usługę (nie żąda bowiem zapłaty za swoje pokazy).
Reasumując, „otrzymane przez Pana datki nie stanowią wynagrodzenia za odpłatne świadczenie usług w rozumieniu art. 8 ust. 1 ustawy o VAT i w konsekwencji nie podlegają opodatkowaniu” – czytamy w interpretacji dyrektora Krajowej Informacji Skarbowej.
Numer interpretacji: 0114-KDIP4-2.4012.550.2026.2.AA



