

Z tego artykułu dowiesz się:
- Jaki są trzy kluczowe czynniki sukcesu w branży gier.
- Jak zmienia się podejście graczy do AI.
- Jakie premiery są planowane.
- Czy branża gier odzyska zaufanie inwestorów.
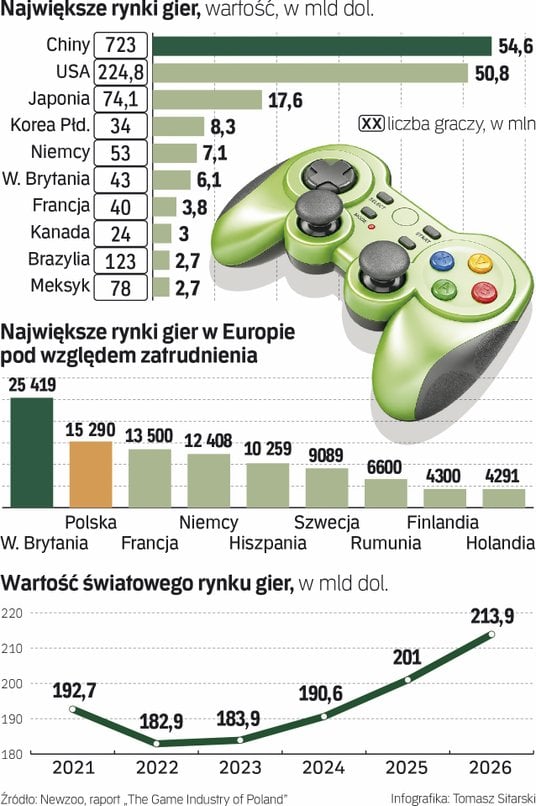
Prawie 214 mld dol. wyniesie tegoroczna wartość światowego rynku gier – prognozuje firma Newzoo. Oznacza to ponad 6-proc. wzrost względem 2025 r., a wobec 2021 r. dynamika wynosi 11 proc. W tym roku rynek urośnie w każdym segmencie (PC, konsole i urządzenia mobilne) i we wszystkich kluczowych regionach.
W ostatnich latach branża przeżywa trudne chwile: wiele premier poniosło porażkę, studia przeprowadzały zwolnienia i likwidowały projekty. Rynek znalazł się w przełomowym momencie.
Trzy kluczowe trendy na rynku gier
Rosnąca liczba dostępnych tytułów sprawia, że oczekiwania i preferencje odbiorców stają się bardziej zróżnicowane. Jednocześnie czas poświęcany na granie oraz wydatki koncentrują się w stosunkowo wąskich grupach najbardziej zaangażowanych użytkowników. W tej sytuacji jednym z największych błędów jest tworzenie gier dla możliwie szerokiej grupy odbiorców – wynika z trzeciej edycji raportu przygotowanego przez Bain & Company, który „Rzeczpospolita” opisuje jako pierwsza. Powstał na podstawie badania ponad 5 tys. graczy z całego świata oraz analizy stu tytułów wydanych od 2023 r.
Eksperci prognozują, że w kolejnych latach o sukcesie producentów gier w coraz większym stopniu będą decydować trzy czynniki: umiejętność precyzyjnego określenia grupy docelowej, wykorzystanie sztucznej inteligencji oraz budowanie bezpośrednich relacji z graczami. Liczby to potwierdzają. Aż 83 proc. gier tworzonych z myślą o konkretnej, możliwej do zidentyfikowania grupie odbiorców, osiągnęło sukces komercyjny. Wśród tytułów bez jasno zdefiniowanego gracza docelowego odsetek ten był o ponad 30 pkt proc. niższy i oscylował w okolicach 50 proc.
Widać też rosnącą otwartość graczy na wykorzystanie AI. 42 proc. badanych deklaruje dziś większy komfort wobec obcowania ze sztuczną inteligencją w grach niż rok wcześniej, a wśród osób w wieku 13-17 lat odsetek ten sięga 59 proc.
– AI zmienia strukturę kosztów produkcji gier, ale nie zmienia podstawowego pytania, na które każde studio powinno najpierw odpowiedzieć: dla kogo dokładnie tworzymy? Bez jasno określonej grupy docelowej sztuczna inteligencja nie ogranicza ryzyka, a może jedynie przyspieszyć skalowanie nietrafionych decyzji – przestrzega Jakub Seta, partner w Bain & Company.
Eksperci wskazują pięć działów, w których personalizacja może przynieść największe korzyści. Są to: optymalizacja sklepów i ofert w grach, ponowne angażowanie nieaktywnych użytkowników, personalizacja pierwszych doświadczeń z grą, rekomendowanie treści oraz proponowanie innych tytułów znajdujących się w portfelu wydawcy.
Tegoroczne premiery
Jedna piąta najbardziej aktywnych użytkowników odpowiada za blisko 60 proc. całkowitego czasu spędzanego na graniu. I również niemal jedna piąta graczy wydających najwięcej generuje prawie trzy czwarte wszystkich wydatków na gry.
Co istotne, większość odbiorców nie oczekuje od producentów całkowicie nowych pomysłów. Dwie trzecie graczy chce przede wszystkim rozwinięcia tego, co już zna – kolejnych części istniejących serii, podobnych tytułów lub nowych treści w grach, z których już korzysta. Tylko co piąty badany poszukuje czegoś zupełnie innego.
Analogiczne wnioski płyną z innych analiz, m.in. z najnowszego raportu Trigona. Najważniejszy wniosek jest następujący: to uwaga graczy, a nie popyt, stała się teraz rzadkim zasobem. Przychody z gier rosną, ale ogólny czas gry jest zasadniczo stagnacyjny i mocno przesunięty w stronę uznanych tytułów. W efekcie znane tytuły mogą zdominować uwagę graczy. Są one coraz częściej wykorzystywane do zmniejszania ryzyka w procesie produkcji. Oferują wydawcom mocniejszy popyt, niższe ryzyko i skuteczny sposób monetyzowania własności intelektualnej. Przykładów nie trzeba szukać daleko: na rynek właśnie trafił (29 września) odświeżony „Wiedźmin 3: Dziki Gon”, czyli flagowa gra CD Projektu, która premierę miała jedenaście lat temu. Sprzedała się w ponad 65 milionach egzemplarzy, a cała seria w ponad 90 milionach kopii.
– Ta baza pozwala nam planować przyszłość tego uniwersum w perspektywie wielu lat, a nie pojedynczej premiery – podkreśla Michał Nowakowski, współzarządzający CD Projektem. Tzw. remaster trzeciej części ma ulepszoną grafikę. Usprawniono też elementy rozgrywki. Gra zawiera oba dotychczas wydane dodatki („Serca z kamienia” oraz „Krew i wino”) i jest dostępna za darmo dla posiadaczy podstawowej wersji. CD Projekt szykuje czwartego „Wiedźmina”. Trafi na rynek w 2028 r.
Jeszcze bardziej jaskrawym przykładem odcinania kuponów od znanej produkcji jest seria „GTA”. Zapowiedziane na 19 listopada „Grand Theft Auto VI” z Rockstar Games to najgłośniejsza tegoroczna premiera na świecie.
Czytaj więcej

Przed premierą GTA 6 w listopadzie do sieci trafiają kolejne materiały z gry. Rockstar Games i Take-Two próbują je usuwać, ale autorzy wycieku zapo...
Sprzedaż bezpośrednia zyskuje na znaczeniu
Kolejnym trendem, który wyraźnie zyskuje na znaczeniu, jest wzrost znaczenia bezpośredniej dystrybucji. Według danych Bain & Company niemal połowa graczy w ciągu ostatnich 12 miesięcy kupiła wirtualną walutę, przedmioty lub inne treści bezpośrednio w sklepie internetowym producenta gry. 27 proc. użytkowników zrobiło to więcej niż raz.
Najbardziej widać to wśród najmłodszych odbiorców. W grupie 13-17 lat aż 40 proc. badanych dokonało w ciągu ostatniego roku więcej niż jednego zakupu bezpośrednio od producenta.
Zmienia się także model dystrybucji. Obecnie trzy czwarte najlepiej zarabiających gier mobilnych na świecie prowadzi własny sklep internetowy. Jeszcze w 2019 r. było to zaledwie 12 proc. Dla wydawców korzyści są wymierne: przeniesienie transakcji z zewnętrznej platformy do własnego kanału sprzedaży może zwiększyć marżę na danej transakcji o 15-30 pkt proc.
Co ciekawe, samo zwiększenie rabatu przy zakupie w sklepie producenta ma niewielki wpływ na kanał zakupowy preferowany przez graczy. Znacznie większe znaczenie ma personalizacja. Wśród osób, które w ciągu ostatnich 12 miesięcy wielokrotnie kupowały bezpośrednio od producentów, 84 proc. deklaruje, że spersonalizowana oferta dotycząca gry, w którą często grają, zwiększyłaby ich skłonność do zakupu.
Jak radzą sobie giełdowi producenci gier
CD Projekt mocno wypromował polską branżę gier. Obecnie nad Wisłą działa ponad czterysta podmiotów zajmujących się grami. Około stu jest notowanych na giełdzie (większość na rynku NewConnect). W okresie tzw. covidowej hossy wyceny studiów szybowały w górę. Ale potem przyszła bolesna przecena.
– W ostatnich latach inwestorzy zobaczyli wiele opóźnień, przekroczonych budżetów i premier, które nie dowoziły jakości. To spowodowało odejście od narracji „gaming rośnie zawsze” do dużo bardziej ostrożnego podejścia. Do poprawy nastawienia do branży potrzebne są nie pojedyncze hity, ale seria dobrze dowiezionych premier i stabilne wyniki spółek przez kilka kwartałów – mówi Paweł Brągoszewski, wiceprezes Play2chill.
Wtóruje mu Robert Baranowski, szef Purple Ray Studio. – Moment zmiany nastawienia nie nastąpi wtedy, gdy pojawi się kolejny rekord sprzedaży, ale wtedy, gdy rynek uzna, że sukces przestał być wyjątkiem i ponownie stał się przewidywalnym elementem modelu biznesowego – podsumowuje.
Czytaj więcej

Producent gier ma za sobą bardzo dobre półrocze. Mocne przebił oczekiwania analityków. Opowiedział też o planach. Wprawdzie na czwartego „Wiedźmina...



