Grupa PKO BP jako pierwsza ujawniła szczegółowe plany i cele dotyczące osobistych kont inwestycyjnych. Zapowiada się na rewolucję, jakiej na polskim rynku nie było od lat.
Droga do inwestycji będzie powolna
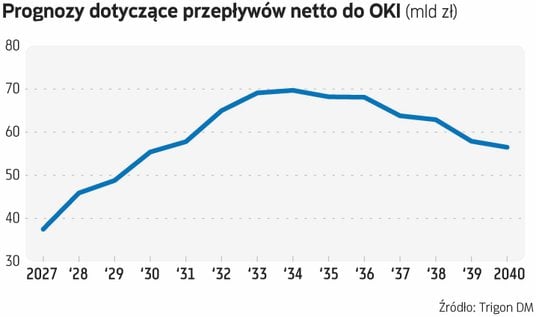
Najwięksi rynkowi gracze robią ostatnie przymiarki do osobistych kont inwestycyjnych, do startu których pozostało nieco ponad dwóch miesięcy. Poza PKO BP mało kto jak dotąd jasno zakomunikował swoje cele biznesowe oraz szczegóły dotyczące tego nowego produktu. Największy polski bank zapowiedział właśnie, że zamierza zająć aż 30-proc. udział w rynku OKI. Na jakie aktywa się to przełoży? Według szacunków przedstawicieli samego banku oraz biura maklerskiego PKO BP do końca 2029 r. OKI powinny przyciągnąć około 100 mld zł. Mogą to być jednak dość ostrożne szacunki. Ostatnie szacunki odnośnie do struktury oszczędności wskazują, że na samych depozytach Polacy trzymają około 1,5 bln zł, co stanowi około połowy wszystkich oszczędności gospodarstw domowych.
– OKI jest ukierunkowane na inwestycje i to warto podkreślić. Dla nas jest to element misji, której celem jest zmiana struktury oszczędności Polaków i nie jest to zadanie łatwe – przyznaje Samer Masri, dyrektor BM PKO BP. Jak tłumaczy, duża część Polaków wciąż niewiele wie o tym, jak inwestować. OKI jednak mogą to zmienić. Z badań Katarzyny Sekścińskiej, prof. Uniwersytetu Warszawskiego wynika, że dla 58 proc. Polaków OKI jest produktem atrakcyjnym. Około 14 proc. pytanych zapowiedziało przesunięcie obecnych oszczędności na OKI, natomiast nieco ponad połowa dotychczas nieinwestujących osób zadeklarowało, że OKI mogą im w tym pomóc.
- OKI jest świetną okazją do edukacji, a także łatwego przejścia z lokat i depozytów do świata inwestycji. Chcemy, by każdy miał prostą możliwość podjęcia większego ryzyka, ale też i wygenerowania większej stopy zwrotu – zapowiada Masri.
Jak wskazuje Urszula Kryńska, ekonomistka PKO BP, według GUS-u ponad 60 proc. konsumentów jest w stanie oszczędzać, natomiast 15 lat temu odsetek ten sięgał ledwie 30 proc. Na przestrzeni kilkunastu lat widać wyraźny skok zamożności Polaków. Niestety wciąż głównym produktem dla klientów banków są lokaty, które nie dają najlepszej efektywności kapitału. Oszczędności są w gospodarce, ale trzeba je jeszcze dobrze ukierunkować – podkreśla Kryńska. – Nigdy nie wiemy, jak rynek akcji będzie zachowywać się w przyszłości, ale OKI dają realne korzyści podatkowe, szczególnie dla osób oszczędzających mniejsze kwoty – zaznacza. Jak dodaje, korzyści są obopólne – rynki akcji oferują większe stopy zwrotu, z kolei inwestycje kapitałowe przekładają się na wyższy wzrost gospodarczy.
Czytaj więcej

Z nowym produktem oszczędnościowo-inwestycyjnym krajowy rynek kapitałowy wiąże spore nadzieje. Odpowiadamy na pytania związane z konstrukcją, zasad...
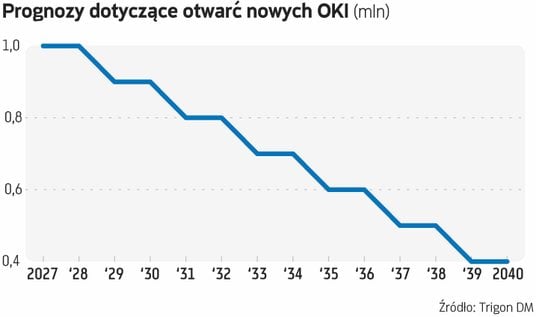
Dyrektor BM PKO BP studzi jednak oczekiwania co do szybkiej popularyzacji OKI. – Początkowo wydawało nam się, że rozmowy z klientami o OKI będą prostsze, że wszyscy szybko zrozumieją ten produkt. Teraz jednak widzimy, że proces przechodzenia z produktów najmniej ryzykownych do inwestycji będzie wolniejszy – przewiduje Masri.
OKI. Najtańsze środowisko do inwestowania
W banku PKO BP i biurze maklerskim klienci mają mieć dostęp do parasolowego OKI, w ramach którego będą mogli oszczędzać zarówno w produktach banku, biura maklerskiego, jak i towarzystwa funduszy inwestycyjnych.
– Liczymy, że popularność OKI będzie rosła dość szybko dzięki lokatom czy obligacjom skarbowym i duża masa klientów wejdzie do parasola OKI. Przede wszystkim chcemy jednak, by później krok po kroku, zaczynając od bezpiecznych instrumentów, klienci będą przechodzili do inwestycji – podkreśla Masri.
Jego zdaniem dotychczas często sama lokata blokowała klientów banku przed inwestycjami, natomiast założenie lokaty w ramach OKI może być impulsem do zainteresowania produktami oferowanymi przez biuro maklerskie. – Trudno oczekiwać od razu dużych napływów na giełdę, ale liczymy na efekt kuli śnieżnej. Trudno też namawiać niedoświadczonych klientów do przejścia z lokat na ryzykowne instrumenty, bo w razie korekty rynków akcji mogą się szybko zrazić do inwestowania. Tego chcielibyśmy uniknąć – mówi Masri. W jego ocenie OKI będą najtańszym środowiskiem do inwestowania dostępnym w Polsce.
Szacunki PKO BP wskazują, że w ciągu trzech lat na kontach OKI powinno znaleźć się około 100 mld zł, z czego grupa PKO BP chce mieć około 30 proc. udziału. Według wyliczeń banku, w pierwszym roku około 7 proc. z nowych wpłat na OKI może powędrować na rynek akcji, natomiast w drugim roku może być to już 14 proc.
Przypomnijmy – OKI zaczną być oferowane przez uprawnione instytucje od przyszłego roku. W ramach kont uczestnicy będą zwolnieni z podatku od zysków kapitałowych dla oszczędności do 100 tys. zł, w tym do 25 tys. zł w ramach części oszczędnościowej (lokaty, obligacje). Powyżej kwoty 100 tys. zł obowiązuje jednak podatek od wartości aktywów. Jego stawka ma wynosić 19 proc. stopy referencyjnej NBP ustalonej na 31 października poprzedniego roku. W 2027 r. ma to być 0,85 proc.
Czytaj więcej

Eksperci, choć generalnie dobrze oceniają Pracownicze Plany Kapitałowe, nie szczędzą uszczypliwości autorom rządowego przeglądu tego systemu. Część...
Choć OKI mogą dawać szeroki dostęp do produktów, to ulga podatkowa nie będzie dotyczyć wszystkich aktywów. Podstawowym warunkiem jest to, by były denominowane w złotych.
– Widzimy, że na rynku nie ma spójności – część instytucji w ramach OKI da dostęp tylko do aktywów kwalifikowanych, część do wszystkich. My będziemy jasno komunikować, które aktywa są kwalifikowane, a które nie – zapowiada Masri.