

Publiczna dyskusja wywołana przez Rafała Brzoskę wokół podatków płaconych przez firmy kurierskie nie powinna zostać sprowadzona do prostego sporu między InPostem a DHL, a za chwilę – między Allegro a Temu. To przykład szerszego problemu: polski CIT coraz częściej nie daje obywatelom, przedsiębiorcom i państwu intuicyjnej odpowiedzi na pytanie, czy największe firmy uczestniczą w finansowaniu państwa proporcjonalnie do rozmiarów swojej działalności i skali korzystania z zasobów polskiego rynku. Dyskusja tym bardziej jest warta podjęcia, że rząd planuje podniesienie stawki CIT z 19 proc. do 22 proc.
Co oznaczają niskie wpływy z CIT?
Niskie wpływy z CIT nie mogą być automatycznie traktowane jako dowód unikania opodatkowania. W wielu przypadkach wynikają z normalnych mechanizmów gospodarczych: inwestycji, niskiej rentowności, kosztów finansowania, jakości zarządu, rozliczenia strat albo przesunięcia w czasie między przychodem a dochodem podatkowym. To nie zmienia jednak zasadniczego pytania: czy obecny system w wystarczającym stopniu łączy skalę działalności firmy z jej udziałem w finansowaniu państwa, z którego zasobów korzysta.
Czytaj więcej
InPost opublikował doroczną „listę wstydu” – zestawienie firm kurierskich, które działając na polskim rynku nie płacą lub płacą niewielkie podatki....
Tutaj dochodzimy do sedna problemu. Jeżeli firma o bardzo dużej skali działalności, wysokich przychodach i istotnym udziale w rynku może przez lata wykazywać symboliczny podatek dochodowy, to z perspektywy konkurencji powstaje pytanie nie tylko o legalność, lecz także o równość warunków gry.
Co widać w danych o przychodach z CIT?
Dane Ministerstwa Finansów za 2025 r. dla podatników CIT o przychodach powyżej 50 mln euro pokazują skalę zjawiska. W tej grupie znalazły się 4604 podmioty (na ponad 700 tys. spółek prawa handlowego, czyli płatników CIT), które osiągnęły łącznie ok. 8,5 bln zł przychodów, czyli ok. 70 proc. (!) całkowitych przychodów wszystkich podmiotów prawa handlowego. Ich należny CIT wyniósł ok. 54,3 mld zł, czyli 56 proc. całkowitych wpływów z tego podatku (99,6 mld zł) w 2025 r. Średnio oznacza to, że efektywna stopa opodatkowania mierzona udziałem zapłaconego CIT w przychodach wyniosła 0,640 proc., a mediana tej relacji wyniosła 0,443 proc., natomiast dla całej populacji spółek było to 0,84 proc.
Jeszcze bardziej dramatyczną perspektywę nieefektywności tej daniny przedstawia struktura płatników: pięć spółek płaci 10 proc. całkowitego CIT (średnia dla okresu 2022-2025 to siedem spółek); 26 spółek płaci 20 proc. (średnia 32 spółki); a 446 spółek płaci 40 proc. (średnia 452 firm), a 50 proc. całego CIT-u wpłaca łącznie 1406 spółek (średnia 1309) – to 0,27 proc. populacji spółek prawa handlowego (!), co oznacza, że pozostałe 50 proc. CIT-u płaci około 700 tys. podmiotów. Średnia kwota podatku CIT płacona przez owe 0,27 proc. wszystkich spółek wynosi ok. 36 mln zł/rok; podczas gdy pozostałe podmioty płacą średnio 0,2 proc. tej kwoty. Większość nie płaci w ogóle CIT lub symbolicznie „dla świętego spokoju”, ale wszystkie spółki, bez wyjątku korzystają z zasobów rynku polskiego.
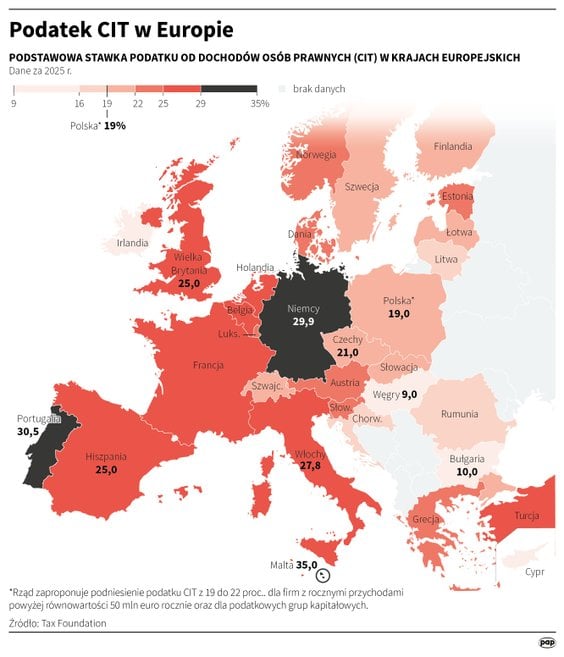
Podstawowa stawka podatku od dochodów osób prawnych (CIT) w krajach europejskich, dane za 2025 r.
Mediana relacji CIT do przychodów spadła z 0,456 proc. do 0,443 proc. Liczba firm z zerowym CIT wzrosła z 850 do 905. Liczba firm z CIT niższym niż 0,1 proc. przychodów wzrosła z 1394 do 1439. Z kolei za 80 proc. całego CIT w tej grupie odpowiadało tylko 671 firm, czyli ok. 14,6 proc. analizowanych podatników, a w 2024 r. było to jeszcze 729 firm. W tym czasie łączne wpływy z CIT wzrosły z 88,4 mld zł do 99,6 mld zł.
Jak widać, wyższe wpływy z CIT nie rozwiązują problemu nierówności. Pokazują raczej, że system coraz mocniej opiera się na wąskiej grupie firm, które faktycznie płacą podatek dochodowy. Np. wśród 10 największych płatników CIT w 2025 r. siedem to banki, które zarabiają m.in. na finansowaniu deficytu finansów publicznych, a pozostałe to Orlen, Jeronimo Martens i PGE Dystrybucja.
Pytanie o CIT to pytanie o konkurencję, nie budżet państwa
Przypadek InPostu pokazuje dysfunkcję systemu podatku dochodowego, która jest formą miękkiego kolonializmu. Firmy, które płacą wysoki CIT w relacji do skali działalności, będą coraz częściej pytać, dlaczego ich konkurenci mogą funkcjonować z dużo niższym obciążeniem podatkiem dochodowym. I będą miały rację, że to pytanie jest pytaniem o konkurencję, nie tylko o budżet państwa.
Obecny CIT opodatkowuje dochód podatkowy, a nie skalę aktywności gospodarczej. W gospodarce opartej na grupach kapitałowych, finansowaniu dłużnym, usługach wewnątrzgrupowych, opłatach licencyjnych, cenach transferowych i rozliczaniu strat, dochód podatkowy jest kategorią podatną na manipulację. To nie znaczy, że każda optymalizacja jest agresywna. Oznacza jednak, że firmy o podobnej skali obecności na rynku mogą ponosić bardzo różny ciężar podatkowy.
Widać to także w statystykach interpretacji podatkowych. Co roku tysiące podatników pytają państwo, jak mają stosować przepisy. W 2022 r. do Krajowej Informacji Skarbowej wpłynęło 30 376 wniosków o interpretacje indywidualne, w 2023 r. wpłynęło 29 797, w 2024 r. – 31 586, a w 2025r. – już 35 189. To oznacza, że w ostatnim roku podatnicy składali średnio prawie 100 wniosków o interpretacje dziennie. W samym CIT takich wniosków było 4199, czyli 11-12 dziennie.
Czytaj więcej:
W czołówce korporacji, które znoszą podatkowa złote jajka dla państwa, dominują banki. Jest też Orlen i właściciel Biedronki. Za to brakuje najwięk...
Pro
To ważne, bo jednym z powracających tematów w podatkach bezpośrednich jest możliwość zaliczania wydatków do kosztów uzyskania przychodów. Innymi słowy: podatnicy masowo pytają nie tylko o to, jaką stawkę podatku zastosować, lecz także o to, co państwo uzna za koszt, a czego nie uzna. A właśnie od tego zależy dochód podatkowy, czyli podstawa CIT. Ten stan nieokreśloności i uznaniowości jednocześnie generuje ogromne koszty transakcyjne prowadzenia działalności po obu stronach.
Sprzeczne interesy firm i państwa
Państwo ma tu do rozwiązania trudny problem. Z jednej strony nie powinno karać firm za inwestycje, rozwój i realne koszty. Z drugiej strony nie może ignorować sytuacji, w której część dużych podmiotów przez lata uczestniczy w rynku, korzysta z infrastruktury państwa, systemu prawnego i rynku pracy, a jednocześnie ich kontrybucja w CIT pozostaje symboliczna.
Dodatkowo obsługa podatku dochodowego angażuje znaczne zasoby po obu stronach. Po stronie państwa są urzędnicy odpowiedzialni za stosowanie i kontrolę przepisów, po stronie firm — księgowi, doradcy podatkowi i prawnicy. Zamiast skupiać się na rozwoju działalności, obie strony muszą dochodzić, które wydatki można uznać za koszty i jaki dochód podlega opodatkowaniu.
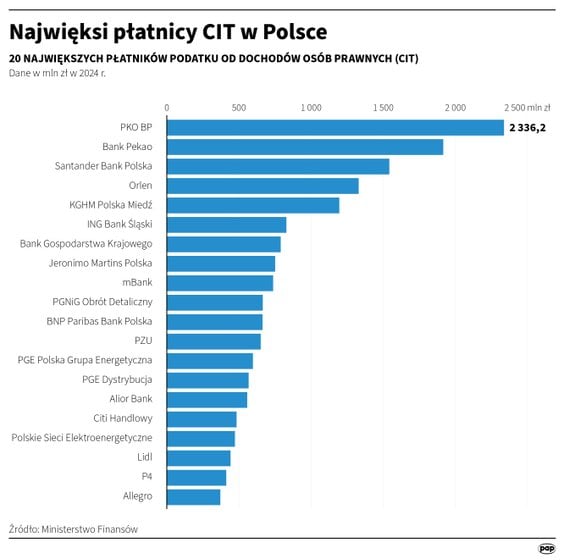
20 największych płatników podatku od dochodów osób prawnych (CIT), dane w mln zł w 2024 r.
Państwo ma interes w wykazaniu wyższej podstawy opodatkowania, przedsiębiorca – w wyższym ujęciu poniesionych kosztów. Te interesy są przeciwstawne i działają na szkodę wspólnoty, bowiem przedsiębiorstwa o wyższych zyskach mają większą wartość, zdolność kredytową i inwestycyjną, a przedsiębiorcy dowodzą coś przeciwnego. Ten spór bywa konieczny, ale jego skala pokazuje, jak kosztowny, nieefektywny i konfliktowy jest obecny model, w którym marnujemy dziesiątki tysięcy talentów wykształconych pracowników i urzędników.
Jak zmienić konstrukcję opodatkowania firm
Potrzebna jest debata o zmianie konstrukcji opodatkowania firm. Podatek przychodowy zmienia paradygmat opodatkowania przedsiębiorstw. Wysokość zobowiązania podatkowego zależy w nim od osiągniętego przychodu, a nie od sposobu ustalania dochodu i kwalifikowania kosztów. Odpowiedzialność za rentowność działalności pozostaje po stronie przedsiębiorcy i finansującego go banku. Państwo nie rozstrzyga, czy model biznesowy jest efektywny ani czy ponoszone koszty są uzasadnione; pobiera podatek w związku z dostępem przedsiębiorstwa do rynku, infrastruktury, wykształconych kadr, konsumentów i bezpieczeństwa. Z tej perspektywy podatek przychodowy oznacza powrót do bardziej przejrzystej relacji między państwem a przedsiębiorcą – państwo pobiera opłatę za usługi, które świadczy.
Jednolita stawka podatku przychodowego miałaby zastosowanie do wszystkich podmiotów. Nie różnicowałaby ich według krajowego lub zagranicznego pochodzenia ani formy własności. Podatek przychodowy wyrównuje warunki konkurowania dla wszystkich graczy rynkowych i nie pogarsza sytuacji żadnego z nich. Przy symbolicznej stawce podatek przychodowy ogranicza koszty funkcjonowania firm i wyrównuje warunki konkurencji, ponieważ traktuje wszystkich uczestników rynku według tej samej reguły. Jego wpływ na ceny byłby więc – jak można zakładać – raczej obniżający niż podwyższający. Około 40 proc. polskich podmiotów już korzysta z tej formy opodatkowania. Czy przyczyniły się one do wzrostu cen?
Czytaj więcej
Deficyt finansów sięga 7 proc. PKB, dług szybko rośnie, a politycy nie chcą słyszeć o zaciskaniu pasa. Ekonomiści w sondzie „Rz” wskazują konkretne...
W każdej branży działają podmioty o różnej marżowości. Wynika ona między innymi z efektywności zarządzania, poziomu innowacyjności i tworzonej wartości dodanej, trendów rynkowych oraz wielu innych czynników, które zmieniają się w czasie. Podatek przychodowy może przynieść korzyści zarówno podmiotom wysokomarżowym, jak i niskomarżowym. Ograniczenie obowiązków związanych z ustalaniem dochodu i rozliczaniem kosztów zmniejsza koszty transakcyjne prowadzenia działalności oraz pozostawia firmom większą część ich zasobów. Warunki konkurowania poprawiłyby się nie tylko ze względu na niższe koszty obsługi relacji fiskalnej z państwem, ale także nastąpiłoby wyrównanie szans rynkowych wobec podmiotów unikających płacenia podatków. Jednocześnie firmy niskomarżowe mają z reguły mniejszy potencjał inwestycyjny niż podmioty wysokomarżowe.
Z tego powodu szczególnej uwagi wymagają firmy wysokomarżowe. To one mogą przeznaczać większe środki na badania i rozwój, tworzyć wartościowe miejsca pracy, budować przewagę konkurencyjną i generować wysoką wartość dodaną, zwłaszcza na rosnących rynkach, zatem dlaczego je karać wyższą daniną?
Gdyby przychody dużych podatników CIT z 2025 r. opodatkować jednolitą stawką od przychodów, skala wpływów byłaby znacząco wyższa niż obecny CIT, przy nieporównywalnie niższych kosztach po stronie przedsiębiorstw i urzędów. Przy stawce 1 proc. budżet uzyskałby ok. 84,9 mld zł, przy 1,5 proc. – ok. 127,3 mld zł, a przy 2proc. – ok. 169,7 mld zł. Dla porównania, obecny CIT w analizowanej grupie wyniósł 54,3 mld zł. Innymi słowy: dzisiejszy CIT dużych podatników odpowiada średnio ok. 0,64 proc. ich przychodów, ale jest rozłożony bardzo nierówno.
Czytaj więcej
Polski system podatkowy pozostaje jednym z najgorzej ocenianych wśród państw OECD. W najnowszym rankingu Tax Foundation, którego wyniki jako pierws...
Przykład ryczałtu ewidencjonowanego
Polska może być dobrym miejscem do analizy skutków opodatkowania przychodów, ponieważ około miliona podmiotów wybrało ryczałt ewidencjonowany (PIT-28). Przed 2021 r. było ich około 600 tys. Wzrostowi liczby podatników sprzyjała nowelizacja ustawy o ryczałcie, która podniosła limit przychodów z 250 tys. euro do 2 mln euro. Podmioty te, w większości jednoosobowe działalności gospodarcze, pokazują, że efektywna stawka opodatkowania wynosi około 3 proc., mierzona stosunkiem do przychodów. Ich wybór wskazuje, że przedsiębiorcy mogą akceptować wyższe obciążenie podatkowe w zamian za prostsze rozliczenia, niższe koszty prowadzenia działalności i transparentność relacji z fiskusem.
W polskim systemie funkcjonuje wiele danin, których podstawa jest powiązana z przychodem, wynagrodzeniem lub inną mierzalną wielkością. Należą do nich między innymi podatki leśny, rolny i tonażowy, a także podatek od wynagrodzeń – z perspektywy pracownika. Podobnie naliczana jest większość składek ZUS. Dodatkowo podatek przychodowy może wyrównywać warunki konkurencji między podmiotami krajowymi i zagranicznymi, małymi i dużymi oraz prywatnymi i publicznymi.
Co osłabia morale podatkowe?
Największym ryzykiem obecnego systemu jest utrata zaufania. Jeżeli przedsiębiorcy widzą, że jedni płacą setki milionów złotych CIT, a inni przy dużej skali działalności płacą kwoty symboliczne, to narasta przekonanie, że sukces podatkowy zależy nie tylko od efektywności biznesu, ale także od konstrukcji prawno-księgowej. To szkodzi uczciwej konkurencji, morale podatkowemu i legitymacji całego systemu.
Czytaj więcej
Nie chodzi wyłącznie o to, ile państwo pobiera z naszych kieszeni w postaci podatków, ale również o to, jak to robi.
Jeżeli Polska chce mieć uczciwą konkurencję między firmami krajowymi i międzynarodowymi, dużymi i średnimi, inwestującymi i dojrzałymi, musi wrócić do podstawowego pytania: czy system podatkowy traktuje podobną skalę działalności w podobny sposób, czy zachowuje warunki równej konkurencji? Dziś odpowiedź brzmi: nie. Obecny system jest kolonialny i jednocześnie z ogromnym potencjałem poprawy gospodarowania.
Listę Rafała Brzoski można oczywiście potraktować jako element sporu konkurencyjnego, jednak dane MF pokazują, że różnice w relacji CIT do przychodów mają charakter systemowy. Widać je nie tylko w jednej branży i nie tylko w jednym roku. CIT 22 proc. nie uzdrowi tej sytuacji. Jeżeli spółki nie płacą CIT przy stawce 19 proc., to tym bardziej nie będą płacić przy 22 proc. Jeszcze bardziej będzie się opłacać unikanie płacenia CIT. Z pewnością większe obciążenie przejmą polskie mniejsze podmioty, bo te są „pod ręką fiskusa”.
Śródtytuły od redakcji. Opinie publikowane w „Rzeczpospolitej” są elementem debaty publicznej i niekoniecznie odzwierciedlają poglądy redakcji.

