


Z tego artykułu dowiesz się:
- Dlaczego liczba raportów ESG gwałtownie spadła.
- Jakie są trendy.
- Czy biznes może zrezygnować z ESG.
- Jak przygotować dobry raport.
Tylko 102 spółki notowane na GPW przygotowały raporty ESG za 2025 r. wobec 154 rok wcześniej – wynika z raportu Grant Thorntona, który „Rzeczpospolita” opisuje jako pierwsza. Ten spadek aż o jedną trzecią to efekt zmian regulacyjnych. Raportowanie ESG pozostaje obowiązkiem wynikającym z dyrektywy CSRD, ale unijny pakiet Omnibus zawęził grupę objętych nim podmiotów i przesunął terminy.
Z jednej strony rezygnacja z raportowania w warunkach deregulacji i niepewności co do przyszłych obowiązków nie dziwi.
– Przygotowanie raportu wymaga czasu, zasobów i zaangażowania wielu osób. Z drugiej strony, skala tego spadku pokazuje, że wiele firm nadal traktuje raportowanie przede wszystkim jako wymóg prawny, a nie proces, który może dostarczać wartościowych informacji zarządczych – komentuje Beata Kozyra, dyrektor ds. ESG w Grant Thornton.
Co zawierają raporty ESG
Raporty ESG za 2025 r. przygotowało tylko 25 proc. wszystkich notowanych na warszawskiej giełdzie spółek wobec 38 proc. rok wcześniej. Nie można wykluczyć, że w przyszłym roku odsetek ten ponownie spadnie. Liberalizacja przepisów weszła w życie dość późno i wiele spółek miało już zaawansowane prace nad raportami, więc postanowiły je dokończyć. Choć z drugiej strony – zdobyły już doświadczenie, więc przygotowanie kolejnego raportu nie będzie tak dużym wyzwaniem.
Oprócz spadku liczby raportów zmieniła się też forma ich publikacji. Spółki coraz rzadziej poświęcają im osobne miejsce na stronie i najczęściej publikują w jednym pliku wraz ze sprawozdaniem zarządów z działalności.
Z kolei objętość raportów pozostaje zbliżona (średnia wzrosła o 5 stron, czyli o 5 proc.). W zeszłym roku raporty liczyły od zaledwie 3 do aż 258 stron, podczas gdy rok wcześniej od 13 do 288 stron. To pokazuje, że mimo iż spółki działają zgodnie z tymi samymi przepisami i w oparciu o te same międzynarodowe standardy, to w praktyce interpretacja „czym jest raport ESG” pozostaje mocno zróżnicowana.
Symboliczną miarą na ile spółka rzetelnie raportuje ESG, a na ile odhacza formalności, jest to, jak różnorodne są odpowiedzi w tabelach taksonomicznych. Mechaniczne przypisywanie jednej odpowiedzi we wszystkich pozycjach może świadczyć o braku szczegółowej analizy. W najnowszych raportach odsetek spółek, które we wszystkich pozycjach tabeli oznaczyły swoją działalność jako zgodną z taksonomią spadł o 7 pkt proc. do 8 proc., a jako niezgodną wzrósł o 7 pkt proc. do 10 proc. Pozytywną zmianą jest spadek odsetka pustych tabel do 23 proc. z 29 proc.
Czytaj więcej
Pomimo widocznego ostatnio w Brukseli trendu łagodzenia regulacji dotyczących zrównoważonego rozwoju, a zwłaszcza tych dotyczących jego raportowani...
Kto robi audyt ESG i za ile
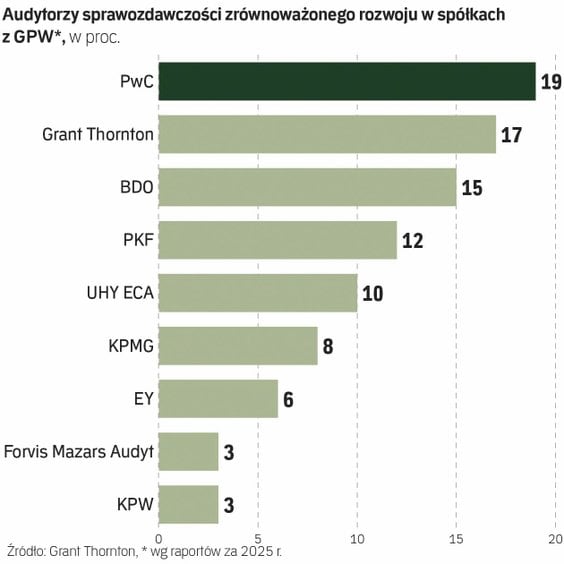
Krajowy rynek atestacji raportów ESG jest mocno skoncentrowany. Trzy firmy audytorskie odpowiadają za ponad połowę rynku, a tylko siedem bada więcej niż trzy spółki. Według danych za 2025 r. największy udział mają: PwC (19 proc.), Grant Thornton (17 proc.) i BDO (15 proc.).
Największe wzrosty rok do roku odnotowały BDO, PwC i PKF. Praktyka pokazuje, że wybór audytora do badania sprawozdania ESG często jest podyktowany pierwotnym wyborem podmiotu, który bada już sprawozdania finansowe danej firmy. Wydaje się to uzasadnione: audytor ma już wiele informacji o spółce i jest w stanie przeprowadzić audyt ESG sprawniej.
Ile takie badanie kosztuje? Średnie wynagrodzenie wzrosło ze 168 tys. zł w 2024 r. do 264 tys. zł w 2025 r., czyli o 57 proc. Jednocześnie najwyższa ujawniona kwota obniżyła się z 850 tys. zł do 746 tys. zł, natomiast najniższe wynagrodzenie spadło z 44 tys. zł do 27 tys. zł. Tak duża rozpiętość wynika przede wszystkim ze skali działalności poszczególnych firm, złożoności raportu ESG, a także doświadczenia i wielkości firmy audytorskiej.
Dlaczego ESG jest ważne
Eksperci podkreślają, że biznes nie powinien rezygnować z ESG. Przy czym największa wartość nie wynika z samej publikacji raportu, lecz z systematycznego pozyskiwania i analizowania danych niefinansowych. Mogą one wspierać identyfikację ryzyk i szans, wskazywać słabe punkty oraz pomagać w budowaniu bardziej odpornego modelu biznesowego i przewagi strategicznej. Ma to przełożenie również na skalę makro: zarówno krajową, jak i europejską.
– Niezbyt często rozumiany paradoks mówi o tym, że rezygnacja z mierzenia czy raportowania wskaźników ESG nie eliminuje zależności energetycznej od niepewnych, a czasem wrogich dostawców, finansowania szkód klimatycznych, niedoborów wody w blokach energetycznych i rolnictwie, braku pracowników i kompetencji, przerw w łańcuchach dostaw, ryzyka „aktywów osieroconych” czy konfliktów społecznych wynikłych z braku odpowiedzialności za efekty działalności – podkreśla Łukasz Kolano, menedżer w KPMG w Polsce. Dodaje, że problemem Europy nie jest to, że mierzy ryzyka ESG. Problemem jest natomiast to, że zbyt często traktowała pomiar i zgodność regulacyjną jako substytut strategii przemysłowej.
– Dobre ESG to po prostu dobre zarządzanie: mierzymy to, co jest materialne, przypisujemy odpowiedzialność, wyceniamy koszt działania oraz koszt zaniechania, a następnie podejmujemy decyzję biznesową – podsumowuje ekspert KPMG. Wtóruje mu Agata Rudnicka, dyrektorka zarządzania wiedzą Forum Odpowiedzialnego Biznesu. Dodaje, że obecnie coraz częściej ESG rozumiane jest właśnie jako koncepcja, która ułatwia podejmowanie decyzji w warunkach niepewności. Ograniczanie potencjalnych wyzwań to m.in. inwestowanie w rozwiązania, które zapewnią dobrą pozycję przedsiębiorstwa zarówno teraz, jak i za kilka lat. Dlatego coraz więcej dyskutuje się o tym, jak zamknąć obieg i zatrzymać zasoby w danym miejscu, o tym, jak efektywnie prowadzić recykling czy zabezpieczać aktywa na wypadek nieoczekiwanych zjawisk pogodowych. To kwestie stricte biznesowe będące sednem ESG.
Czytaj więcej
ESG nie jest wyłącznie narzędziem wspierającym realizację celów klimatycznych, ale również elementem budowy odporności gospodarczej. Odpowiada też...
Firmy mają problemy z raportami ESG
Pogłębione analizy wskazują, że przygotowanie dobrego sprawozdania niefinansowego wcale nie jest proste. Świadczy o tym zaskakująco wysoki odsetek opinii z zastrzeżeniem. Zaledwie 80 proc. raportów dostało od rewidenta opinię „czystą”. Tymczasem rok wcześniej to właśnie takie oceny były standardem i stanowiły aż 96 proc. wszystkich. Teraz natomiast udział opinii z zastrzeżeniem wzrósł prawie sześciokrotnie: z 3 proc. do 17 proc. To wyraźny sygnał, że audytorzy częściej identyfikowali braki lub nieprawidłowości w ujawnieniach wymaganych przez przepisy.
– Nie utożsamiałbym tego jednak ze spadkiem jakości sprawozdawczości zrównoważonego rozwoju. Z jednej strony mamy do czynienia z kształtowaniem się praktyki rynkowej, co jest, a co nie jest akceptowane przez audytora, z drugiej – w kolejnych latach spółki mają coraz mniejszą możliwość skorzystania z przepisów przejściowych ułatwiających raportowanie w pierwszym roku – podsumowuje Paweł Zaczyński, partner w Grant Thornton.



