

Z tego artykułu dowiesz się:
- Kiedy WB zadebiutuje na GPW.
- Na ile wyceniana jest spółka.
- Kto będzie doradzał przy IPO.
- Jaka ważna inwestycja rusza 4 listopada.
Krajowy rynek kapitałowy szykuje się do oferty publicznej akcji WB Electronics. Mówiło się o niej już od dawna, ale teraz wreszcie nabrała realnych kształtów. Z nieoficjalnych informacji "Parkietu" wynika, że właściciele zgodzili się na IPO i rozpoczęli poszukiwanie firm inwestycyjnych, zarówno polskich, jak i zagranicznych. Zainteresowane są m.in. J.P. Morgan i Morgan Stanley.
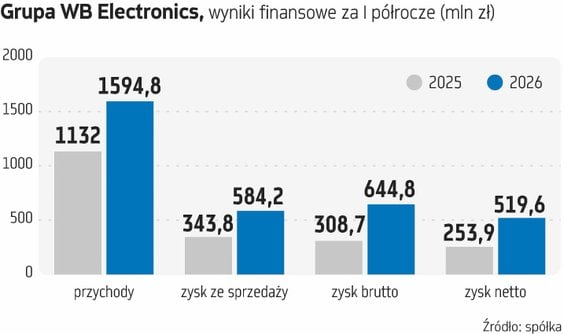
Gra jest warta świeczki, bo szykuje się duże i ciekawe IPO. Grupa WB działa w perspektywicznej branży zbrojeniowej i mocno rośnie. W I półroczu 2026 r. grupa wypracowała 519,6 mln zł zysku netto wobec 253,9 mln zł w analogicznym okresie poprzedniego roku. Przychody wzrosły do niemal 1,6 mld zł z 1,1 mld zł.rp.pl
– Wejście na giełdę to jedna z opcji dla rozwoju Grupy WB, która jest rozważana przez udziałowców – mówi Remigiusz Wilk, dyrektor ds. komunikacji WB.
Czytaj więcej

Polska musi przygotować się na kosztowne przebudowy autostrad, prywatna grupa zbrojeniowa WB Electronics szykuje IPO, a banki centralne zwiększają...
Kiedy WB zadebiutuje na GPW?
Wcześniej pojawiały się informacje, że cała spółka jest zdaniem właścicieli warta minimum 20 mld zł, natomiast z najnowszych wieści można wnioskować, że wycena na poziomie nawet ponad 30 mld zł nie będzie zaskoczeniem. Najpóźniej w czerwcu 2027 r. WB chce być już notowane na giełdzie. To realny termin, choć spółkę czeka jeszcze sporo wymogów formalnych.
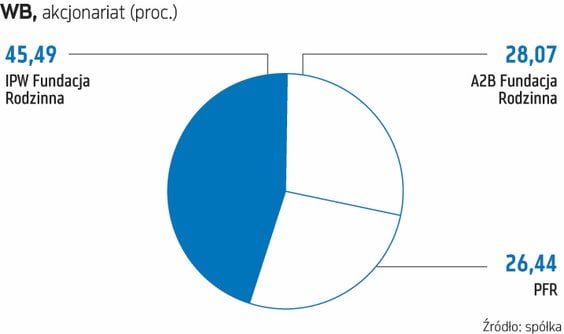
Na razie właściciele spółki w sprawie IPO wypowiadać się nie chcą. Ważną rolę w całym procesie odgrywa PFR, który jest akcjonariuszem z ponad 26-proc. udziałem. Największy pakiet – niemal 45,5 proc. – ma pośrednio poprzez fundację rodzinną prezes Piotr Wojciechowski, a pozostałe ponad 28 proc. kontroluje pośrednio wiceprezes Adam Bartosiewicz.
Prezes PFR Mikołaj Raczyński kilka tygodni temu sygnalizował, że Fundusz jako akcjonariusz wspiera ideę IPO spółki, ale nie ma decyzji wszystkich akcjonariuszy w tej sprawie.
Zapytaliśmy we wtorek PFR, czy teraz rzeczywiście właściciele porozumieli się w sprawie IPO i czy ruszył proces wyboru doradców. Zapytaliśmy również, jaka jest szacowana wartość spółki i planowana struktura oferty – czy będzie to nowa emisja czy tylko sprzedaż akcji przez obecnych akcjonariuszy. Do czasu publikacji tego artykułu nie otrzymaliśmy odpowiedzi.
Warto odnotować, że PFR nabył udziały w WB w 2017 r., gdy ministrem obrony był Antoni Macierewicz i w MON pojawiła się koncepcja, że rząd powinien kupować uzbrojenie tylko od spółek z udziałem Skarbu Państwa. Była to podyktowana przez sytuację polityczną decyzja udziałowców, by schronić się przed Macierewiczem pod skrzydłami PFR, na który wówczas miał duży wpływ ówczesny minister rozwoju i finansów Mateusz Morawiecki.
Czytaj więcej

– Mechanizmy rynkowe decydują o tym, kto będzie czempionem, a kto nie, a nie urzędnicy – powiedział w piątek w Brukseli PAP i Polskiemu Radiu wicep...
Czym zajmuje się WB?
Grupa WB to największy prywatny podmiot zbrojeniowy w Polsce. Do jej sztandarowych produktów należą obserwacyjne bezzałogowce FlyEye czy amunicja krążąca Warmate. Te produkty od lat używane są przez ukraińskich obrońców, ale drony uderzeniowe spółki zostały także sprawdzone w innych konfliktach, m.in. pomiędzy Indiami a Pakistanem. Co ważne, WB to jeden z największych zagranicznych podmiotów zbrojeniowych, które otworzyły swoją działalność u naszych wschodnich sąsiadów.
Bardzo ważnym produktem, który już jest dostarczany Wojsku Polskiemu, jest system rozpoznawczo-uderzeniowy Gladius. Nie można też zapomnieć, że od lat spółka dostarcza systemy łączności Fonet i system kierowania ogniem Topaz, który jest stosowany w produkowanych w Polsce armatohaubicach Krab i południowokoreańskich K9.
I to właśnie współpraca z Koreańczykami jest jedną z dróg rozwoju, którą podąża polski potentat. W środę (4 listopada) w Gorzowie Wielkopolskim oficjalnie rozpocznie się budowa fabryki, w której mają powstawać pociski CGR-080, a której właścicielem będzie Hanwha WB Advanced System. To joint venture, w której 51 proc. udziałów ma Hanwha Aerospace, a 49 proc. WB Electronics. CGR-080 to pociski, które mogą być wystrzeliwane z systemów artylerii rakietowej Homar-K, a ich zasięg to ok. 80 km. Pierwsza produkcja ruszy pod koniec 2028 r., ale na poważnie zakład się „rozpędzi” ok. 2030 r.
Wytwarzanie tych pocisków w Polsce jest istotne z punktu widzenia bezpieczeństwa państwa, ponieważ w dużym stopniu uniezależnia nas od dostaw z zewnątrz. Docelowo w zakładzie w Gorzowie będą produkowane nie tylko całe kontenery z pociskami CGR-080, ale również inne elementy uzbrojenia. Można też zakładać, że pociski będzie kupować nie tylko MON, ale także inne państwa z Europy.
Kluczowy dla rozwoju WB w perspektywie 3-4 lat jest unijny program SAFE. Wiadomo, że w ramach maratonu podpisywania umów, który odbył się pod koniec maja, grupa zawarła z Agencją Uzbrojenia kontrakty na prawie 12 mld zł. Jeśli do tego doliczy się współpracę (jako poddostawca) z podmiotami Polskiej Grupy Zbrojeniowej oraz liczne kontrakty eksportowe m.in. do Rumunii czy Kanady, to można zakładać, że za trzy lata przychody spółki wzrosną z obecnych ok. 3 mld zł do 8-10 mld zł. Po 2030 r. ten wzrost przychodów najpewniej zahamuje. Kluczowa dla inwestorów może być umiejętność WB do radzenia sobie na rynkach eksportowych, ponieważ wiele wskazuje, że w Polsce wydatki na nowe uzbrojenie już wkrótce zaczną hamować.
Czytaj więcej

- Jeżeli mówimy o potencjalnej ofercie publicznej WB Electronics, to mówimy raczej o perspektywie przyszłego roku. Dla właścicieli kluczowe jest po...
Ponar, Reakto, PGZ
Póki co jednak brokerzy potwierdzają, że branża zbrojeniowa i sektor technologii dual use jest teraz jednym z najciekawszych tematów inwestycyjnych. Widać to również na zagranicznych giełdach, gdzie w ostatnim czasie mieliśmy duże, udane debiuty spółek zbrojeniowych, na czele ze spektakularnym wejściem na giełdę w Amsterdamie czeskiego koncernu Czechoslovak Group, wycenionego na kilkadziesiąt miliardów euro (ale od czasu debiutu kurs wyraźnie spadł).
Na krajowym rynku WB nie jest jedynym reprezentantem sektora zbrojeniowego, który może wejść na warszawską giełdę. Dużym wydarzeniem byłby debiut państwowego giganta, wspomnianej już Polskiej Grupy Zbrojeniowej , ale to scenariusz mało realny.
Natomiast znacznie bliżej debiutu jest Ponar, czyli spółka, która już była kiedyś notowana na GPW, a teraz zamierza na nią wrócić i skoncentrować się właśnie na przemyśle obronnym. Z naszych informacji wynika, że prospekt Ponaru już trafił do Komisji Nadzoru Finansowego. Cała spółka jest wyceniana na kilka miliardów złotych. Wartość IPO nie jest znana, ale nieoficjalnie mówi się o kwocie rzędu miliarda złotych. Beneficjentem wzrostu wydatków na obronność jest też Reakto, które oficjalnie poinformowało o planowanym na 2027 r. debiucie. Spółka konsekwentnie poszerza ofertę produktów, w tym dronów. Chce, żeby większość jej przychodów pochodziła z działalności zbrojeniowej.

