
Z tego artykułu dowiesz się:
- Jakie czynniki globalne, od cen ropy po geopolitykę, stoją za osłabieniem polskiej waluty.
- Jaką strategię w polityce pieniężnej przyjmą Fed i EBC w obliczu uporczywej inflacji.
- W jaki sposób Rada Polityki Pieniężnej może zareagować na osłabienie krajowej waluty.
- Od czego zależy przyszły kurs złotego i na jakie sygnały rynkowe warto zwracać uwagę.
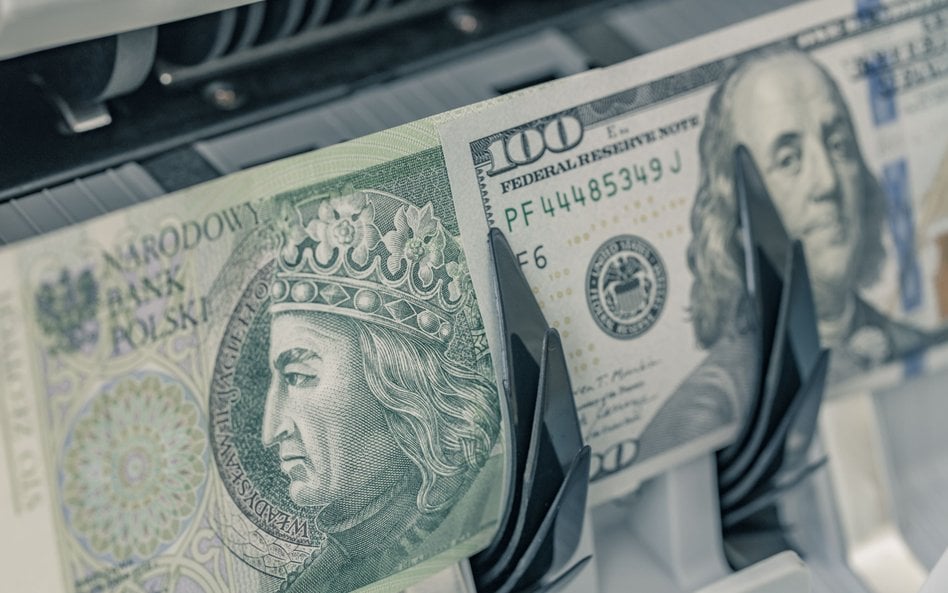
3,82 zł – tyle miał kosztować średnio w październiku dolar według średniej prognoz analityków ankietowanych przez „Rzeczpospolitą” i „Parkiet” pod koniec września. Tymczasem już dziś taka średnia miesięczna to 3,91 zł, a w ostatnich dniach dolar umocnił się do ponad 3,95 zł. Jest najdroższy od ponad półtora roku.
Złoty jest też słabszy, niż sugerowały prognozy względem euro, w zeszłym tygodniu przebił niewidziany od niemal trzech lat poziom 4,40 zł. – Na kurs złotego wpływają obecnie przede wszystkim czynniki globalne, przede wszystkim wysokie ceny ropy naftowej oraz innych surowców energetycznych, m.in. gazu – nie ukrywa Tomasz Marek, analityk w Biurze Strategii Rynkowych PKO BP.
Nie widzi lokalnych czynników słabości złotego. Potwierdza to Piotr Arak, główny ekonomista Velo Banku: złoty jest pod wpływem pogorszenia globalnych nastrojów, wzrostu cen ropy i ograniczania przez inwestorów zaangażowania w waluty rynków wschodzących. Perspektywa zaognienia konfliktu na Bliskim Wschodzie winduje ceny ropy, w ślad za nimi nakłada presję na wzrost inflacji, a w ślad za nią wzrost stóp procentowych i osłabienie perspektyw wzrostu gospodarczego oraz globalnego apetytu na ryzyko. Jak dodają analitycy Ebury, poza uporczywym wzrostem cen surowców, we znaki walutom w naszej części świata daje się także polityczno-fiskalny niepokój we Francji.
Czytaj więcej
Nowy tydzień rozpoczyna się od spadków złotego. Presja na główną parę walutową wywindowała kurs USD/PLN na nowe maksima.
Stopy procentowe. Co zrobią Fed i EBC?
Jednocześnie zdaniem Tomasza Marka w krótkim horyzoncie ryzyko dalszego wyraźnego osłabienia złotego wydaje się ograniczone. Potencjalnie ważne znaczenie dla kursu euro i dolara amerykańskiego wobec złotego mają zaplanowane na ten tydzień decyzje banków centralnych: Fedu w środę i EBC w czwartek. Potencjalnie, bo z drugiej strony rynek jest niemal pewien przebiegu wydarzeń: braku podwyżek oraz ruchów w górę w grudniu.
– Nie będzie żadnych zaskoczeń, tym bardziej, że te banki centralne generalnie nie chcą tego robić. Gdyby któryś z nich chciał podwyższać stopy procentowe na październikowym posiedzeniu, to taką komunikację słyszelibyśmy już wcześniej – mówi dr Piotr Bartkiewicz, ekonomista Banku Pekao. – Potrzeba podnoszenia stóp procentowych nie jest pilna. Dane, które spływały w ostatnich tygodniach, nie były bardzo niepokojące, a raczej po prostu wskazywały na utrzymanie pewnego problemu, z którym banki centralne borykają się od dłuższego czasu, czyli podwyższonej – acz umiarkowanej pod względem poziomu – presji cenowej – zauważa analityk.
Czytaj więcej
Oba wskaźniki ufności konsumenckiej – bieżący i wyprzedzający – obniżyły się w październiku. Jeśli pogorszenie nastrojów nie okaże się przejściowe,...
We wrześniu inflacja bazowa PCE w USA spadła do 3 proc., poniżej prognoz. Dane za październik poznamy już po decyzji Fed – bo w czwartek – ale oczekiwania rynkowe nie wskazują na gwałtowne odbicie, a raczej wynik w okolicach 3,1 proc. W strefie euro wrześniowa inflacja wybiła do 3,8 proc. r/r (z 3,2 proc. w sierpniu), ale bazowa wzrosła tylko z 2,4 do 2,5 proc. To, jak oceniają ekonomiści PKO BP, sugeruje, że jak na razie efekty drugiej rundy, związane ze wzrostem cen energii, pozostają ograniczone.
– Jesteśmy w stanie zawieszenia, gdzie inflacja jest zakotwiczona na poziomie około 3–3,5 proc. w głównych gospodarkach i to jest niekomfortowo wysoko, natomiast nie na tyle, aby panikować – ocenia ekonomista Pekao.
Model CME Fed Watch Tool wycenia prawdopodobieństwo utrzymania stóp w USA bez zmian na około 90 proc. Podwyżka jest za to prawdopodobna na kolejnym posiedzeniu, 9 grudnia – wspomniany model widzi na to ponad 70 proc. szans. Jak zauważają ekonomiści UniCredit, we wrześniowym wykresie punktowym (dot plot) jedynie czworo członków FOMC przewidywało dodatkowe zacieśnienie o 50 punktów bazowych do końca roku. Również ostatnie wypowiedzi wiceprzewodniczącego Fed Philipa Jeffersona oraz prezesa Fed w Nowym Jorku Johna Williamsa wspierają pogląd, że Rezerwa Federalna może zachować cierpliwość i poczekać na kolejne informacje dotyczące perspektyw wzrostu gospodarczego i inflacji. Jak dodają analitycy UniCredit, również słabszy od oczekiwań wrześniowy raport o zatrudnieniu poza rolnictwem wzmacnia argumenty za brakiem zmian polityki pieniężnej na nadchodzącym posiedzeniu.
– Sytuacja nie jest na tyle paląca, aby przyspieszyć tempo podwyżek, więc taki konsensusowy pogląd podwyżek o 25 punktów bazowych na kwartał utrzymuje się – mówi Bartkiewicz z Pekao. Co po prawdopodobnej podwyżce w grudniu? Dla ekonomistów UniCredit scenariuszem bazowym są stopy bez zmian przez cały 2027 r. Zaznaczają przy tym, że ryzyka coraz wyraźniej przechylają się jednak w górę. „Wysokie nakłady inwestycyjne związane ze sztuczną inteligencją nadal wspierają aktywność gospodarczą, a utrzymujące się wysokie ceny energii i wąskie gardła w łańcuchach dostaw nasilają presję inflacyjną” – komentują.
Czytaj więcej
Produkcja przemysłowa we wrześniu urosła o 4,6 proc. r/r - wynika z danych Głównego Urzędu Statystycznego (GUS). Ceny produkcji sprzedanej przemysł...
EBC między inflacją a długiem
Podobnie wygląda sytuacja w EBC. Ruch stóp w górę w czwartek 29 października – dziś stopa depozytowa do 2,50 proc. – byłby sensacją, ale na kolejnym posiedzeniu 16–17 grudnia prawdopodobieństwo podwyżki jest wyraźnie wyższe. W przypadku tego banku centralnego dodatkowym czynnikiem ryzyka dla prognoz pozostaje wrażliwość finansów publicznych Francji. Jak zauważają ekonomiści Pekao, EBC musi dwa razy zastanowić się przed kolejną podwyżką stóp, żeby jeszcze bardziej nie wywrócić tamtejszego długu.
Jednocześnie z ankiety Bloomberga wynika, że wzrost gospodarczy w strefie euro w trzecim kwartale spowolnił do 0,2 proc. z 0,6 proc. w drugim kwartale (co było napędzane wyjątkowo dobrym wynikiem Irlandii) – te dane też poznamy już po decyzji EBC. To też sygnał za mniej pilną potrzebą zacieśniania polityki pieniężnej. Tym bardziej, że ankiety agencji sugerują też, że w październiku w czterech największych gospodarkach strefy nie wystąpiło wyraźne przyspieszenie wzrostu inflacji.
Jak oceniają analitycy Erste Bank Polska, jeśli sytuacja na rynkach surowcowych nie poprawi się wyraźnie, to zarówno EBC, jak i Fed, mogą zdecydować się na kolejną podwyżkę stóp procentowych w grudniu. Tak samo uważa Michał Dybuła, główny ekonomista BNP Paribas Bank Polska. – W tym tygodniu zobaczymy pauzy, ale to jeszcze nie koniec. W grudniu Fed i EBC znów podniosą stopy procentowe. Według mnie EBC na tym zakończy podwyżki, a Fed jeszcze „dorzuci” jedną w styczniu 2027 r. – mówi.
Czytaj więcej
Trudno sobie wyobrazić, by wzrosty cen nie przełożyły się na presję na wzrost płac – mówi prof. Joanna Tyrowicz. Członkini Rady Polityki Pieniężnej...
Niepewność przed posiedzeniem RPP
Poza wypowiedziami Lagarde na temat gospodarki, uwaga uczestników rynku i dziennikarzy skupi się też, według analityków Ebury, na komentarzach Rady Prezesów dotyczących kryzysu zadłużenia we Francji oraz wszelkich sygnałach wskazujących na wolę banku do udzielenia wsparcia w związku z nim. „Gdyby Lagarde położyła większy nacisk na ryzyka związane z Francją lub zasygnalizowała, że EBC jest gotowy interweniować w celu wsparcia rynków obligacji, inwestorzy mogliby ograniczyć zakłady o grudniową podwyżkę stóp procentowych, co niewątpliwie ciążyłoby euro” – uważają.
W przyszłym tygodniu kluczowe znaczenie dla złotego może mieć decyzja Rady Polityki Pieniężnej – podwyżka stóp procentowych nie jest wykluczona. Nawet jeśli do niej by nie doszło, to jastrzębi ton prezesa NBP mógłby być wsparciem dla złotego. – Ryzyko podwyżki stóp procentowych rośnie jednak z każdym dolarem na baryłce i każdym groszem słabszego złotego – zaznacza Arak.
Komentarz analityka
Roman Ziruk, główny strateg rynku walutowego w Ebury
Grudniowa podwyżka stóp procentowych w strefie euro wciąż jest jak najbardziej realnym scenariuszem, ale nie widzimy mocnych argumentów za podniesieniem stóp na posiedzeniu EBC w tym tygodniu. Lagarde powtórzyła, że bank nie dostrzega efektów drugiej rundy inflacji. Dodatkowo wzrost gospodarczy wygląda na słaby, a część tej słabości wynika z sytuacji czarnej owcy bloku walutowego, Francji. To powinno na razie powściągnąć nawet jastrzębie.
Trzeba przyznać, że sytuacja energetyczna podtrzymuje obawy inflacyjne: holenderski benchmark cen gazu ziemnego kształtuje się tuż poniżej 100 EUR/MWh, najwyżej od grudnia 2022 r., przypominając o tamtym szoku. Rentowności obligacji niemieckich spadły, ale w innych kluczowych krajach strefy euro skierowały się w górę, co de facto wyręcza EBC, zacieśniając warunki finansowania. Mając na uwadze, że gospodarce zagraża już wojna w Iranie, wzrost stóp może poczekać.
Przy prawdopodobieństwie podwyżki w październiku, implikowanym przez rynek na poziomie bliskim 0 proc., euro powinno zignorować decyzję o stopach. Inwestorzy będą jednak analizować każde słowo z konferencji prasowej pod kątem sygnałów dotyczących gotowości banku do dalszych podwyżek w grudniu, zwłaszcza w kontekście podejścia EBC do Francji. Nie sądzimy, by bank brzmiał tu zbyt ostrożnie, więc ryzyko dla euro wydaje się ograniczone. Skoro jednak grudniowa podwyżka jest już wyceniona w prawie 90 proc., ewentualne umocnienie waluty w przypadku jastrzębich sygnałów również powinno być ograniczone.



