

Materiał powstał we współpracy z mBankiem
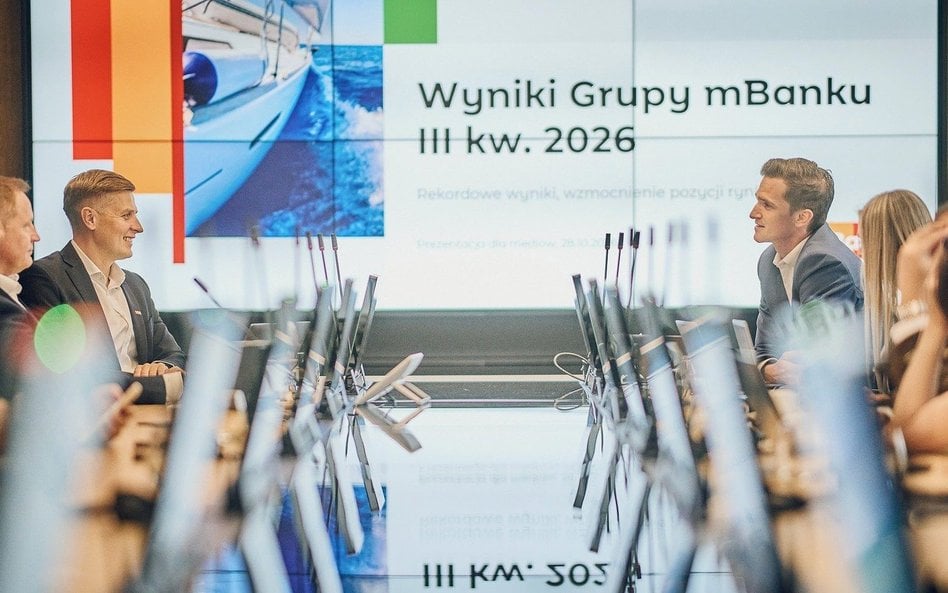
mBank zakończył trzeci kwartał 2026 r. z rekordowym wynikiem. Zysk netto grupy w okresie od lipca do września wyniósł 1,085 mld zł, po raz pierwszy przekraczając poziom 1 mld zł w jednym kwartale. Po trzech kwartałach zysk sięgnął 3,09 mld zł i był o 23,8 proc. wyższy niż w analogicznym okresie ubiegłego roku. mBank jednocześnie zwiększa skalę działalności, umacnia pozycję rynkową i utrzymuje wysoką rentowność.
Przychody grupy w ciągu dziewięciu miesięcy wyniosły 9,8 mld zł, osiągając najwyższy poziom w historii. Na wynik złożyły się rosnące wolumeny biznesowe, poprawa marży odsetkowej, dobre przychody prowizyjne i dyscyplina kosztowa.
– Pokazujemy, że silny wzrost może iść w parze z wysoką rentownością – podkreślił Pascal Ruhland, wiceprezes mBanku ds. finansów. Po trzech kwartałach zwrot z kapitału materialnego (ROTE) wyniósł 21,3 proc., a znormalizowany wskaźnik kosztów do dochodów (C/I) utrzymał się na poziomie 31,6 proc. To poniżej strategicznego maksimum 35 proc. mBank wskazuje też na dalsze wzmocnienie pozycji kapitałowej, które zwiększa jego możliwości finansowania klientów.
Hipoteki motorem
Jednym z głównych motorów wzrostu jest rynek kredytów mieszkaniowych. Od stycznia do września mBank udzielił hipotek o wartości 16,6 mld zł dla 48 tys. osób. W trzecim kwartale był drugim bankiem pod względem sprzedaży tego rodzaju kredytów. Jego udział w rynku hipotek wzrósł do 9,7 proc. Jak wskazał Krzysztof Bratos, wiceprezes ds. bankowości detalicznej, miesięczna sprzedaż hipotek zwiększyła się z ok. 800 mln zł przed rozpoczęciem obecnej strategii do ok. 2,5 mld zł w każdym z trzech ostatnich miesięcy kwartału. W całym okresie od początku roku sprzedaż była o 70 proc. wyższa niż w analogicznym okresie 2025 r.
Bank tłumaczy ten wzrost nie tylko atrakcyjną ofertą, ale też strukturą swojej bazy klientów. mBank ma bowiem relatywnie dużo młodych użytkowników, którzy wchodzą w wiek zakupu pierwszego mieszkania. Wcześniej część popytu tej grupy nie przekładała się na sprzedaż kredytów w banku. Zmiana skali finansowania oraz usprawnienie procesów pozwoliły lepiej wykorzystać potencjał istniejącej bazy.
– Chcemy być bankiem widocznym, ale na pewno nie najtańszym – zaznacza Bratos, odnosząc się do polityki cenowej. mBank stawia na połączenie konkurencyjnego oprocentowania z prostszą i szybszą obsługą. Rozwija cyfrowy proces hipoteczny, ogranicza liczbę formalności i przejmuje od klientów część czynności związanych z wpisem hipoteki do księgi wieczystej.
Nie oznacza to, że obecne tempo sprzedaży musi utrzymać się w kolejnych kwartałach. Część aktywności na rynku wynika z refinansowania, czyli przenoszenia kredytów między bankami. Wraz ze zmianami stóp procentowych ten segment może osłabnąć. mBank liczy jednak, że popyt związany z zakupem pierwszego mieszkania pozostanie istotnym źródłem nowych umów.
mBank rozwija też produkty inwestycyjne i emerytalne. W porównaniu z końcem 2024 r. liczba prowadzonych przez niego rachunków IKE wzrosła o 112 proc., a IKZE – o 83 proc. W przypadku IKZE mBank ma ok. 20 proc. rynku. Strategia zakłada budowanie długoterminowych relacji z klientami nie tylko poprzez kredyty, lecz także przez oszczędzanie i inwestowanie.
Firmy pożyczają coraz więcej
Drugim filarem wzrostu pozostaje bankowość korporacyjna. Portfel kredytów dla przedsiębiorstw zwiększył się do 66,5 mld zł, o 14,1 proc. r./r. Dla porównania, rynek urósł w tym czasie o 8,7 proc. Udział mBanku w kredytach dla firm osiągnął rekordowe 8,9 proc. Bank chce do 2030 r. przekroczyć poziom 10 proc. w najważniejszych obszarach działalności.
Adam Pers, wiceprezes ds. bankowości korporacyjnej i inwestycyjnej, zwraca uwagę, że szybki wzrost nie ogranicza się do jednego segmentu klientów. Bank rozwija zarówno finansowanie bieżącej działalności, jak i kredyty inwestycyjne. W pierwszym przypadku szczególne znaczenie mają kredyty obrotowe i faktoring, które pomagają firmom zarządzać płynnością. W drugim – finansowanie rozwoju, nowych mocy produkcyjnych i przejęć.
Zmienia się też struktura udzielanego finansowania. Niemal co czwarta złotówka kredytów korporacyjnych mBanku trafia do sześciu strategicznych obszarów gospodarki: transformacji energetycznej i technologicznej, cyfryzacji i automatyzacji, odporności gospodarczej i lokalizacji produkcji, obronności, gospodarki zdrowia i czasu wolnego oraz zielonej gospodarki o obiegu zamkniętym. Wartość kredytów przypisanych do tych obszarów wyniosła 11,2 mld zł, czyli 24,8 proc. portfela korporacyjnego. Do 2030 r. bank chce zwiększyć ten udział do 40 proc.
Cyfryzacja wspiera efektywność
Wzrostowi skali działalności towarzyszy inwestowanie w technologię i uproszczenie obsługi. Przykładem jest smartTerminal, rozwiązanie pozwalające przedsiębiorcom przyjmować płatności zbliżeniowe bezpośrednio w aplikacji banku, bez dodatkowego terminala. W pierwszym miesiącu działania aktywowano je ok. 1,5 tys. razy, a liczba transakcji zbliżyła się do 19 tys. Bank szacuje, że potencjalnie skorzystać może z niego ok. 125 tys. klientów prowadzących przede wszystkim niewielkie, mobilne biznesy.
W bankowości korporacyjnej 98 proc. nowych rachunków zostało otwartych cyfrowo. mBank rozwija też uproszczone ścieżki kredytowe dla małych i średnich przedsiębiorstw. Skrócenie procesów ma znaczenie zarówno dla wygody klientów, jak i dla kosztów działania banku.
Materiał powstał we współpracy z mBankiem