

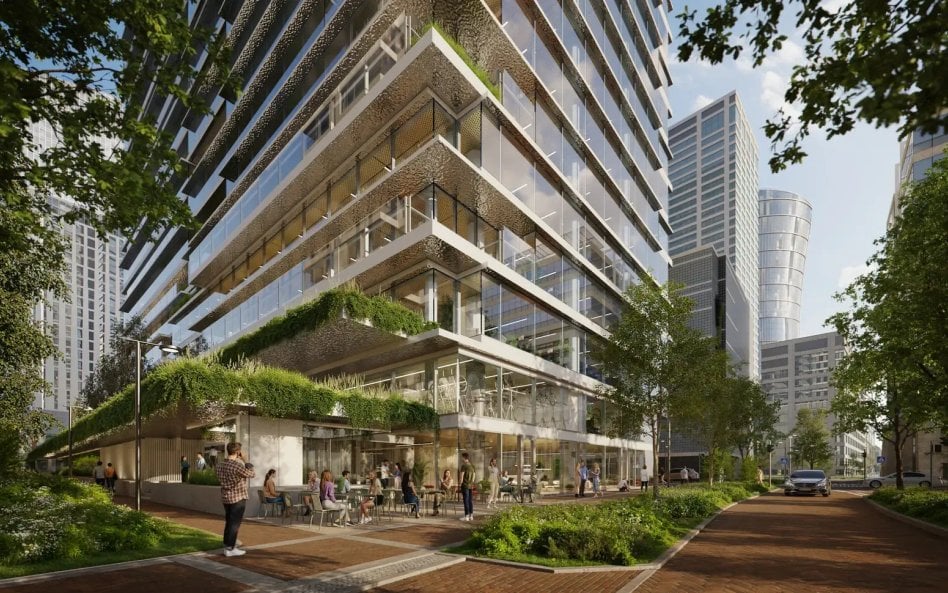
Grupa Wing, od 2019 r. strategiczny inwestor Echa, planuje ogłosić wezwanie do sprzedaży wszystkich akcji dewelopera, które znajdują się poza jej kontrolą. Węgrzy mają zaproponować 5,2 zł za papier, czyli wyłożyć w sumie 0,8 mld zł. W poniedziałek wycena giełdowa Echa oscylowała wokół kursu odniesienia, czyli 5,44 zł. Średnie notowania z ostatnich trzech miesięcy to 5,2 zł, a z sześciu 5,16 zł. W czerwcu akcjonariusze otrzymali 0,4 zł na papier dywidendy, na niedawnej konferencji wynikowej zarząd sugerował, że może pojawić się kolejna wypłata – w związku ze spieniężeniem nieruchomości.Samo Echo w sprawozdaniu za I połowę 2026 r. wyceniało się na 5,58 zł na akcję, w tym 3,86 zł przypadało na Archicom (dziś to 49 zł) – zgodnie z wyceną giełdową, a 1,72 zł na pozostałe segmenty (wartość księgowa z wyceną aktywów do wartości godziwej).
Samo Echo w sprawozdaniu za I połowę 2026 r. wyceniało się na 5,58 zł na akcję, w tym 3,86 zł to wkład Archicomu, 1,03 zł nieruchomości komercyjnych, 0,61 zł platformy PRS Resi4Rent, a 0,09 zł platformy akademikowej StudentSpace.
Czytaj więcej

Wojna na Bliskim Wschodzie spowolniła decyzje inwestorów, niemniej fundamenty rynku dochodowych nieruchomości są dobre i w najbliższych latach eksp...
Analityk o wezwaniu na akcje Echo Investment: jest przestrzeń do podwyższenia oferowanej ceny
Na razie o zamiarze ogłoszenia wezwania poinformowało będące pośrednikiem Erste Biuro Maklerskie. Grupa Wing nie skomentowała planów – czekamy na odpowiedzi.
– Informację o wezwaniu oceniam pozytywnie, ponieważ świadczy ona o przekonaniu akcjonariusza kontrolującego co do dobrych perspektyw spółki. Jednocześnie w naszej ocenie zaproponowana cena nie odzwierciedla w pełni długoterminowego potencjału spółki ani istotnej poprawy jej perspektyw w ostatnim czasie. Dotyczy to w szczególności odbudowy sprzedaży na polskim rynku mieszkaniowym, bardzo korzystnej sytuacji na warszawskim rynku biurowym, a także stopniowej redukcji zadłużenia i wzrostu potencjału dywidendowego. Uważam, że istnieje przestrzeń do podwyższenia ceny oferowanej w wezwaniu – mówi Piotr Zybała, analityk PKO BP Securities.
W porannym komentarzu PKO BP Securities analityk podkreślił, że zaproponowana cena jest o 4,4 proc. poniżej kursu z piątkowego zamknięcia, a także o 25 proc. poniżej średniej z cen docelowych, które uwzględniają wspomniane wyżej czynniki. Ostatnią rekomendację dla Echa analitycy PKO BP Securities wydali w lipcu ub.r.: „trzymaj” z ceną docelową 5,8 zł.
Węgrzy kontrolują 52,4 proc. akcji, ponadto 9,9 proc. ma Nationale-Nederlanden OFE, a 9,6 proc. Allianz OFE. Sporo akcji znajduje się w rękach członków władz: po 1,8 proc. mają członkowie rady nadzorczej Maciej Dyjas i Nebil Senman (partnerzy w Griffin Capital), ponadto 0,24 proc. ma prezes Nicklas Lindberg, a 0,07 proc. wiceprezes Maciej Drozd.
Czytaj więcej

Konkurencja o najwyższej klasy biura w Warszawie jest dziś wyraźnie większa niż jeszcze rok temu, a pozycja negocjacyjna właścicieli najlepszych bu...
W 2026 r. Echo zamieniło nieruchomości na żywy pieniądz
Grupa Echo Investment stoi na kilku nogach. Notowany oddzielnie Archicom prowadzi biznes mieszkaniowy, w I połowie 2026 r. spółka sprzedała 1321 lokali, o 14 proc. więcej niż rok wcześniej, cel na cały rok to ustanowienie nowego rekordu i zawarcie 3,2-3,5 tys. umów wobec 2,85 tys. w 2025 r. W przyszłym roku deweloper ma zaatakować pułap 4 tys.
Samo Echo buduje nieruchomości komercyjne, m.in. w joint venture z AFI Europe w kwartale Towarowa 22 w Warszawie. Echo ma też po 30 proc. udziałów w platformach PRS i akademikowej. Ta pierwsza ma za sobą gigantyczną transakcję sprzedaży 5,3 tys. wynajętych lokali. Echo spieniężyło również kilka biurowców – te transakcje przełożyły się na wpływ 540 mln zł wolnej gotówki. Na przełomie tego i przyszłego roku spodziewane jest zbycie jeszcze dwóch biurowców, co zwiększy pulę wolnej gotówki do 650 mln zł. Wpływy Echo zawsze wykorzystuje w trojaki sposób: reinwestuje, zmniejsza zadłużenie oraz wypłaca dywidendy.



