

Z tego artykułu dowiesz się:
- Jakie scenariusze dla internetowego supermarketu Frisco są obecnie analizowane przez zarząd Eurocashu.
- Na czym opiera się rosnąca wartość Frisco i jakie są prognozy dotyczące osiągnięcia rentowności przez spółkę.
- Z jakimi wyzwaniami rynkowymi mierzy się grupa Eurocash i na czym polega jej głęboka restrukturyzacja.
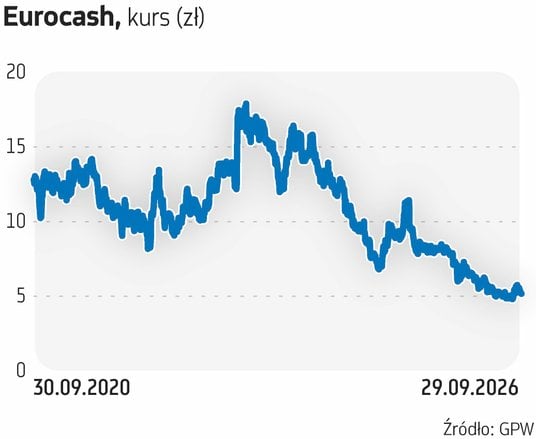
Eurocash od kilkunastu miesięcy porusza się w trendzie spadkowym. Tylko w ciągu ostatnich 12 miesięcy akcje przeceniono o 37 proc., a jeśli kurs w IV kwartale nie odrobi kilkunastoprocentowego spadku, ten rok może być trzecim z kolei pod kreską. Od dłuższego czasu grupa jest wyceniana poniżej 1 mld zł. W ostatnich tygodniach „coś” zaczyna się jednak dziać z notowaniami Eurocashu. Trudno jeszcze mówić o przełamaniu trendu spadkowego, ale zamiast wyznaczania kolejnych dołków kurs wyraźnie poszybował do góry na przełomie sierpnia i września, czemu towarzyszyły także wyraźnie wyższe obroty. Dlaczego?
Frisco trafi na giełdę?
Część inwestorów mogła liczyć, że pogrążony w spadkach kurs wreszcie zareaguje pozytywnie na wyniki kwartalne i tak też się stało. Z informacji „Parkietu” wynika jednak, że zainteresowanie spółką mogły pobudzić spekulacje odnośnie do przyszłości Frisco, którego Eurocash był mniejszościowym akcjonariuszem od 2014 r., a od 2020 r. jest nim w 100 proc. Pomimo szeregu zmian w grupie Eurocash dotychczas nie zdecydował się na sprzedaż Frisco, ale – jak ustaliliśmy – obecnie trwają analizy, a jednym z pomysłów „na stole” jest upublicznienie Frisco na GPW. To raczej perspektywa przynajmniej kilku, jeśli nie kilkunastu miesięcy.
Frisco to internetowy supermarket, który zajmuje się sprzedażą artykułów spożywczych i przemysłowych z dostawą bezpośrednio do domu lub biura.
Zarząd spółki nie potwierdził naszych informacji. – W przypadku Frisco priorytetem jest dalszy wzrost sprzedaży i osiągnięcie rentowności na poziomie operacyjnym, a w kolejnych okresach poprawa wyników dzięki dźwigni operacyjnej. Nie komentujemy doniesień ani potencjalnych scenariuszy dotyczących struktury grupy. Wszelkie istotne informacje przekazujemy rynkowi zgodnie z obowiązującymi przepisami – poinformował Eurocash w odpowiedzi na nasze pytania o przyszłość Frisco.
Czytaj więcej

Inflacja w Polsce urosła we wrześniu do 4 proc. r/r. i jest najwyższa od czerwca 2025 r. Coraz więcej analityków oczekuje, że Rada Polityki Pienięż...
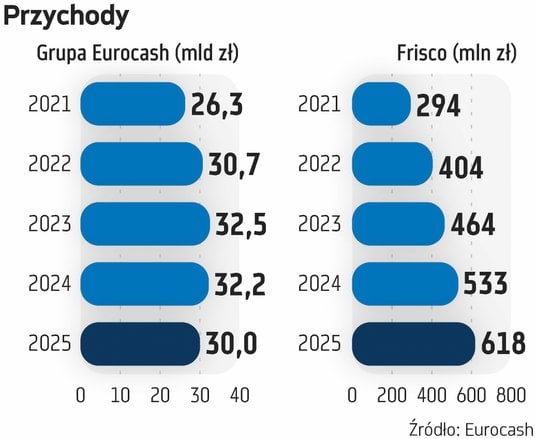
Jak wskazują analitycy Noble Securities, Frisco nabiera wartości. W II kwartale sprzedaż tego formatu wzrosła o 11 proc. rok do roku. Wzrost wynikał z wyższej częstotliwości zamówień (o 9 proc. rok do roku) i większego średniego koszyka (wzrost o 2 proc., do 343 zł), wspieranych optymalizacją asortymentu, ekspansją w nowe kategorie produktów i głębszą penetracją klientów. EBITDA Frisco poprawiła się w II kwartale o 3,6 mln zł i wyniosła 1,5 mln zł wobec straty w tym samym okresie rok wcześniej. Zarząd Eurocashu wskazał m.in., że Frisco jest na dobrej drodze do osiągnięcia progu rentowności w 2026 r.
Kondycja Eurocash
W jakiej kondycji jest obecnie Eurocash? Analitycy przypominają, że grupa podjęła się bardzo ambitnego zadania w postaci głębokiej restrukturyzacji. – W ostatnich kwartałach dokonano sporo cięć kosztów, co już jest widoczne w rachunku zysków i strat. Z drugiej strony musiało się to negatywnie odbić na sprzedaży, co było po części świadomym działaniem zarządu – czytamy w raporcie Noble Securities. Analitycy prognozują, że w całym 2026 r. przychody grupy sięgną 27,77 mld zł, a strata netto wyniesie 49 mln zł. Dla porównania, w 2025 r. przychody przekroczyły 30 mld zł przy 336 mln zł straty netto.
W ocenie Eurocashu z kolei obecne otoczenie rynkowe pozostaje „wymagające”. „Wciąż widoczna jest presja deflacyjna, konsumenci są bardzo wrażliwi na ceny, a konkurencja, szczególnie ze strony dyskontów, jest intensywna. W tych warunkach koncentrujemy się na realizacji strategii na lata 2026–2027, w tym programu zmniejszenia kosztów oraz na wzmacnianiu konkurencyjności sklepów współpracujących z grupą” – podał Eurocash.



