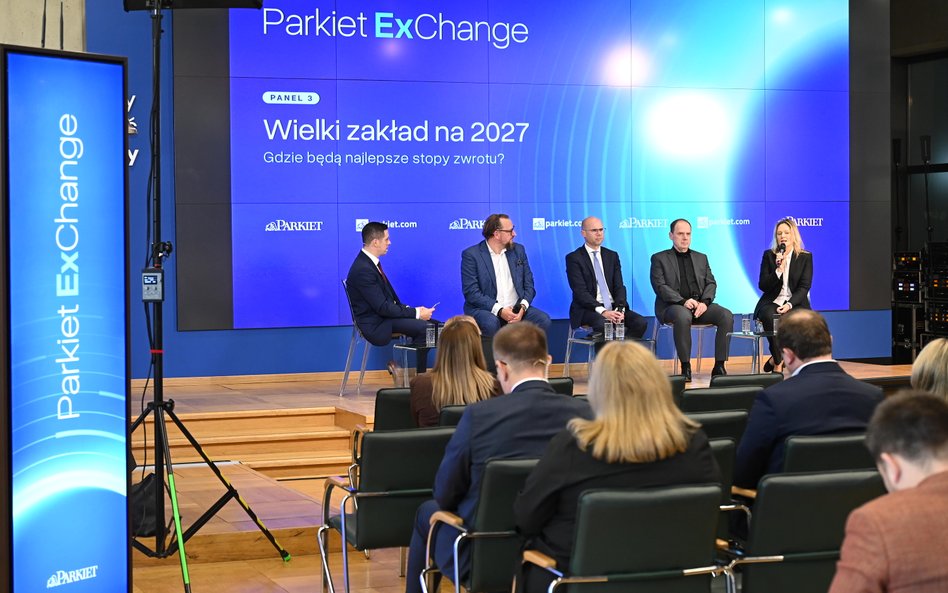
W 2026 roku niesłabnący popyt sprawił, że śrubowanie kolejnych rekordów wszech czasów WIG-u stało się niemal formalnością. W tym tygodniu po raz pierwszy w historii WIG wspiął się do poziomu ponad 162 tys. pkt, poprawiając tegoroczną stopę zwrotu do około 37 proc. Czy w 2027 roku indeksy warszawskiej giełdy pozostaną na wzrostowej ścieżce? Perspektywom krajowego rynku akcji na przyszły rok przyjrzeli się uczestnicy panelu, który odbył się podczas Parkietu ExChange na Giełdzie Papierów Wartościowych.
Hossa się utrzyma, ale ryzyk nie brakuje
Zdaniem Radosława Cholewińskiego, członka zarządu Skarbiec TFI, można znaleźć argumenty zarówno za kontynuacją dobrej koniunktury na polskim rynku akcji, jak i przeciw ale w przewadze nadal pozostają te pierwsze. – Spółki notowane na GPW cały czas poprawiają swoje wyniki, a ta poprawa jest osadzona w rosnącej gospodarce, co ma kluczowe znaczenie dla utrzymania dobrej koniunktury na giełdach. Tak długo, jak będzie korzystne otoczenie makro na świecie, możemy być optymistycznie nastawieni co do sytuacji na krajowej giełdzie – uważa.
Czytaj więcej
Zapewnienie wystarczającego finansowania inwestycji publicznych i prywatnych oraz możliwe zawirowania polityczne w Polsce i na świecie to, według u...
Bardziej ostrożnie do przewidywań na 2027 rok podchodzi Paweł Danielewicz, menedżer ds. portfeli w Erste BM. Jego zdaniem nie ma co oczekiwać na stopy zwrotu krajowych indeksów zbliżone do tegorocznych. – Na horyzoncie pojawiają się czynniki, które mogą zaburzyć pozytywny obraz rynku, który był w 2026 r. Będzie to w moim odczuciu trudny rok dla rynku, warto podchodzić selektywnie do akcji. Na pewno niektóre walory będą zachowywać się lepiej od rynku, ale nie oczekuję takiej spektakularnej hossy, z jaką mieliśmy do czynienia w 2026 roku – uważa. Na które branże jego zdaniem warto więc postawić? – Obstawiam, że wśród sektorów, które będą generować pozytywne stopy zwrotu, będzie branża finansowa. Bez niej trudno byłoby mi sobie wyobrazić kontynuowanie hossy. Banki jednak cały czas prezentują solidną formę, jeśli spojrzymy na ich wyniki. Mogą pochwalić się rosnącymi wolumenami kredytów i dochodami z prowizji. Do tego cały czas podnoszą swoją efektywność dzięki oszczędnościom kosztowym. Banki mogą więc przesądzić o tym, czy hossa w 2027 roku będzie kontynuowana – wyjaśnia.
Szansę na zyski akcji w 2027 r. dostrzega Sylwia Jaśkiewicz, dyrektor zarządzająca w Wydziale Analiz i Rekomendacji Domu Maklerskiego BOŚ. Uważa, że istotnym czynnikiem determinującym stopy zwrotu w 2027 roku będzie selekcja spółek i to już na poziomie sektorowym. – Preferujemy spółki o wysokiej konwersji zysków na gotówkę, kontrolowanym ryzyku refinansowania i trwałej zdolności do wypłaty dywidend. Jeśli chodzi o sektory stawiamy na beneficjentów inwestycji infrastrukturalnych z rentownym portfelem zamówień i zabezpieczonym finansowaniem, spółki energetykę, spółki budownictwa kolejowego, a także spółki handlu detalicznego, dla których przyszły rok powinien być udany pod względem wyników – uważa.
Jakie główne ryzyka widzą eksperci dla kontynuacji pozytywnego scenariusz na giełdach? – To, co jest największym zagrożeniem dla giełd, to jest pogorszenie sytuacji makro i spadek aktywności gospodarczej, choć jest jeszcze zdecydowanie za wcześnie, by wieszczyć taki scenariusz. Pewnym obciążeniem dla giełdy pozostają te wysokie rentowności obligacji. Powodem tego jest zaniepokojenie wysoką inflacją. Uważam, że nie mamy jeszcze do czynienia ze spiralą inflacyjną, która wymagałaby reakcji ze strony banków centralnych w postaci agresywnych podwyżek stóp procentowych – wskazuje Cholewiński.
Z kolei Tomasz Wróbel, Country Manager Virtune, wskazuje na niepewne nastroje wokół amerykańskiego sektora AI. – W 2027 roku będziemy nadal śledzić sytuacje w sektorze AI. Nastawienie inwestorów do spółek będzie miało kluczowe znaczenia dla koniunktury na giełdzie. Myślę, że duże znacznie dla rozwoju wypadków będzie miał debiut Anthropic. Myślę, że niedługo ochłoniemy i będziemy dalej kibicować temu rynkowi – uważa. Z kolei
Czytaj więcej
Uproszczenie regulacji, odbudowa zaufania inwestorów, rozwój długoterminowego oszczędzania oraz zwiększenie liczby debiutów giełdowych – to najważn...
Paweł Danielewicz na ten moment dostrzega trzy czynniki, z którymi inwestorzy będą musieli się liczyć w przyszłym roku. – Kluczowe będą nastroje wokół sektora AI, a także postępowanie banków centralnych w walce z inflacją, gdzie nie można wykluczyć jej przyspieszenia i konieczności bardziej agresywnych podwyżek stóp. Do tego dochodzi geopolityka i konflikty w Ukrainie i na Bliskim Wschodzie, które nie doczekały się rozwiązania. Nie można jednocześnie wykluczyć, że pojawi się coś zupełnie nowego, co wpłynie na zmianę nastrojów na rynkach – zauważa.
Co z małymi spółkami?
Porównując stopy zwrotu wypracowane przez główne indeksy od początku bieżącego roku, prym na krajowym rynku wiodły duże i średnie spółki, segment „maluchów” został daleko w tyle. Eksperci zauważają, że za efektownymi wzrostami wybranych wspomnianych segmentów stoją inwestorzy zagraniczni, którzy już od dłuższego czasu kierują kapitał na nasz rynek. - Duże znaczenie ma to, kto jest kupującym na krajowym rynku akcji. Inwestorzy zagraniczni do tej pory koncentrowali się głównie na tych największych spółkach. W tym roku było widać, że kapitał zagraniczny coraz bardziej interesuje się firmami o średniej kapitalizacji. Małe spółki nie mogą liczyć na ich wsparcie i zostały wyraźnie w tyle, jeśli chodzi o stopy zwrotu – wskazuje Cholewiński. Uważa, że kluczem do poprawy ich sytuacji jest krajowy kapitał i zwiększenie napływów do funduszy akcyjnych. – Widzę szansę na ożywienie popytu w tym segmencie, co może wydarzyć się dzięki uruchomieniu OKI. Jeżeli ta forma inwestowania odniesie sukces, to będzie to sprzyjająca sytuacja dla segmentu małych spółek.
Jaśkiewicz zwraca uwagę, że zwyżki cen akcji w 2026 roku na ogół szły w parze z zyskami spółek, a pod tym względem mniejsze podmioty wypadły zdecydowanie gorzej. W 2026 roku wiele małych spółek miało z tym problem, stad spora grupa firm nie załapała się na hossę. Słabość segmentu małych spółek nie przesądza o ich potencjale do nadrobienia dystansu względem pozostałych segmentów – uważa. – Z naszych przewidywań wynika, że zyski analizowanych spółek z GPW w przyszłym roku wzrosną o jakieś kilkanaście proc. Polski rynek naszym zdaniem nie jest jeszcze przewartościowany. Zakładamy, że WIG może urosnąć o kilka proc, ale zwyżki będą selektywne. Dobrze radzić będą sobie przede wszystkim te spółki, które będą w stanie wykazać poprawę wyników – wskazuje.
Z kolei Tomasz Wróbel wśród sektorów wartych uwagi niezmiennie stawia na średnie spółki. – Jeśli chodzi o krajowy rynek akcji, podobnie jak w poprzednich latach, największy potencjał widzę w spółkach średniej kapitalizacji z indeksu mWIG40. Kilka udanych lat tego segmentu nie wyczerpało jeszcze jego możliwości, jeśli chodzi o kontynuację zwyżek. Liczę, że w 2027 r. w końcu dołączą do nich także mniejsze podmioty z indeksu sWIG80 – uważa. Jednocześnie dodaje, że przyszłym roku nie warto ograniczać się wyłącznie do polskiego rynku. – Lepszym pomysłem będzie dywersyfikacja. W tym roku stopy zwrotu krajowych indeksów rzeczywiście mogą robić wrażenia, ale należy postawić sobie pytanie, czy czynniki, które do tej pory wspierały krajowy rynek akcji, nadal będą miały znacznie. Warto zwrócić uwagę, że w przyszłym roku czekają nas wybory parlamentarne w kraju i mogą pojawić się ryzyka związane z czynnikami politycznymi. Na rynku amerykańskim moim zdaniem nadal jest dużo argumentów przemawiających za kontynuowaniem wzrostów cen akcji w średnim terminie – uważa.