

Z tego artykułu dowiesz się:
- Jak ubezpieczyć nagrobek.
- Jakie szkody obejmują ubezpieczenia nagrobków.
- Jakie szkody są wyłączone z takich ubezpieczeń.
- Ile kosztuje ubezpieczenia nagrobka
- Co można zrobić, jeśli ubezpieczyciel zaniży wycenę szkody. Jak skutecznie dochodzić swoich praw.
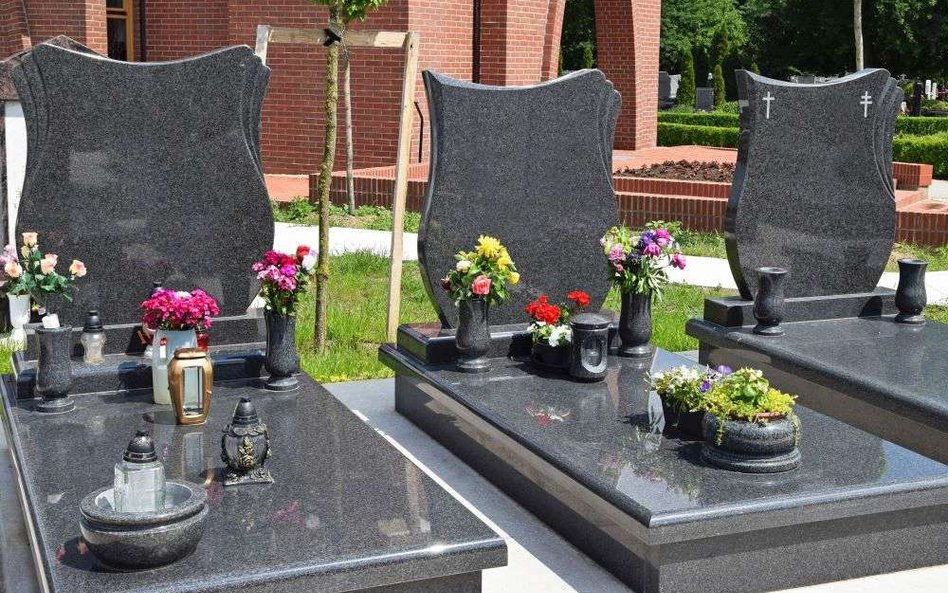
Dzień Wszystkich Świętych to w Polsce ważne święto. Całymi rodzinami Polacy odwiedzają wtedy cmentarze. Wielu już wcześniej porządkuje groby swoich bliskich. Bywa, że przy tej okazji odkrywa się uszkodzenie pomnika, pęknięcie płyty, kradzież elementów nagrobka czy zniszczenie jakichś jego innych elementów. Naprawa szkód może oznaczać konieczność poniesienia dodatkowych i nieprzewidzianych w budżecie domowym wydatków liczonych w setkach, częściej tysiącach złotych. – Nagrobek warto ubezpieczyć – przekonują ubezpieczyciele.
Polską Izbę Ubezpieczeń zapytaliśmy o liczbę takich polis. – Nie mamy takich danych – odpowiedział nam krótko Artur Dziekański, rzecznik prasowy Polskiej Izby Ubezpieczeń. Wyjaśnił, że zakłady ubezpieczeń nie zgłaszają odrębnie do Izby liczby zawarcia tego typu polis.
– W ostatnich latach coraz więcej osób decyduje się na ubezpieczenie nagrobków. To wyraz troski o miejsce pamięci bliskich, ale też praktyczne zabezpieczenie przed nieprzewidzianymi zdarzeniami, które mogą prowadzić do kosztownych napraw – przekonuje jednak PZU, największy polski ubezpieczyciel. – Nagrobki często wykonane są z wysokiej klasy materiałów, a ich naprawa po szkodzie może wiązać się z dużymi kosztami. Ubezpieczenie daje nie tylko poczucie bezpieczeństwa, ale też pozwala zadbać o miejsce pamięci bliskich w sposób odpowiedzialny. Zauważamy rosnące zainteresowanie klientów tego typu ochroną, to sygnał, że coraz więcej osób dostrzega wartość takiego rozwiązania – dodaje.
Nagrobek można ubezpieczyć razem z mieszkaniem
Tu sięgamy do rad ekspertów z biura Rzecznika Finansowego. Podpowiadają oni, że najwygodniejszą formą ubezpieczenia nagrobka jest powiązanie jego ochrony z innym ubezpieczeniem nieruchomości, np. mieszkania, domu czy budynków gospodarstwa rolnego. Większość ubezpieczycieli majątkowych proponuje wygodne i względnie tanie rozwiązanie ubezpieczenia nagrobka jako jednego ze składowych elementów (dodatkowa, płatna opcja) przy ubezpieczaniu nieruchomości. Samodzielne ubezpieczenie nagrobka jest spotykane dosyć rzadko i można je zawierać zaledwie w kilku towarzystwach ubezpieczeniowych za pośrednictwem agenta ubezpieczeniowego lub brokera. Co istotne, wspomniane ubezpieczenia są dobrowolne, do ich zakupu nikt nie może opiekunów grobów zmuszać. Ani gmina, ani zarządca cmentarza.
Zawierając umowę należy podać sumę ubezpieczenia nagrobka, która – jak radzą eksperci – powinna odzwierciedlać realną wartość pozwalającą na jego odtworzenie. Należy też sprawdzić, jakie zdarzenia obejmie polisa ochroną oraz których szkód ubezpieczenie nie pokryje.
– Zazwyczaj ubezpieczenie nagrobka zadziała przy szkodach spowodowanych przez zdarzenia losowe, takie jak: huragan, deszcz nawalny, uderzenie pioruna, upadek drzew i masztów, pożar, powódź, trzęsienie ziemi, uderzenie pojazdu mechanicznego czy statków powietrznych. Ochrona będzie również w przypadku kradzieży czy dewastacji nagrobka – mówi Aleksander Daszewski, zastępca dyrektora Departamentu Klienta Rynku Ubezpieczeniowo-Emerytalnego. – Zwróćmy także uwagę, czy proponowana polisa obejmuje zniszczenia spowodowane przez dzikie zwierzęta, np. przez tak często spotykane w ostatnim czasie, również na cmentarzach, dziki – dodaje.
Ekspert radzi też, by zwrócić uwagę na przypadki zdarzeń, które są wyłączane z ochrony przez ubezpieczycieli. Są to szkody spowodowane osuwaniem się i zapadaniem ziemi, zabrudzeniem czy zanieczyszczeniem nagrobka woskiem, sadzą lub dymem, powstałe w wyniku naturalnego starzenia się lub degradacji materiału, kradzież elementów dekoracyjnych nieprzymocowanych trwale do nagrobka, np. wieńców czy zniczy. Ubezpieczyciele wyłączają również z ochrony szkody wyrządzone przez podmioty, które prowadzą działalność na terenie cmentarza, np. firmy pogrzebowe czy kamieniarzy.
Co obejmuje polisa? Znicze i kwiaty zwykle bez ochrony
W PZU polisa obejmie trwale zamontowane elementy nagrobka, takie jak: tablice z napisami, litery, rzeźby nagrobne, ozdobne krzyże, wazony, ławeczki i opaski wokół nagrobka. Nie obejmuje natomiast przedmiotów nietrwale związanych z nagrobkiem, takich jak znicze, kwiaty czy wolnostojące wazony.
W Warcie ubezpieczenie nagrobka obejmuje zdarzenia losowe: powódź, pożar, silny wiatr, trzęsienie ziemi, uderzenie pojazdu mechanicznego, upadek drzew lub masztów, upadek pojazdu powietrznego, ponadto dewastację i kradzież z włamaniem. Wyłącza m.in. szkody o wartości poniżej 100 zł, powstałe w elementach niezamocowanych na trwałe do nagrobka, będące następstwem zwykłego zużycia, a także powstałe wskutek osuwania się lub zapadania się ziemi, zabrudzenia, opalenia, wylania wosku, działalności zarządów cmentarzy, firm pogrzebowych, kamieniarskich, działań wojennych, stanu wyjątkowego, strajków, zamieszek, rozruchów.
Czytaj więcej
Cmentarz Monumentalny w Mediolanie jest niezwykły, także dlatego, że znajduje się tam mnóstwo zabytkowych pomników i mauzoleów projektowanych przez...
W Uniqa natomiast polisą objęte są zdarzenia losowe, w tym pożar, powódź, huragan, grad, uderzenie pioruna, upadek drzewa. Ponadto wandalizm i dewastacja (np. oblanie farbą, rozbicie płyty) i kradzież elementów nagrobka, w tym liter, rzeźb, elementów stałych. Wśród wyłączeń są elementy ruchome, a więc znicze, kwiaty, wieńce. Polisa nie obejmuje także naturalnego zużywania się materiału i szkód związanych z osiadaniem gruntów.
Gałąź spadła na nagrobek. Kto odpowiada za szkody?
Najczęściej nagrobki, szczególnie na cmentarzach ze starym drzewostanem, niszczone są przez upadające podczas wichur czy burz drzewa i ich gałęzie. Jeżeli na nagrobek przewróciło się drzewo, spadł konar, trzeba ustalić przyczynę takiego zdarzenia.
– Sam fakt, że konary pospadały podczas wichury, nie przesądza o odpowiedzialności konkretnego podmiotu, np. zarządcy cmentarza. Znaczenie ma m.in. to, czy drzewo było chore lub spróchniałe, czy jego stan wskazywał na zagrożenie i czy ten, kto odpowiada za utrzymanie terenu cmentarza właściwie o nie dbał. W zależności od tych okoliczności odpowiedzialność może ponosić zarządca cmentarza albo inny podmiot zobowiązany do pielęgnacji drzew. Wtedy możemy liczyć na odszkodowanie z jego ubezpieczenia OC – podpowiadają eksperci z biura Rzecznika Finansowego.
Podobnie jest w przypadku uszkodzenia nagrobka przez przewrócony pomnik lub element ogrodzenia. Odpowiedzialność może spoczywać na zarządcy cmentarza, właścicielu sąsiedniego nagrobka albo innym podmiocie, jeśli można wykazać, że jego zaniedbanie doprowadziło do szkody. Kluczowe jest więc ustalenie, kto odpowiadał za stan elementu, za pośrednictwem którego doszło do uszkodzenia naszego grobu.
– Chcąc dochodzić odszkodowania za zniszczony nagrobek warto zrobić dokładne zdjęcia uszkodzeń, filmiki obrazujące zniszczenia wraz z miejscem zdarzenia i jego prawdopodobnej przyczyny, a także, jeżeli to możliwe, zebrać oświadczenia świadków. Następnie można skierować roszczenie do odpowiedzialnego podmiotu lub jego ubezpieczyciela OC, jeśli posiada on odpowiednią polisę – mówi Aleksander Daszewski.
Nie znaleziono wandala. Czy można dostać odszkodowanie?
Zarysowany czy pomalowany pomnik, rozbita płyta bądź wyrwane metalowe elementy nagrobka mogą być skutkiem celowej dewastacji. W takiej sytuacji warto zgłosić zdarzenie policji, wykonać dokumentację fotograficzną i zapytać zarządcę cmentarza, czy dysponuje nagraniami monitoringu lub informacjami, które mogą pomóc ustalić sprawcę. Jeśli sprawca zostanie zidentyfikowany, można rozważyć dochodzenie od niego odszkodowania. Problem pojawia się jednak wtedy, gdy nie uda się ustalić, kto zniszczył nagrobek.
– Nieustalenie sprawcy nie oznacza, że poszkodowany nie ma żadnych możliwości uzyskania pieniędzy na naprawę nagrobka. Wtedy właśnie przydatna będzie własna polisa. Zakres ochrony zależy od warunków konkretnej umowy, przy czym standardowo większość towarzystw rozszerza ochronę w standardowej polisie na ryzyko wandalizmu – zauważa Aleksander Daszewski.
Polisa za kilkadziesiąt złotych. Od czego zależy cena?
Składka za ubezpieczenie nagrobka jako opcja przy polisie mieszkaniowej zawieranej z reguły na rok zależy od wartości i lokalizacji nagrobka oraz metody odszkodowawczej i może oznaczać wydatek od kilkudziesięciu do kilkuset złotych.
– Nie ma jednej stałej ceny ubezpieczenia nagrobka. Wysokość składki zależy m.in. od wartości pomnika, wybranej sumy ubezpieczenia, zakresu ochrony oraz zasad stosowanych przez konkretne towarzystwo – tłumaczą eksperci multiagencji CUK Ubezpieczenia.
Eksperci z biura Rzecznika Finansowego zwracają natomiast uwagę, że dla obniżenia składki ubezpieczyciele mogą proponować nam różne rozwiązania polegające na partycypacji ubezpieczających w kosztach ewentualnych szkód, np. udział własny (procentowo określoną wartość, która obciąży portfel ubezpieczającego) lub franczyzę redukcyjną (wskazanie, że do pewnej wartości, np. do 150 zł, koszt naprawienia szkody ponosimy we własnym zakresie). Wskazują, że przy zawieraniu polisy należy określić sumę ubezpieczenia nagrobka, która powinna odzwierciedlać realną wartość nagrobka, najlepiej jego wartość odtworzeniową. Trzeba też pamiętać, że niektóre towarzystwa stosują limity sumy ubezpieczenia, czyli maksymalnego możliwego odszkodowania. Może to być na przykład 20 tys. zł. W wypadku zabytkowych nagrobków do określenia sumy ubezpieczenia może być potrzebna wycena przeprowadzona przez rzeczoznawcę i nie wszystkie towarzystwa ubezpieczeniowe będą chciały ubezpieczać takie historyczne obiekty.
Zaniżone odszkodowanie? Można się odwołać
Tu znów z pomocą przychodzi Rzecznik Finansowy. Jego eksperci radzą, by w sytuacji, gdy mamy wątpliwości co do wysokości zaproponowanego przez ubezpieczyciela odszkodowania, zażądać od zakładu ubezpieczeń dokładnego kosztorysu, na podstawie którego zostało wyliczone odszkodowanie. Dzięki temu zobaczymy, jakie elementy zostały uwzględnione, a jakie nie, oraz jak zostały wycenione zniszczone elementy.
Zakład ubezpieczeń jest ustawowo zobowiązany do przekazania nam wszystkich informacji związanych z postępowaniem odszkodowawczym. Zastrzeżenia, co do wyliczeń ubezpieczyciela warto skierować w trybie reklamacji, wskazując na zaniżone lub nieuwzględnione naszym zdaniem koszty. Zakład ubezpieczeń musi się do naszej reklamacji odnieść w ciągu 30 dni (w skomplikowanych przypadkach do 60 dni). Jeśli dalej stanowisko ubezpieczyciela nie jest zadowalające, można zwrócić się z wnioskiem o interwencję do Rzecznika Finansowego, przy czym może on podjąć postępowanie interwencyjne lub polubowne dopiero po wyczerpaniu postępowania reklamacyjnego wobec ubezpieczyciela.

