
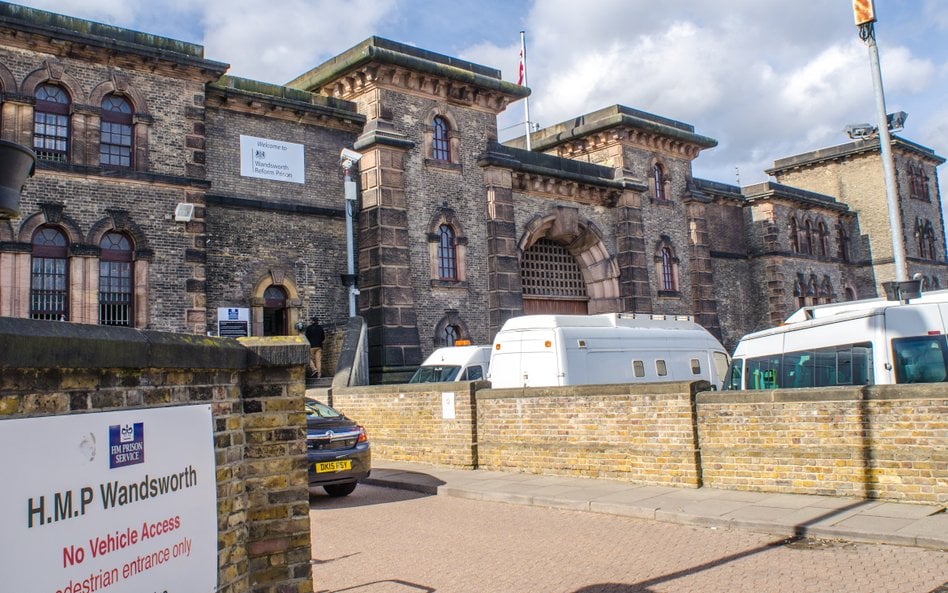
„Pobyt w więzieniu wynika z przymusu prawnego i fizycznego, a nie z wyboru życiowego, w konsekwencji nie powinien być utożsamiany z miejscem zamieszkania czy ośrodkiem interesów życiowych”. Tak pisze Ministerstwo Finansów w odpowiedzi na pytanie „Rzeczpospolitej” dotyczące podatkowej ulgi dla Polaków wypuszczanych z zagranicznych więzień.
Skąd ten dylemat? Otóż w „Rzeczpospolitej” z 30 września napisaliśmy, że Wielka Brytania wprowadziła amnestię i zwalnia więźniów, w tym wielu Polaków. Po uwolnieniu zostaną deportowani do Polski. Czy będą mogli korzystać z ulgi na powrót? – pyta jeden z naszych czytelników.
Czytaj więcej
Do czerwca 2027 r. z brytyjskich więzień przedterminowo wyjdzie 4,5 tys. skazanych. Wśród nich są Polacy, którzy natychmiast trafią do kraju jako w...
Zwolnienie z PIT dla wracających do Polski
Przypomnijmy, że ulga polega na zwolnieniu z PIT przychodów do 85 528 zł rocznie. Można z niej korzystać przez cztery lata (wychodzi więc w sumie 342 112 zł nieopodatkowanego przychodu). Mają do niej prawo podatnicy uzyskujący przychody z etatu, zlecenia, działalności gospodarczej bądź z zasiłku macierzyńskiego.
Czytaj więcej

Nawet kilkuletni pobyt za granicą i praca tam nie gwarantują, że po przeprowadzce do ojczyzny można skorzystać w PIT z tzw. ulgi na powrót.
Ulga przysługuje tym, którzy się z Polski wyprowadzili i po przynajmniej trzech latach kalendarzowych do niej wrócili. Prawo do zwolnienia zależy więc od tego, kiedy nastąpiła zmiana miejsca zamieszkania (podatkowej rezydencji). Jak to ustalić? Zgodnie z art. 3 ust. 1a ustawy o PIT miejsce zamieszkania na terytorium Rzeczypospolitej Polskiej ma osoba, która posiada tu centrum interesów osobistych lub gospodarczych (ośrodek interesów życiowych) lub przebywa dłużej niż 183 dni w roku.
Czy więzienie jest ośrodkiem życiowych interesów? Odpowiedź MF
Jak ocenić, gdzie podatnik ma ośrodek życiowych interesów? Zgodnie z objaśnieniami ministra finansów z 2021 r. decydują o tym powiązania rodzinne, towarzyskie, podejmowanie aktywności zawodowej, społecznej, kulturalnej czy sportowej, inwestycje, posiadany majątek, konta bankowe, kredyty.
Czytaj więcej:

Jednym z kryteriów dających prawo do ulgi na powrót jest posiadanie certyfikatu rezydencji lub innych dowodów dokumentujących miejsce zamieszkania...
Pro
Czy za ośrodek interesów życiowych można uznać więzienie? Ministerstwo Finansów podchodzi do tego dość powściągliwie. W odpowiedzi na pytanie „Rzeczpospolitej” pisze, że „ustalenie ośrodka interesów życiowych uwzględnia rzeczywistą i autonomiczną wolę jednostki oraz jej dobrowolne więzi rodzinne, osobiste i gospodarcze”. Podkreśla, że sama fizyczna obecność na terytorium danego państwa nie wystarczy do tego, aby uznać, iż podatnik ma tam miejsce zamieszkania lub ośrodek interesów życiowych. Wskazuje też, że skazaniec nie podejmuje dobrowolnie decyzji co do miejsca i charakteru pobytu. Dlatego więzienie nie powinno być utożsamiane z miejscem zamieszkania czy ośrodkiem interesów życiowych. Pobyt w nim nie wynika bowiem z życiowych wyborów.
– Ministerstwo Finansów generalnie ma rację. Nie oznacza to jednak, że żaden Polak, który siedział w zagranicznym więzieniu, nie ma szans na ulgę – mówi Grzegorz Ogórek, doradca podatkowy, dyrektor w Vialto Partners. Zwraca uwagę, że w ostatnim zdaniu odpowiedzi resort finansów pisze, iż „ocena rezydencji podatkowej wymaga każdorazowo uwzględnienia całokształtu okoliczności faktycznych dotyczących danej osoby”. I podaje dwa przykłady.
Przykłady zastosowania ulgi na powrót
– Załóżmy, że Jan Kowalski wyjechał cztery lata temu do Anglii na wakacyjne saksy. W pracy został przyłapany na kradzieży i ponad trzy lata spędził w brytyjskim więzieniu. Teraz objęła go amnestia i wraca do Polski, gdzie ma dom, w którym przez cały czas mieszkała jego żona i syn. Czy można uznać, że w czasie pobytu w więzieniu był podatkowym rezydentem w Wielkiej Brytanii? Nie, gdyż ośrodek jego życiowych interesów cały czas pozostawał w Polsce. Nie skorzysta więc z ulgi na powrót – tłumaczy Grzegorz Ogórek.
Drugi przykład. – Adam Nowak przeniósł się cztery lata temu z żoną do Niemiec. Oboje zaczęli tam pracować, wynajęli mieszkanie, w miejscowym banku założyli rachunki. Z powodu finansowych oszustw pan Nowak trafił na trzy lata do więzienia. Po odbyciu kary wrócił z żoną na stałe do Polski. Czy może skorzystać z ulgi na powrót? Powiedziałbym, że tak, bo przez ponad trzy lata miał ośrodek interesów życiowych w Niemczech. Pobyt w więzieniu tego nie zmienił – wyjaśnia Grzegorz Ogórek.
- Podsumowując, dla podatkowego rozliczenia duże znaczenie ma to, gdzie podatnik miał ośrodek interesów życiowych przed pójściem do więzienia – mówi ekspert. Przypomina też, że wątpliwości rozwiązuje wydawany przez administrację skarbową certyfikat rezydencji, w niektórych państwach trudno go jednak uzyskać (zagraniczną rezydencję można też dowodzić innymi dokumentami).
Czytaj więcej

Wracający po trzech latach z emigracji mogą skorzystać z atrakcyjnego zwolnienia z podatku, zwanego ulgą na powrót. Ale skarbówka sprawdza, kiedy f...
Fiskus sprawdza ulgę
Z ulgi mogą skorzystać podatnicy będący polskimi obywatelami, ewentualnie posiadający Kartę Polaka lub obywatelstwo innego państwa Unii Europejskiej, Europejskiego Obszaru Gospodarczego albo Szwajcarii. - Zwolnienie przysługuje też cudzoziemcom, np. tym którzy bezpośrednio przed przyjazdem do Polski przez przynajmniej trzy lata zamieszkiwali w innym państwie UE, EOG, Szwajcarii lub w innych wymienionych w ustawie o PIT krajach, m.in. Stanach Zjednoczonych Ameryki – tłumaczy Grzegorz Ogórek. I dodaje, że ostatnio fiskus dokładnie weryfikuje ulgę (o kontrolach skarbówki pisaliśmy szerzej w „Rzeczpospolitej” z 11 marca).



