
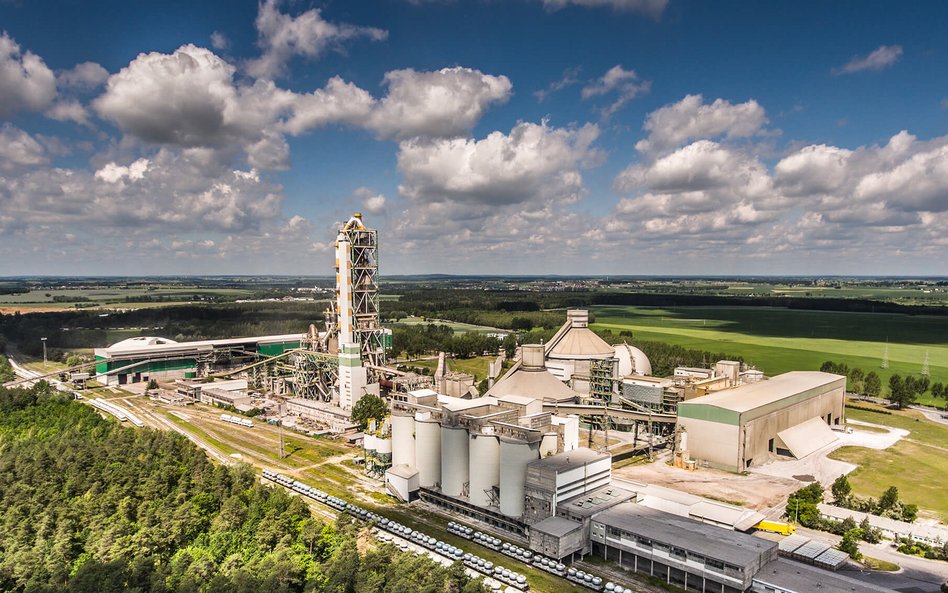
Polska jest trzecim producentem cementu w Europie – ten sektor nad Wisłą tworzy 12 zakładów zlokalizowanych w ośmiu województwach. Branża zatrudnia bezpośrednio 4 tys. pracowników i tworzy dodatkowo 24 tys. miejsc pracy, a w skali roku jej działalność przynosi 3,2 mld zł przychodów dla sektora finansów publicznych. Całkowita wartość dodana brutto sektora cementowego w Polsce to 5,1 mld zł. Sektor należy do najnowocześniejszych w Europie, co wiąże się z poniesionymi na przestrzeni lat nakładami inwestycyjnymi w wysokości ponad 12 mld zł.
Jednak branża musi się mierzyć z gigantycznymi problemami. Już w 2024 roku, przedstawiciele producentów cementu mówili o trudnej sytuacji sektora. Pierwszym wyzwaniem jest import cementu spoza UE. Sytuacji miał zaradzić unijny mechanizm CBAM, tzw. cła węglowego obciążającego import spoza UE. Jednak branża może liczyć na korzyści z CBAM dopiero w przyszłym roku.
Drugim potężnym problemem dla branży jest Europejski System Handlu Emisjami (EU ETS). Sytuacja staje się dramatyczna – od kształtu reformy systemu ETS zależy nie tylko konkurencyjność, ale w ogóle utrzymanie produkcji w Polsce. Najmocniej dotyczy to sektorów trudnych do zdekarbonizowania, takich jak cementowy, które ze względu na brak alternatywnej technologii charakteryzują się tzw. emisją procesową.
Redukcja uprawnień będzie kosztowała miliard euro
Producenci cementu w Polsce ostrzegają, że całkowicie mogą stracić konkurencyjność – kończą im się bezpłatne uprawnienia do emisji CO2, systematycznie ograniczane aż do zera w 2034 roku. Oznacza to, iż tylko w latach 2026–2030 sektor cementowy w Polsce poniesie ogromne koszty, związane z ograniczeniem liczby uprawnień do emisji dwutlenku węgla. Szacuje się, iż może to być nawet ponad miliard euro, z uwagi na redukcję liczby uprawnień i obniżenia wartości benchmarków.
W dodatku dyrektywa EU ETS w obecnym kształcie nie zezwala na emisję CO2 po 2039 roku. Przy braku alternatywnych technologii oznacza to właściwie zakaz produkcji cementu w Polsce. Dlatego przedstawiciele branży zdecydowali się wystosować list do premiera Donalda Tuska zaprezentowany podczas niedawno zakończonego Europejskiego Forum Nowych Idei. „Przy obecnym kształcie systemu EU ETS polscy producenci cementu są w sytuacji »hard to survive«, ponieważ po 2039 r. po prostu nie przewiduje on ich funkcjonowania” – piszą przedstawiciele sektora. – To apel o wsparcie utrzymania konkurencyjności sektorów „hard to abate”, czyli charakteryzujących się emisją procesową. Nie zostały one bowiem w odpowiednim stopniu uwzględnione w trwającej rewizji EU ETS po 2030 roku – mówi Janusz Miłuch, członek zarządu SPC i prezes CRH Materials Polska.
Nie znaczy to jednak, że sektor nie wdrożył działań na rzecz ograniczenia emisji CO2. – Zredukowaliśmy emisję CO2 o ponad 30 proc. wobec 1990 roku – mówił podczas debaty w „Rzeczpospolitej” Krzysztof Kieres, przewodniczący SPC. Tylko w ciągu ostatniej dekady nakłady branży na ochronę środowiska i dekarbonizację przekroczyły 2 mld zł, a całość inwestycji w zakładach wyniosła ponad 6 mld zł. W każdym z tych obszarów wyraźnie widać trend wzrostowy na przestrzeni lat. – Mając w perspektywie trwające przygotowania do budowy instalacji do wychwytu CO2, eksperci EY szacują, że cementownie w Polsce będą musiały zainwestować nawet 20 mld zł – wskazuje Andrzej Reclik, członek zarządu SPC i prezes Heidelberg Materials Polska.
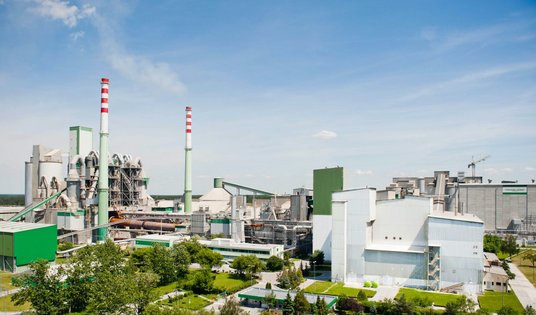
Cementownie w Polsce należą do najnowocześniejszych w Europie, co wiąże się z poniesionymi na przestrzeni lat nakładami inwestycyjnymi w wysokości ponad 12 mld zł
Bardzo drogi CCS
Jednak realizacja celów klimatycznych Unii Europejskiej wiąże się z dalszą redukcją emisji CO2. W procesie produkcji cementu jest to już możliwe jedynie w niewielkim stopniu – poprzez działania obejmujące stosowanie: biomasy (ograniczona dostępność), dodatków do cementu (dostępność maleje wraz z dekarbonizacją energetyki i hutnictwa) czy surowców zdekarbonizowanych (ograniczona dostępność i możliwości stosowania). Jedyną technologią, która umożliwia zeroemisyjne działanie sektora cementowego, jest CCS, czyli wychwytywanie, transport i magazynowanie CO2. Koszty są jednak olbrzymie, a sama budowa rurociągów do transportu CO2 wymaga ok. ośmiu–dziesięciu lat, a wcześniej konieczne jest również wsparcie dla wdrożenia CCS na szczeblu UE oraz wprowadzenie i nowelizacja regulacji na poziomie krajowym.
– Nie ma innej technologii redukcji emisji procesowych niż CCS – zaznacza Maciej Sypek, członek zarządu SPC i prezes Holcim Polska. Do wychwytu CO2 obok każdej cementowni trzeba wybudować drugi zakład – jak szacują eksperci z firmy doradczej EY – kosztem nawet pół miliarda euro. W skali Polski – dla całej branży – w zależności od technologii wychwytu, oznacza to ponad kilkanaście miliardów złotych, a w całej Europie jest to już kwota rzędu nawet 50 mld euro.
Dlatego branża w swoim liście postuluje uwzględnienie charakterystyki sektorów „hard to abate”, zapewnienie jak najdłuższego dostępu do bezpłatnych uprawnień, stworzenie funduszy celowych dla inwestycji w dekarbonizację sektorów energochłonnych oraz przygotowanie krajowych regulacji z zakresu CCS.
Strategiczna branża
Jednym z postulatów jest również zwolnienie z opłat EU ETS produkcji cementu na cele obronne. – W dobie tak szeroko zakrojonego programu inwestycyjnego dodatkowo rośnie rola cementu jako materiału o znaczeniu strategicznym dla Polski, jej gospodarki i obronności – wyjaśnia Andrzej Reclik, członek zarządu SPC i prezes Heidelberg Materials Polska.
Jak przypominają przedstawiciele sektora w swoim liście do premiera Tuska, „w ciągu 10 lat do realizacji inwestycji w obronność i bezpieczeństwo – na czele z Tarczą Wschód czy budową schronów, bunkrów i miejsc schronienia – będzie potrzeba ok. 3 milionów ton cementu. Zapotrzebowanie na beton dla elektrowni jądrowej jest szacowane na 1,2 miliona m sześć. Zatem mowa tutaj już nie tylko o local content i komponencie krajowym, ale przede wszystkim o ciągłości dostaw dla strategicznych inwestycji oraz uniezależnieniu ich realizacji od surowców z importu”.
– Przykład cementu, materiału o podstawowym znaczeniu dla budownictwa i strategicznym dla gospodarki, ukazuje również problem utraty konkurencyjności polskiego przemysłu wobec europejskich producentów. Wynika to chociażby z cen energii dla przemysłu, które w Polsce należą do najwyższych w Europie – komentuje Dariusz Gawlak, wiceprzewodniczący SPC i prezes Cementowni Warta. Polska nie wdrożyła jeszcze rozwiązań obniżających ceny energii dla producentów cementu czy stali – materiałów kluczowych także dla obronności – opartych na stworzonych przez Komisję Europejską wytycznych CISAF. Podczas gdy nasi sąsiedzi, Niemcy, wprowadzają już analogiczny program – z wypłatami środków za 2026 rok w 2027 roku.
List do premiera sygnowali również przedstawiciele branży wapienniczej, będącej w podobnej, trudnej sytuacji. A ten sektor jest kluczowym dostawcą dla infrastruktury krytycznej: energetyki, stacji uzdatniania wody oraz oczyszczania ścieków bytowych i przemysłowych.
– Powyższe postulaty są w znacznej mierze zbieżne ze stanowiskiem Polski, prezentowanym na forum Komisji i Parlamentu Europejskiego, dlatego też apelujemy o podjęcie wszelkich działań w celu uwzględnienia ich w ostatecznym kształcie reformy EU ETS – podkreśla Krzysztof Kieres, przewodniczący SPC.



