
Z tego artykułu dowiesz się:
- Dlaczego polski rynek venture capital hamuje, mimo globalnych wzrostów w branży?
- W jakie projekty inwestorzy lokują kapitał?
- Który sektor, poza AI, może być nowym celem dla inwestorów na polskim rynku?
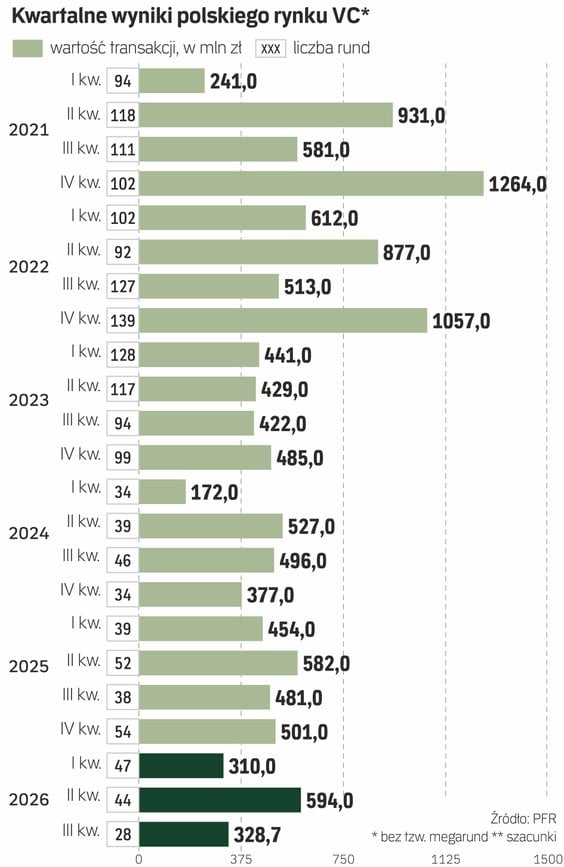
W III kwartale 2026 r. polski rynek venture capital zanotował wyraźne schłodzenie. Na podstawie wstępnych szacunków PFR można wyliczyć, że liczba sfinansowanych przez VC startupów rok do roku spadła o ponad jedną czwartą, a strumień zainwestowanego w nie kapitału skurczył się do 328,7 mln zł – to o 32 proc. mniej niż rok wcześniej i aż o 45 proc. mniej kwartał do kwartału.
Słaby kwartał w branży VC
W finalnych zestawieniach, uwzględniających transakcje typu outliers (a więc ponadprzeciętnie wysokie), wynik na rynku VC może być zdecydowanie lepszy, choć zaciemniający obraz. Wszystko za sprawą dużej transakcji spółki o polskich korzeniach, która już „tradycyjnie” zaburza tego typu wyliczenia – chodzi o Iceye (w sierpniu spółka pozyskała kapitał m.in. od funduszu Scaleup Europe, a jej rynkowa wycena przekroczyła 10 mld euro).
Drugą taką firmą, która stale poprawia statystyki polskiego rynku jest ElevenLabs. Tym razem to nie firma kierowana przez Matiego Staniszewskiego wpłynęła na wyniki branży VC, ale on sam – był jednym z inwestorów w startup Pocket (firma pozyskała 40 mln zł).
Wśród dużych rund w okresie wakacyjnym warto wspomnieć też o takich spółkach jak Pathway (100 mln zł) czy Pstryk (30 mln zł), z kolei we wrześniu o Sportano (65 mln zł) i Noctiluca (20 mln zł). W analizowanym okresie 10 mln zł pozyskał też start-up autoMEE. Ta platforma AI do wspierania firm w automatyzacji powtarzalnych procesów biznesowych, w tym księgowości, to przykład tego, gdzie dziś płynie strumień pieniędzy od inwestorów – celem są głównie projekty związane ze sztuczną inteligencją. Przy czym samo hasło AI to już dziś za mało.
Jak tłumaczy nam Dominik Laskowski, współzałożyciel autoMEE, mamy już do czynienia z drugą fazą boomu: „kapitał zaczyna szukać nie tylko modeli i infrastruktury, ale firm potrafiących monetyzować AI w konkretnych procesach i branżach”.
– Inwestorzy szukają spółek, które potrafią przełożyć tę technologię na konkretną wartość dla klientów. To część szerszego trendu – według McKinseya finansowanie europejskich start-upów rozwijających branżowe aplikacje AI wzrosło względem USA z 9 proc. w 2018 r. do 67 proc. w I połowie 2026 r. – mówi Laskowski. – Kapitał coraz mocniej przesuwa się od samej technologii w stronę jej praktycznych zastosowań. Spodziewam się, że w kolejnych kwartałach inwestorzy będą jeszcze mocniej premiować firmy, które potrafią wykorzystać AI do rozwiązania konkretnego problemu biznesowego i zbudować wokół tego skalowalny biznes – dodaje.
Czytaj więcej

Mimo stagnacji na rynku VC nasz kraj umacnia pozycję wicelidera innowacji w regionie. Branża wierzy, że jeszcze w tym roku uda się przełamać impas.
Koncentracja kapitału i problem „exitów”
Crunchbase szacuje, że startupy AI zebrały na świecie w minionym kwartale 102 mld dol., czyli 64 proc. globalnego wolumenu. Podobnie sytuację rynkową analizuje Światowa Organizacja Własności Intelektualnej (WIPO) – opublikowała Globalny Indeks Innowacji 2026, wskazując, że sztuczna inteligencja pochłania już zdecydowaną większość funduszy venture capital, choć liczba zawieranych transakcji spada.
Ta agencja ONZ wylicza, że w 2025 r. globalna wartość wszystkich transakcji VC wzrosła o 28 proc., osiągając 510 mld dol. (był to najsilniejszy roczny wzrost od historycznego szczytu z 2021 r.), a jednocześnie liczba transakcji obniżyła się o 1,4 proc. do 43,5 tys., notując czwarty z rzędu rok spadków (z pułapu niemal 59 tys.), przy czym dominowały właśnie projekty związane ze sztuczną inteligencją. W ub.r. przyciągnęły one 53 proc. zainwestowanego kapitału, gdy pod koniec 2022 r., w momencie debiutu ChatGPT, udział ten wynosił ok. 27 proc. Ale prawdziwa eksplozja nastąpiła w I połowie br., gdy wskaźnik ten poszybował do 77 proc.
WIPO ujawnia przy tym istotną asymetrię geograficzną: Ameryka Północna przyciągnęła około 213 mld z 270 mld dol. zainwestowanych w AI przez fundusze VC w 2025 r. W połowie 2026 r. ten wskaźnik koncentracji dobił już do 86 proc. (stało się tak za sprawą potężnych rund z udziałem OpenAI, Anthropic i xAI).
Co ciekawe, optymizm inwestorów nie współgra z prognozowanymi tzw. exitami. Jak pisze „Wall Street Journal”, choć globalna emisja akcji w pierwszych trzech kwartałach br. przekroczyła bilion dolarów – osiągając ten pułap dopiero drugi raz w historii – rynek publiczny zaczyna zamykać się przed kolejnymi debiutantami. Analitycy wskazują, że powodem jest gwałtowny wzrost rentowności obligacji skarbowych USA.
Na skutek niepewności producent inteligentnych pierścieni Oura odłożył planowany na Nasdaq debiut o wartości do 2,2 mld dol. Podobne opóźnienia dotknęły wspieraną przez SoftBank spółkę SB Energy, a według doniesień medialnych wahania dotyczą także dostawcy usług chmurowych Nscale. Jak potwierdzają analitycy Yahoo Finance, okno debiutów giełdowych gwałtownie się zawęża, a rekordy z rynku akcji były dotąd maskowane przez pojedyncze gigantyczne transakcje, takie jak debiut SpaceX.
Czytaj więcej
Byli menedżerowie Google i JPMorgan stworzyli narzędzie rozwiązujące problem milionów uczniów i dorosłych potrzebujących urzędowych fotografii. Sna...
Medtechy pod lupą
Na polskim podwórku u ekspertów nie widać jednak oznak paniki z powodu braku powrotu do dynamicznych wzrostów, z którymi mieliśmy do czynienia m.in. w okresie pandemii. Analitycy twierdzą, że znajdujemy się na etapie pewnej stabilizacji. Już przy okazji publikacji przez PFR statystyk za II kwartał Luiza Nowacka z funduszu Vinci podkreślała, że polski rynek VC „dojrzewa”. Z drugiej strony spadki w Polsce nie do końca wpisują się w światowe trendy. Co prawda, jak podaje Crunchbase, globalni inwestorzy wpompowali w III kwartale w blisko 6000 start-upów 159 mld dol., czyli o jedną czwartą mniej pieniędzy niż kwartał wcześniej, ale rok do roku branża VC jednak poprawiła swój wynik, i to zwiększając go o imponujące 53 proc. Łącznie finansowanie VC w pierwszych trzech kwartałach 2026 r. osiągnęło nienotowany nigdy wcześniej pułap blisko 680 mld dol.
W Polsce eksperci spore nadzieje wiążą nie tylko z inwestycjami w AI, ale też ze spółkami biotechnologicznymi oraz tzw. medtechy. Z najnowszego raportu Domu Maklerskiego INC SA wynika, że sektory BioTech i healthcare odpowiadały w 2025 r. za ok. 27 proc. wartości inwestycji VC w Europie. Ich znaczenie może rosnąć.
– Medtech staje się jednym z najbardziej perspektywicznych kierunków inwestycji. W ochronie zdrowia widzimy potencjał nowej fali boomu inwestycyjnego: rośnie zapotrzebowanie na rozwiązania wspierające lekarzy, poprawiające efektywność leczenia i ograniczające hospitalizacje – wylicza Anna Aranowska-Bablok, członek zarządu w Adiuvo Investments.
Jej zdaniem dla inwestorów kluczowe będą medtechy łączące AI z wiarygodnymi danymi klinicznymi, skutecznymi urządzeniami i skalowalnym modelem biznesowym.
Czytaj więcej

Nad Wisłą ciekawych projektów nie brakuje. Które rodzime start-upy mogą w tym roku pozytywnie zaskoczyć? „Rzeczpospolita” zebrała 12 przykładów mło...
Maciej Kietliński, dyrektor w DM INC potwierdza: Z perspektywy inwestora coraz wyraźniej widać, że sam potencjał technologii nie jest wystarczającym argumentem do pozyskania kapitału – kluczowa jest droga od technologii do jej walidacji, komercjalizacji i skalowania.
– Każdy kolejny etap ograniczania ryzyka poszerza grono potencjalnych inwestorów i dostępnych źródeł finansowania – dodaje.



