

Materiał powstał we współpracy z BDO
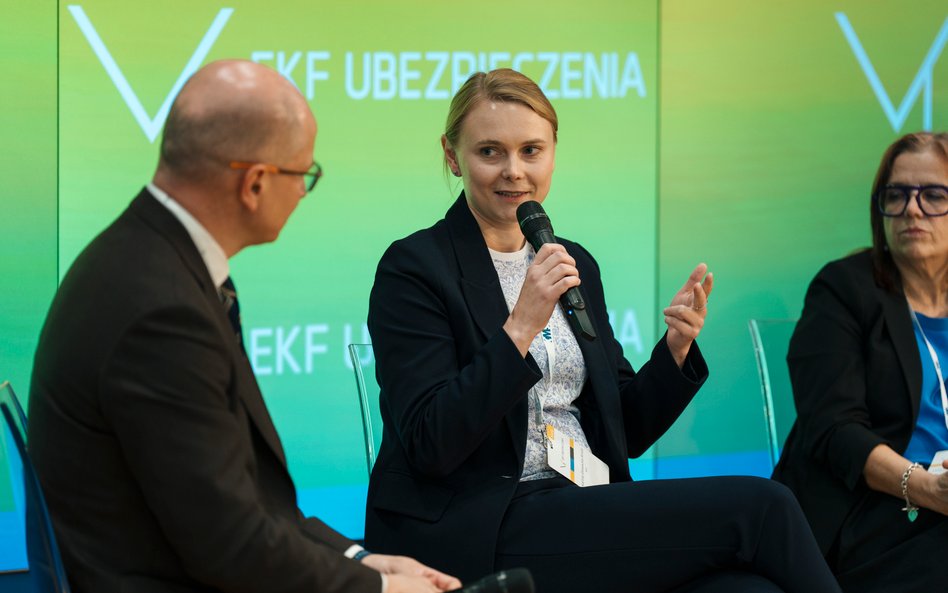
Jeden z paneli dyskusyjnych kongresu EKF Ubezpieczenia 2026 był poświęcony regulacjom na rynku ubezpieczeń. To ważny temat, który od dawna wzbudza emocje wśród ubezpieczycieli.
– Nasz rynek ubezpieczeniowy jest objęty tyloma regulacjami, że trudno je wszystkie wymienić z pamięci. Na ile my, jako Polska, mamy dzisiaj jakikolwiek wpływ na kształt prawa, które nas dotyka? – zapytał na wstępie prowadzący debatę Piotr Czublun, radca prawny z Kancelarii Prawnej Czublun i Wspólnicy.
– Jako Polska mamy oczywiście wpływ na ich kształt, bo Polska Izba Ubezpieczeń i ubezpieczyciele mają silny głos w Brukseli, mają tam swojego przedstawiciela. Nie znaczy to jednak, że głos ubezpieczycieli – zarówno polskich, jak i europejskich – jest w pełni uwzględniany. Regulacje muszą bowiem brać pod uwagę także interes klientów i całego otoczenia rynku. W efekcie nie zawsze przyjmują kształt, jakiego oczekiwaliby ubezpieczyciele. – mówiła Katarzyna Przewalska, dyrektor Departamentu Rozwoju Rynku Finansowego w Ministerstwie Finansów.
Ale czy wiele lat regulowania rynku, które mamy za sobą i które zdaniem niektórych doprowadziły do jego przeregulowania, rzeczywiście poprawiło sytuację klienta? – pytał dalej prowadzący debatę.
– Na pewno rynek się zmienił. Siłą rzeczy także z perspektywy klienta – ocenił Tomasz Kruzel, dyrektor Departamentu Prawnego w BNP Paribas Cardif. Jego zdaniem rynek i regulator porozumieli się co do tego, że należy zadbać o to, żeby klient był świadomy, wiedział, jaki produkt kupuje, i znał potencjalne wyłączenia odpowiedzialności.
Uczestnicy debaty zgodnie ocenili, że produkty ubezpieczeniowe są z reguły bardziej skomplikowane niż bankowe. W przypadku lokaty klienta interesują przede wszystkim oprocentowanie i okres, na jaki zawierana jest umowa. Stosunkowo proste są także kredyty. Z ubezpieczeniami jest inaczej. Zakres ochrony, rodzaje ryzyka czy wyłączenia odpowiedzialności sprawiają, że dopasowanie produktu do potrzeb klienta jest znacznie trudniejsze. Dużo szersza jest również sama oferta.
Dlatego – jak wskazywali uczestnicy dyskusji – potrzebne są regulacje, które pomagają klientom wybrać odpowiednią polisę i łatwiej poruszać się po ogólnych warunkach ubezpieczenia. Problem zaczyna się jednak wtedy, gdy regulacji jest zbyt wiele. Ich nadmiar zwiększa koszty działalności ubezpieczycieli i obniża rentowność biznesu.
Pojawiła się też kwestia kosztów wdrażania regulacji.
– Wdrożenie poszczególnych wymogów regulacyjnych, compliance, czyli procesu zapewniającego, że działalność firmy jest prowadzona zgodnie z powszechnie obowiązującym prawem, oznacza ogromne koszty – mówiła Karina Głowacka-Arodź, senior manager w BDO. Wyliczała, że obejmuje to m.in. stałe monitorowanie otoczenia prawnego, identyfikację zmian, analizowanie ich wpływu na firmę, wskazanie sposobów dostosowania się do zmieniających się wymogów, wycenę tego procesu, a finalnie jego implementację. – Rozwój technologiczny, różne wydarzenia, choćby z zakresu geopolityki, sprawiają, że rośnie dynamika zmian. Mamy bardzo dużo procesów legislacyjnych, które toczą się równolegle. Ubezpieczyciele muszą za tym nadążać. Dlatego w pracach wdrożeniowych przy danej regulacji bierze udział nie tylko zespół compliance, ale też reprezentanci pionów biznesowych, sprzedaży, obsługi itd. A to oczywiście generuje koszty – tłumaczyła Karina Głowacka-Arodź.
Uczestnicy debaty zwracali też uwagę, że szczególnie mniejsze firmy mogą mieć problemy z wdrażaniem niektórych regulacji. – Podstawową zasadą zarówno w regulacjach unijnych, jak i krajowych jest zasada proporcjonalności. Na tle Europy polski rynek ubezpieczeniowy jest średniej wielkości, a nasze małe i średnie przedsiębiorstwa w porównaniu z europejskimi firmami należą raczej do kategorii mikro- i małych przedsiębiorstw.Dlatego jako Polska, zarówno podczas prac nad regulacjami unijnymi, jak i przy wdrażaniu prawa unijnego, zawsze zabiegamy o to, by ta proporcjonalność była zachowana – zapewniała Katarzyna Przewalska.
Dodała, że nie wyobraża sobie jednak, by w małych firmach wymagane prawem regulacje w ogóle nie były wdrażane. Tłumaczyła to na przykładzie niezwykle ważnego dziś cyberbezpieczeństwa. – Utrzymanie bezpieczeństwa cyfrowego to podstawa i każdy, nawet mały przedsiębiorca, musi zdawać sobie z tego sprawę. Oczywiście jest to bardzo duży temat, a regulacje są skomplikowane, ale te podstawowe wymogi muszą być zachowane przez wszystkich – przekonywała szefowa Departamentu Rozwoju Rynku Finansowego w Ministerstwie Finansów. Przyznała przy tym, że ustawodawca, regulator i rynek muszą starać się znaleźć optymalną drogę do osiągnięcia celu założonego w regulacji. I tu ważna jest właśnie proporcjonalność.
W czasie dyskusji pojawił się temat współpracy między rynkiem ubezpieczeń w Polsce a jego regulatorem, czyli Komisją Nadzoru Finansowego, a także Ministerstwem Finansów. W ocenie uczestników dyskusji w ostatnich latach współpraca i dialog układają się dobrze.
– Mamy bardzo profesjonalny nadzór, który czuwa nad rynkiem ubezpieczeniowym. I mamy też bardzo profesjonalny rynek, nie tylko ubezpieczycieli, ale też dystrybutorów, pośredników. Rynek ten cieszy się coraz większym zaufaniem i wynika to także z regulacji. One są czasami nadmiarowe i nad tym trzeba czuwać. Mamy więc do państwa prośbę: mówcie, co trzeba wyrzucić. To jest bardzo ważne. Jeżeli coś jest zbędne, to chętnie to wyrzucimy – zapewniła Katarzyna Przewalska.
Materiał powstał we współpracy z BDO