

Według portalu Rankomat.pl przeciętnie zarabiający singiel z dochodem ok. 6 tys. zł netto mógł we wrześniu liczyć średnio na 432,9 tys. zł kredytu mieszkaniowego. To praktycznie tyle samo co miesiąc wcześniej. Podobnie było w przypadku bezdzietnej pary z dochodem 8 tys. zł netto, której zdolność kredytowa wzrosła nieznacznie do 541,7 tys. zł. Wyraźniejszą poprawę odnotowały rodziny z dzieckiem osiągające dochód 10 tys. zł netto. Ich przeciętna zdolność kredytowa wzrosła z 599,4 tys. zł do 611,6 tys. zł, czyli o 2 proc.
– We wrześniu nie odnotowaliśmy już tak gwałtownych zmian zdolności kredytowej jak miesiąc wcześniej. W przypadku singli i bezdzietnych par nastąpiła stabilizacja, rodziny odrobiły część strat poniesionych w poprzednich miesiącach – mówi Marek Wielgo, ekspert portalu RynekPierwotny.pl. – Sama poprawa zdolności kredytowej nie gwarantuje jeszcze większej dostępności mieszkań. Równie istotne są zmiany cen i struktury oferty.
Oferta dla singli
Z danych BIG DATA RynekPierwotny.pl wynika, że wrzesień przyniósł wzrost oferty nowych mieszkań w pięciu z siedmiu analizowanych miast. Skurczyła się w Poznaniu, w Łodzi praktycznie się nie zmieniła.
Mimo to liczba mieszkań dla przeciętnie zarabiających singli zmniejszyła się w większości miast. W analizie uwzględniono lokale, których cena mieściła się w budżecie obejmującym zarówno maksymalną kwotę kredytu, jak i 20-proc. wkład własny.
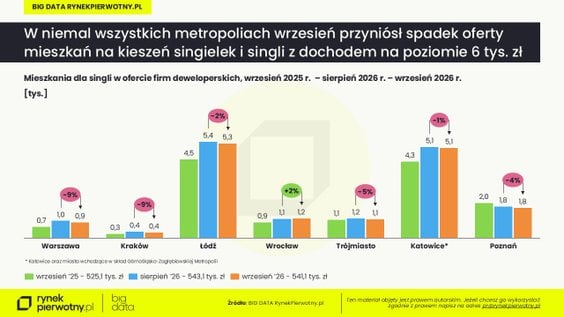
W Warszawie oferta mieszkań w zasięgu finansowym singli skurczyła się z 1 028 do 938 (o 9 proc.), w Krakowie z 418 do 382 (9 proc.), w Łodzi z 5 443 do 5 331 (2 proc.), w Trójmieście z 1 162 do 1 108 (5 proc.), w Katowicach i miastach Górnośląsko-Zagłębiowskiej Metropolii z 5 141 do 5 091 (1 proc.), a w Poznaniu z 1 833 do 1 753 mieszkań (4 proc.). Wyjątkiem był Wrocław, gdzie oferta wzrosła z 1 134 do 1 162 lokali (o 2 proc.).
– Wzrost całkowitej oferty nie musi oznaczać poprawy sytuacji osób z ograniczonym budżetem. Deweloperzy wprowadzają na rynek różne typy mieszkań, a dla singli kluczowe znaczenie ma liczba najtańszych lokali – komentuje Marek Wielgo. – We wrześniu ich udział w wielu miastach okazał się zbyt mały, by zrekompensować nawet niewielki spadek zdolności kredytowej.
Czytaj więcej
We wrześniu o pożyczkę na cele mieszkaniowe wnioskowało o 10 proc. więcej osób niż w spadkowym sierpniu. Wciąż znaczną część popytu zapewniają osob...
Oferta dla par
– W przypadku bezdzietnych par sytuacja była bardziej zróżnicowana. Niewielki wzrost zdolności kredytowej przełożył się na poprawę dostępności mieszkań jedynie w części metropolii – mówi Marek Wielgo.
Największy przyrost odnotowano w Trójmieście, gdzie liczba mieszkań dostępnych dla przeciętnie zarabiającej pary wzrosła z 2 392 do 2 549 lokali, czyli o 7 proc. We Wrocławiu oferta zwiększyła się z 3 425 do 3 722 mieszkań (o 9 proc.), w Łodzi z 7 632 do 7 777 (o 2 proc.). W Krakowie liczba mieszkań dla takich nabywców wzrosła nieznacznie, z 2 738 do 2 748. W miastach Górnośląsko-Zagłębiowskiej Metropolii spadła z 7 473 do 7 422 (o 1 proc.), a w Warszawie z 3 748 do 3 734. W Poznaniu pozostała bez zmian i wynosiła 3 686 lokali.
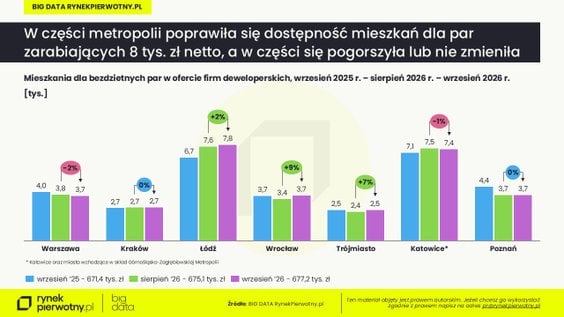
– W przypadku bezdzietnych par wyraźną poprawę sytuacji widać było właściwie tylko we Wrocławiu i Trójmieście. W pozostałych metropoliach liczba mieszkań na ich kieszeń zmieniła się nieznacznie lub nawet spadła. To kolejny dowód na to, że wzrost oferty deweloperów nie zawsze oznacza większy wybór mieszkań dla przeciętnie zarabiających kupujących – mówi ekspert.
Największy wybór lokali nadal miały pary w Łodzi (7,8 tys. mieszkań) i w miastach Górnośląsko-Zagłębiowskiej Metropolii (7,4 tys.).
Oferta dla rodzin
Jak mówi Marek Wielgo, wrześniowe zmiany najbardziej odczuły rodziny z dzieckiem. Wzrost zdolności kredytowej o 2 proc. przełożył się na zwiększenie liczby dostępnych mieszkań we wszystkich miastach.
Największą poprawę odnotowano w Trójmieście, gdzie oferta wzrosła z 3 414 do 3 695 mieszkań (o 8 proc.) i we Wrocławiu, gdzie liczba lokali dla przeciętnie zarabiających rodzin zwiększyła się z 4 746 do 5 277 (o 11 proc.). Wyraźny wzrost odnotowano także w Krakowie, gdzie oferta wzrosła z 4 190 do 4 564 mieszkań (9 proc.) i w Poznaniu, z 4 691 do 4 804 lokali (o 2 proc.).
W Warszawie liczba mieszkań dostępnych dla rodziny zwiększyła się z 5 709 do 5 842 (o 2 proc.), w Łodzi z 8 270 do 8 528 (3 proc.), a w miastach Górnośląsko-Zagłębiowskiej Metropolii z 8 500 do 8 543 mieszkań (1 proc.).
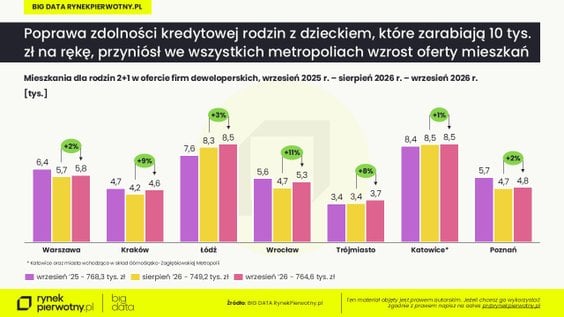
– Rodziny z dzieckiem były jedyną grupą, która odnotowała poprawę sytuacji we wszystkich analizowanych metropoliach. Pomogła im zarówno większa zdolność kredytowa, jak i rosnąca oferta – wyjaśnia Marek Wielgo. Największy wybór mieszkań mają nadal rodziny w Łodzi i w miastach Górnośląsko-Zagłębiowskiej Metropolii, gdzie ich oferta przekracza 8,5 tys. lokali. Relatywnie najmniej mieszkań w zasięgu przeciętnie zarabiających rodzin jest w Trójmieście.
– Wrześniowe dane pokazują, że zależność między wielkością oferty deweloperów a dostępnością mieszkań dla przeciętnie zarabiających gospodarstw domowych nie jest automatyczna – mówi Marek Wielgo. – Dostępność mieszkań zależy nie tylko od skali nowej podaży, ale także od tego, jakie lokale trafiają do sprzedaży. Z punktu widzenia przeciętnie zarabiających kupujących kluczowe jest to, czy przybywa mieszkań mieszczących się w ich budżecie. Wrzesień pokazał, że nawet na rynku z rosnącą ofertą odpowiedź na to pytanie nie zawsze jest twierdząca.
Metodologia
W analizie przyjęto trzy modelowe gospodarstwa domowe: singla osiągającego dochód ok. 6 tys. zł netto miesięcznie, bezdzietną parę z dochodem ok. 8 tys. zł netto i rodzinę 2+1 z dochodem ok. 10 tys. zł netto. Założono zakup mieszkania przy 20-procentowym wkładzie własnym i kredyt hipoteczny z okresowo stałym oprocentowaniem. Kredytowa dostępność mieszkań oznacza liczbę lokali deweloperskich, których cena mieściła się w granicach zdolności kredytowej danego gospodarstwa.



