
Z tego artykułu dowiesz się:
- Dlaczego w Radzie Polityki Pieniężnej rośnie gotowość do podniesienia stóp procentowych.
- Które czynniki, od cen surowców po dynamikę płac, najmocniej napędzają presję inflacyjną.
- Jak rosnące koszty produkcji mogą wkrótce wpłynąć na ceny na sklepowych półkach.
- Jaki scenariusz dla polityki pieniężnej na najbliższe kwartały jest najbardziej prawdopodobny.
– Bilans ryzyk dla stóp procentowych przesuwa się w kierunku możliwych podwyżek, choć podkreślam, że obecnie to tylko teoretyczna możliwość – powiedział PAP Biznes członek Rady Polityki Pieniężnej Henryk Wnorowski. Zaznaczał przy tym również, że scenariuszem bazowym jest wciąż dla niego dłuższy okres stabilnych stóp procentowych, „być może do końca pierwszej połowy 2027 r.”
Z kolei Ludwik Kotecki z RPP ocenił dla agencji Bloomberga, że Rada rozważy podwyżki stóp procentowych w tym roku lub na początku 2027 r. – jedną lub dwie o 25 punktów bazowych – jeśli prognozy będą wskazywały na dłuższy okres utrzymywania się inflacji powyżej poziomu 4 proc. Prawdopodobnym momentem dyskusji o ewentualnej podwyżce lub podwyżkach będzie listopadowe posiedzenie, gdy Rada Polityki Pieniężnej zapozna się z kolejną projekcją Narodowego Banku Polskiego. – Kolejność jest jasna. Po pierwsze, stabilizacja stóp procentowych na obecnym poziomie. Później – pod pewnymi warunkami – możliwa podwyżka. Obniżki nie wchodzą obecnie w grę – wyjaśniał Kotecki.
Glapiński bardziej jastrzębi niż w lipcu
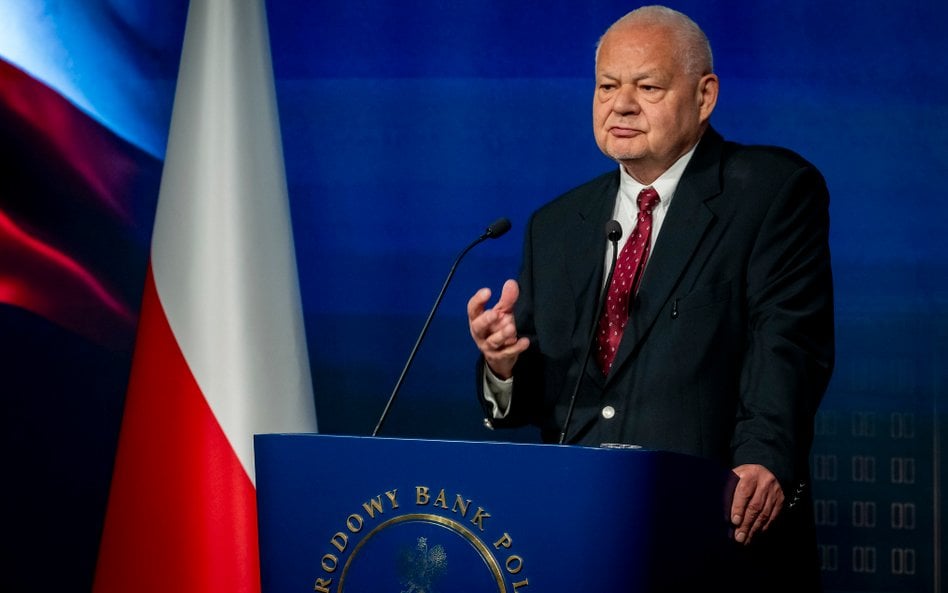
Podobny przekaz zaprezentował podczas czwartkowej konferencji prezes NBP i przewodniczący RPP prof. Adam Glapiński: wolę utrzymania stóp procentowych bez zmian przez dłuższy czas, ale też gotowość do podwyżek, gdyby inflacja rosła, a prognozy wskazywały na dalszą tendencję wzrostową w kolejnych kwartałach. – Nie chciałbym, abyśmy weszli w okres podnoszenia stóp procentowych, ale nie możemy dopuścić, aby inflacja podniosła głowę – przekonywał dodając, że jeśli już – choć prognozy na pół roku czy rok wprzód są obarczone ogromną niepewnością – to „raczej rysuje się lekka podwyżka, a nie obniżka”.
Przypomnijmy, że jeszcze w lipcu Glapiński nie wykluczał wniosku o obniżkę stóp procentowych przed końcem roku. Teraz mówił jednak, że to już nierealne. Zresztą już wówczas część członków RPP (np. Marcin Zarzecki) tonowała nadzieje na obniżki, a od tamtego czasu sytuacja i perspektywy inflacji tylko się pogorszyły.
Czytaj więcej

Sądząc z tonacji wypowiedzi członków RPP i z dyskusji podczas posiedzenia, nie zanosi się prędko na zmiany stóp procentowych – poinformował w czwar...
Na tle słów Glapińskiego, Wnorowskiego i Koteckiego nieco bardziej gołębio brzmi wypowiedź Ireneusza Dąbrowskiego też już po wrześniowym posiedzeniu RPP. Członek Rady poinformował agencję Bloomberga, że najprawdopodobniej do drugiego kwartału 2027 r. stopy procentowe w Polsce pozostaną bez zmian, a inne scenariusze – podwyżki albo obniżki – są mało prawdopodobne, wręcz pomijalne. Ocenił, że polityka pieniężna w Polsce pozostaje restrykcyjna.
Kontrakty na przyszłą stopę procentową coraz mocniej wyceniają podwyżki stóp procentowych. Obecnie zakładają, że za rok referencyjna stawka NBP będzie o ponad 75 pb wyższa niż dziś. Prezes Glapiński nie ukrywał też podczas czwartkowej konferencji, że na RPP oddziałują też pośrednio ruchy EBC czy Fed. W strefie euro jesteśmy już tymczasem po dwóch podwyżkach o 25 pb (w czerwcu i wrześniu), a w środę ruch o 25 pb w górę zaordynuje też zapewne – taki obecnie jest bazowy scenariusz rynków – Rezerwa Federalna.
Inflacja w Polsce rośnie
Kontekst sytuacji dla Polski jest niestety klarowny: inflacja rośnie (według szybkiego szacunku GUS, w sierpniu wyniosła 3,4 proc. r./r., wobec 2,5 proc. jeszcze w czerwcu), a ryzyko jej dalszej wędrówki w górę przybiera na sile. Jest już blisko górnej granicy odchyleń od celu inflacyjnego NBP (czyli poziomu 3,5 proc.) i najpewniej przekroczy go już we wrześniu. W przypadku uspokojenia sytuacji na rynku surowców, inflacja w Polsce po kilku miesiącach w okolicach 4 proc. powinna z powrotem spaść do przedziału celu inflacyjnego. Negatywny rozwój wydarzeń może jednak pchnąć ją jeszcze nieco wyżej i na dłużej ponad celem NBP.
Nie chodzi tylko o same ceny paliw i gazu, ale też wpływ ograniczonej podaży ropy i produktów ropopochodnych na szereg innych produktów i usług. Coraz większe są obawy o podwyżki taryf na energię elektryczną i gaz dla gospodarstw domowych.
Powoli rośnie inflacja bazowa, czyli bez cen żywności i energii (w tym paliw). Dane za sierpień NBP poda w środę 16 września, ale prognozy mówią o wyniku około 3,2-3,3 proc., najwyższym od roku. Jeszcze w lutym ta miara wynosiła 2,5 proc. Wprawdzie wciąż inflacja bazowa idzie w górę głównie ze względu na wzrost cen usług najmocniej związanych z cenami ropy (np. turystyka i transport), ale obawy o stopniowe rozlewanie się impulsu inflacyjnego po gospodarce nabrzmiewają. Tym bardziej, że ze względu na wysokie ceny surowców energetycznych (które podnoszą koszty produkcji, transportu i wytwarzania energii), w górę idą ceny produkcji sprzedanej przemysłu: w lipcu inflacja producencka wyniosła 2,8 proc. r./r., najwięcej od trzech lat.
Czytaj więcej

Wzrost cen w sklepach wyraźnie hamuje. W sierpniu najczęściej kupowane produkty podrożały średnio o 1,7 proc. rok do roku, a w czterech z 17 badany...
Średnia prognoz ekonomistów dla „Rzeczpospolitej” dla sierpnia zakłada jeszcze wyższy wynik w sierpniu: 3,5 proc. r./r.. Wyższe ceny w fabrykach to siłą rzeczy większe ryzyko podwyżek cen na sklepowych półkach. Wydaje się, że polski konsument jest dość wrażliwy cenowo i stawia dość dużą barierę popytową dla podwyżek, niemniej firmy będą próbować przerzucać na nas wzrost kosztów. Z tego popytowego punktu widzenia Rada Polityki Pieniężnej musi uważnie obserwować dynamikę wynagrodzeń w gospodarce, tymczasem ostatnie dane o płacach w sektorze przedsiębiorstw – wzrost w lipcu o 6,8 proc. r./r. – były zaskakująco wysokie, najmocniejsze od grudnia 2025 r.
Dodatkowo tendencje na rynkach rolnych sugerują, że wychodzimy z dołka cenowego. Wciąż trwa najgłębsza deflacja w cenach żywności w Polsce od ponad dekady, która jeszcze trzyma inflację ogółem w ryzach celu inflacyjnego NBP, jednak z czasem i ten czynnik przestanie pomagać.



