


1,5 bln zł to kwota, która pojawia się co kwartał w prezentacjach inwestorskich największej spółki budowlanej w Polsce. To suma kluczowych programów inwestycyjnych – od dróg i kolei, przez energetykę, po wojsko – na czele z projektami o skali bez precedensu: Portem Polska (PP) i elektrownią atomową. Ten róg obfitości prowokuje wiele pytań – o wydolność sektora budowlanego i urzędników, o finansowanie, o ryzyko kumulacji robót i wzrostu kosztów.
Tymczasem rynek nie może się rozkręcić. Dane GUS o produkcji budowlano-montażowej za wrzesień okazały się rozczarowujące – analitycy wskazywali, że oczekiwane ożywienie w sektorze budowlanym, związane z napływem środków UE i realizacją projektów infrastrukturalnych, pozostaje słabsze od zakładanego. Na to wszystko nakłada się rok wyborczy. Z jednej strony może to działać na decydentów mobilizująco, z drugiej – każda zmiana ekipy rządzącej to rotacje kadrowe i rewizje planów.
Udział infrastruktury energetycznej rośnie
– Dane o produkcji budowlanej opublikowane niedawno przez GUS za 2025 r. okazały się nadspodziewanie korzystne – wskazały na ok. 3-proc. wzrost w ujęciu realnym. Wydawało się, że 2026 r. przyniesie kontynuację wychodzenia przez budownictwo z dołka. Niestety, rzeczywistość okazała się odmienna – komentuje Szymon Jungiewicz, główny analityk rynku budowlanego w firmie PMR Market Experts by Hume’s. – Fakt, że po dziewięciu miesiącach 2026 r. rynek budowlany, według wstępnych danych GUS, skurczył się rok do roku o 4,7 proc., świadczy o nadspodziewanie poważnej skali opóźnień w uruchamianiu środków na finansowanie inwestycji infrastrukturalnych i o głębokiej korekcie w budownictwie kubaturowym. Spadek z września może także świadczyć o niekorzystnym wpływie wzrostu niepewności inwestycyjnej związanej z sytuacją międzynarodową. Mniejsza liczba inwestycji kubaturowych (szczególnie komercyjnych) przechodzi do fazy realizacyjnej, inwestorzy wstrzymują się z decyzjami, mimo przygotowanych projektów. Niekorzystnie odbijają się echem opóźnienia w uruchomieniu środków w ramach KPO, muszą one być jednak rozliczone w najbliższych miesiącach, spodziewamy się silnego ostatniego kwartału w branży inżynieryjnej i w inwestycjach publicznych – wylicza.
Według PMR wciąż jest możliwe, że IV kw. okaże się najlepszym okresem w 2026 r. z uwagi na kończenie inwestycji KPO, dobrą pogodę, pozytywne dane o nowo rozpoczynanych budowach mieszkań, kontynuację inwestycji transportowych. – Ostatnie zawirowania związane z realizacją PP są oczywiście niepokojące, zwiększają ryzyko rozciągnięcia inwestycji w czasie. Paradoksalnie może to okazać się o tyle korzystną informacją, że złagodzi spodziewaną kumulację inwestycji infrastrukturalnych. Złagodzi potencjalne problemy logistyczne z dostępnością materiałów budowlanych niezbędnych do realizacji wszystkich megainwestycji – mówi Jungiewicz.
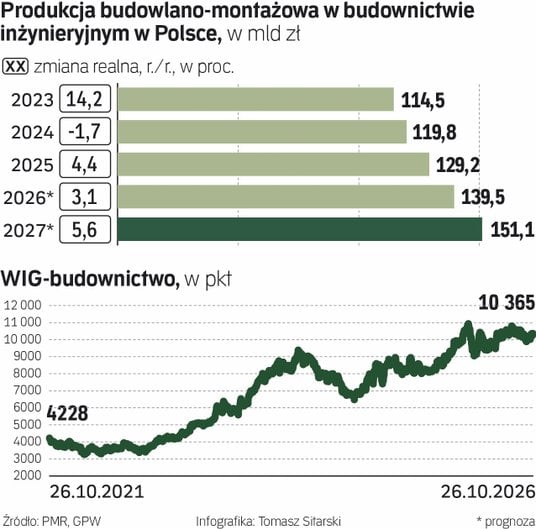
PMR podtrzymuje długoterminową prognozę: branża inżynieryjna będzie w nadchodzących miesiącach i latach motorem napędowym dla całego rynku budowlanego w Polsce. – W strukturze rynku zachodzą już jednak widoczne zmiany, rośnie przede wszystkim udział projektów branży energetycznej. Transformacja energetyczna przekłada się na konkretne wartości w budownictwie – mówi Jungiewicz. – W naszej ocenie już w 2027 r. wartość budownictwa energetycznego, drugiego obecnie pod względem wartości podsegmentu budownictwa inżynieryjnego, niemal zrówna się z wartością realizowanych robót z budownictwem drogowym. Pozytywnie na te prognozy wpływa otoczenie makroekonomiczne, szczególnie stabilny wzrost gospodarczy występujący mimo napięć geopolitycznych – dodaje.
PMR wyróżnia dwa główne zbiory czynników ryzyka – związane ze stroną podażową i sytuacją firm wykonawczych oraz związane ze stroną popytową i sytuacją inwestorów. W przypadku tego pierwszego zbioru to zawirowania na rynkach surowcowych, niepewność na rynkach energii (ryzyko wzrostu kosztów działalności firm budowlanych, gdzie koszt transportu odgrywa niezwykle istotną rolę), wzrost ryzyka powodujący rosnące koszty finansowe i wzrastające koszty pracy (wzrost presji kosztowej w firmach inżynieryjnych) oraz opóźnienia przetargowe w projektach infrastrukturalnych w związku z opóźnionym uruchomieniem środków z KPO, co wzmogło konkurencję cenową, która z kolei prowadzi do drenażu marż. W przypadku strony popytowej to ryzyko przesunięć harmonogramów realizacji poszczególnych kontraktów w ramach megainwestycji (PP, elektrownia jądrowa), długoterminowe ryzyko nadmiernego deficytu budżetowego utrudniające finansowanie inwestycji infrastrukturalnych.
Budownictwo a wybory
A co z ryzykiem politycznym? To pytanie o tyle zasadne, że zmiana ekipy rządzącej to niemal zawsze rewizje strategii i kadrowa karuzela.
Bartłomiej Sosna, ekspert rynku budowlanego w firmie badawczej Spectis, przyznaje, że w ostatnich dwóch dekadach praktycznie każda zmiana opcji rządzącej w Polsce wiązała się z przetasowaniami kadrowymi w instytucjach centralnych oraz weryfikacją polityki inwestycyjnej poprzedników. – W przypadku potencjalnej zmiany rządu w Polsce w 2027 r. zapewne bylibyśmy świadkami podobnych działań, chociażby w obszarze kolejowego programu inwestycyjnego towarzyszącego budowie Portu Polska. Jednak tego typu zmiany polityki inwestycyjnej mają głównie cel polityczny, aby odróżnić się od przeciwników. W rzeczywistości duże procesy inwestycyjne to bardziej potężne masowce niż zwinne motorówki i rzeczywista zmiana kursu jest mocno ograniczona, szczególnie że realizacja takich projektów, jak PP, atom czy morskie farmy wiatrowe, ma ponadpartyjne poparcie – mówi Sosna.



