

Z tego artykułu dowiesz się:
- Jakie korzyści dla oszczędzających mogłoby przynieść połączenie IKE i IKZE w jeden produkt.
- Na jakie nowe zachęty podatkowe i premie za długoletnie oszczędzanie mogliby liczyć Polacy.
- Jak miałby być ujednolicony wiek uprawniający do wypłaty środków z programów emerytalnych.
- Jakie rozwiązanie miałoby pozwolić na zebranie informacji o wszystkich oszczędnościach emerytalnych obywatela w jednym miejscu.
Od blisko roku w ramach Zespołu do spraw ubezpieczeń społecznych Rady Dialogu Społecznego trwają prace specjalnej grupy roboczej, których celem jest zwiększenie liczby uczestników systemu dobrowolnego oszczędzania emerytalnego, na który składają się IKE, IKZE, PPK i PPE. W pracach uczestniczyli przedstawiciele organizacji pracodawców, związków zawodowych i rządu, w tym resortów finansów oraz rodziny, pracy i polityki społecznej, a także Komisji Nadzoru Finansowego. Nie zabrakło także ekspertów finansowych i emerytalnych. „Rzeczpospolita” i „Parkiet” poznały wstępną wersję dokumentu, który podsumowuje wyniki tych prac. Na poniedziałek planowane jest posiedzenie finalne, po którym ma być gotowy raport z prac.
Główne problemy systemu emerytalnego
Grupa robocza, która przyglądała się polskiemu systemowi dobrowolnego oszczędzania emerytalnego zidentyfikowała sześć jego głównych problemów. To:
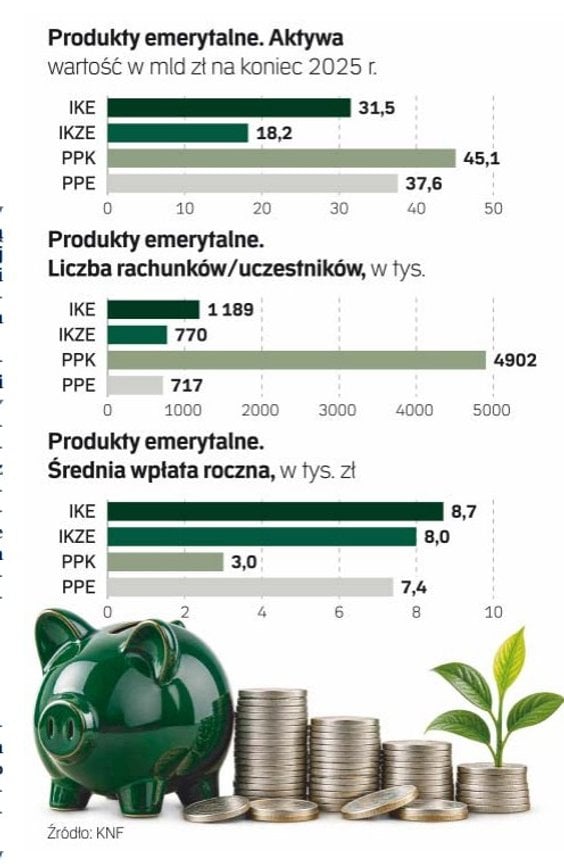
Nadmierna złożoność strukturalna. W ocenie grupy współistnienie dwóch produktów indywidualnych (IKE i IKZE) o odmiennych zasadach podatkowych generuje koszty operacyjne po stronie instytucji finansowych oraz zamieszanie po stronie obywateli. Większość uczestników nie potrafi precyzyjnie wyjaśnić różnicy pomiędzy oboma produktami.
Czytaj więcej
ZUS powinien być tylko jednym z elementów przyszłej emerytury. Kolejne źródła kapitału można budować dzięki PPK, PPE, IKE i IKZE, a już niedługo ta...
Fragmentacja instrumentowa. Funkcjonuje pięć odrębnych typów rachunków IKE i IKZE: maklerski, funduszowy w towarzystwie funduszy inwestycyjnych, bankowy, ubezpieczeniowy oraz IKE-Obligacje. Żaden z tych typów nie umożliwia jednoczesnego dostępu do pełnego spektrum instrumentów finansowych (akcji, ETF, funduszy różnych TFI oraz obligacji oszczędnościowych skarbu państwa) na jednym rachunku.
Niejednorodność warunków wypłaty. IKE umożliwia wypłatę preferencyjną od 60. roku życia, PPK od 60. roku życia, PPE od 60. roku życia (lub powszechnego wieku emerytalnego), natomiast IKZE wymaga ukończenia 65 lat. Zdaniem ekspertów RDS ta dysproporcja jest trudna do uzasadnienia merytorycznie i stanowi źródło zamieszania.
Słabość zachęt podatkowych IKZE w pierwszym przedziale dochodowym PIT. Chodzi o to, że po obniżeniu stawki podstawowej PIT z 17 do 12 proc. (2022 r.), efektywna korzyść netto z odliczenia IKZE dla osoby w pierwszym przedziale wynosi zaledwie 2 pkt. proc. (12 proc. odliczenia minus 10 proc. ryczałtu przy wypłacie). Co więcej, w przypadku osób poniżej 26. roku życia, które korzystają z ulgi dla młodych, korzyść ta jest ujemna (minus 10 proc.). Eksperci RDS z grupy roboczej oceniają, że te dysproporcje czynią IKZE produktem elitarnym, skierowanym do osób w drugim przedziale dochodowym PIT, a więc lepiej zarabiających.
Czytaj więcej
Samo odkładanie pieniędzy nie wystarczy, by zapewnić sobie finansowy spokój na emeryturze. Andrzej Sołdek, prezes Powszechnego Towarzystwa Emerytal...
Brak bezpośrednich dopłat państwowych do IKE i IKZE. W odróżnieniu od PPK (wpłata powitalna 250 zł i dopłata roczna 240 zł) oraz w odróżnieniu od rozwiązań stosowanych w części państw OECD, IKE i IKZE nie oferują żadnej formy bezpośredniej dopłaty państwowej. Eksperci RDS uważają, że z perspektywy psychologii oszczędzania jest to istotny niedostatek.
Brak zintegrowanej infrastruktury informacyjnej i doradczej. Obywatel, który chce poznać swoją pełną sytuację emerytalną musi samodzielnie zebrać informacje z trzech do pięciu różnych źródeł (ZUS, operator PPK, operatorzy IKE, IKZE, ewentualnie OFE). Nie istnieje także żadna forma profesjonalnego doradztwa emerytalnego obejmującego cały system.
Propozycje zmian w systemie emerytalnym
RDS próbuje znaleźć odpowiedzi na te bolączki. Grupa robocza przy jej Zespole do spraw ubezpieczeń społecznych proponuje siedem rozwiązań.
Połączenie IKE i IKZE w jeden produkt IKE+. To jeden z najważniejszych pomysłów. Chodzi o połączenie Indywidualnego Konta Emerytalnego (IKE) oraz Indywidualnego Konta Zabezpieczenia Emerytalnego (IKZE) w jeden, zunifikowany produkt oszczędnościowy pod nazwą IKE+. Eksperci RDS tłumaczą, że celem tej zmiany jest eliminacja zbędnej złożoności systemu, która stanowi jedną z istotnych barier zniechęcających obywateli do uczestnictwa w dobrowolnym oszczędzaniu emerytalnym.
Limit wpłat połączonego produktu miałby wynosić 36427 zł rocznie, stanowiłby sumę dotychczasowych limitów IKE i IKZE (26 019 zł + 10 408 zł z 2025 r.). Limit byłby waloryzowany corocznie według wspólnego wskaźnika. Wiek wypłaty byłby jednolity dla wszystkich uczestników i wynosiłby 60 lat (analogicznie do PPK). W czasie prac nad tą propozycją pojawiło się kilka wariantów podatkowych. Największe szanse mają dwa: pełne odliczenie od PIT do limitu 36 427 zł, 5-proc. ryczałt przy wypłacie po 60. roku życia lub pełne odliczenie i 10-proc. ryczałt.
Rachunek parasolowy IKE i IKZE. Propozycja ta zakłada wprowadzenie uniwersalnego, wieloinstrumentowego rachunku emerytalnego, na którym oszczędzający może jednocześnie posiadać różnorodne klasy aktywów: akcje notowane na Giełdzie Papierów Wartościowych, obligacje skarbowe i korporacyjne z rynku Catalyst, ETF, jednostki uczestnictwa funduszy różnych towarzystw funduszy inwestycyjnych oraz obligacje oszczędnościowe Skarbu Państwa (COI, EDO, ROR, DOR, TOS).
Czytaj więcej:
Od 2027 r. osoby fizyczne zyskają możliwość oszczędzania na osobistym koncie oszczędnościowym. Zgromadzone tam aktywa będą korzystnie opodatkowane...
Pro
Ujednolicenie wieku wypłat do 60 lat. Propozycja ta zakłada obniżenie minimalnego wieku wypłaty z IKZE z 65 lat do 60 lat, tak aby warunki wypłaty z IKZE były identyczne z warunkami obowiązującymi w IKE i PPK. – Stanowi to harmonizację do standardu już obowiązującego w pozostałych trzech produktach trzeciego filaru emerytalnego – przekonują autorzy tego pomysłu. Ich zdaniem różnica 5 lat tworzy ponadto „martwą strefę” pomiędzy 60. a 65. rokiem życia, w której uczestnik ma dostęp do IKE i PPK, lecz środki IKZE pozostają zablokowane, co generuje pokusę przedwczesnego zerwania IKZE.
Zdaniem ekspertów RDS rozwiązanie to powinno być wdrożone w pierwszej kolejności spośród wszystkich pozostałych propozycji przygotowanego przez nich pakietu. Zwracają oni uwagę, że charakteryzuje się ono najniższym ryzykiem, najniższym kosztem legislacyjnym, a jednocześnie wywiera istotny efekt sygnalny. Potrzebna nowelizacja przepisów obejmuje zmianę jednego artykułu ustawy o IKE i IKZE.
Wzmocnienie zachęt podatkowych IKE i IKZE. To pakiet czterech wzajemnie uzupełniających się zmian. Po pierwsze progresywny ryczałt IKZE ze stawkami 0, 5 i 10 proc. Po drugie ulga 32 proc. od kwoty wpłaty na IKZE jako odliczenie od podatku (zamiast od dochodu). Po trzecie bank ulg dla osób młodych, czyli kumulacja prawa do odliczenia z lat 16–25 i wykorzystanie po ukończeniu 26. roku życia. I po czwarte odliczenie wpłat na IKZE niepracującego małżonka od dochodu małżonka pracującego.
Premia stażowa za długoterminowe oszczędzanie. Miałaby to być bezpośrednia dopłata ze środków publicznych na rachunek IKE lub IKZE uczestnika, który utrzymuje regularne oszczędzanie przez określoną liczbę kolejnych lat. – Celem jest nagradzanie systematyczności i budowanie nawyku długoterminowego oszczędzania emerytalnego – tłumaczą autorzy tego pomysłu.
Czytaj więcej
System emerytalny w Polsce jest głęboko niesprawiedliwy i budżetowo niezwykle drogi. Ale nie dlatego, że jakoś szczególnie uprzywilejowuje JDG wobe...
W wariancie wyższym uczestnik danego programu otrzymywałby od państwa jednorazową dopłatę w wysokości 500 zł po 5 latach, 1000 zł po 10 latach, 1500 zł po 15 latach, 2000 zł po 20 latach i 2500 zł po 25 latach. W sumie na jego rachunek trafiłoby 7500 zł. W wariancie niższym wpłaty byłyby o połowę mniejsze.
ZUS HUB i system doradztwa emerytalnego. Propozycja ta obejmuje dwa zintegrowane elementy: centralną infrastrukturę informacyjną (ZUS HUB wraz z kopertą emerytalną i sekcją mEmerytura w aplikacji mObywatel) oraz dwupoziomowy system doradztwa emerytalnego. ZUS HUB miałby być centralnym systemem informatycznym, który zbierałby dane o wszystkich uprawnieniach emerytalnych obywatela w jednym miejscu. Państwo dostarczałoby mu jeden, spójny obraz całej jego sytuacji emerytalnej.
Zwiększenie pojemności oszczędzania. Ta propozycja składa się z trzech elementów: podwyższenia mnożnika limitu IKZE z 1,2-krotności do 1,8-krotności prognozowanego przeciętnego wynagrodzenia, wprowadzenia limitu okolicznościowego IKE dla zdarzeń życiowych generujących jednorazowy dochód oraz utworzenia rachunku IKE Junior dla osób niepełnoletnich. – Łącznie propozycje te znacząco zwiększyłyby pojemność polskiego systemu oszczędzania emerytalnego – przekonują ich autorzy.
Ministerstwo Finansów raczej na „nie”, Rada nie rezygnuje
Na większość propozycji zgłaszanych w czasie prac grupy roboczej nosem kręciło Ministerstwo Finansów, najczęściej wskazując na związane z nimi koszty budżetowe. Mimo to Rada Dialogu Społecznego nie porzuciła idei uatrakcyjnienia systemu dobrowolnego oszczędzania emerytalnego i składających się nań produktów, czyli IKE, IKZE, PPK i PPE. Na poniedziałek zaplanowano finał prac nad zmianami i przyjęcie ich ostatecznej wersji.



