

Z tego artykułu dowiesz się:
- Jakie czynniki stoją za zaskakującą odpornością polskiej gospodarki na zewnętrzny szok energetyczny.
- Które sektory, od inwestycji po eksport, stały się motorami wzrostu w niestabilnym otoczeniu.
- W jaki sposób kryzys na Bliskim Wschodzie realnie wpływa na siłę nabywczą i konsumpcję w Polsce.
- Dlaczego szanse na niższe stopy procentowe zmalały i co to oznacza dla posiadaczy kredytów.
-0,5 pkt proc. – na tyle ekonomiści EY szacują skumulowany wpływ konfliktu na Bliskim Wschodzie na realny wzrost PKB Polski do 2027 r. Choć trudno całkowicie pominąć ten efekt, to jednak te wyliczenia i dotychczasowe dane makro z gospodarki – w tym te o wzroście PKB w drugim kwartale o 3,9 proc. r/r – wskazują na jej odporność w obliczu szoku energetycznego. Ba, z analizy EY wynika, że nawet realizacja negatywnego scenariusza dla cen ropy w 2027 r. (powolny spadek z około 100 dol. za baryłkę do 80 dol. na jego koniec) odjęłaby z prognozowanego wzrostu „tylko” 0,2 pkt proc.
Czytaj więcej
Gospodarki Europy zaskakują odpornością mimo globalnych wyzwań. Na tym tle świetnie radzi sobie Polska, której PKB urośnie w tym roku o blisko 4 pr...
Na początku roku średnia prognoz ekonomistów dla tegorocznego PKB oscylowała w okolicach 3,7-3,8 proc. Minęły niemal trzy czwarte roku i to wciąż 3,7 proc. Ekonomiści Pekao piszą jasno: stan gospodarki światowej przebił nie tylko oczekiwania sformułowane po wybuchu wojny w Zatoce Perskiej, ale również poprawił się w stosunku do stanu wiedzy z początku roku. „Gdyby nie szok naftowy i wyhamowanie konsumpcji prywatnej, wzrost PKB w Polsce o 4 proc. byłby w tym roku bardzo prawdopodobnym scenariuszem” – przekonują. – Gdyby nie wojna, to prawdopodobnie szacunki wzrostu PKB na poziomie 4-4,5 proc. w tym roku nikogo by nie dziwiły. Moglibyśmy mieć bardzo duże, pozytywne zaskoczenie – wtóruje Piotr Soroczyński, główny ekonomista Krajowej Izby Gospodarczej.
– Gdyby nie eskalacja wojny, myślelibyśmy o podnoszeniu prognoz wzrostu PKB nie tylko na ten rok, ale może i na przyszły – dodaje Piotr Bielski, dyrektor Departamentu Analiz Ekonomicznych w Erste Bank Polska. Obecne oczekiwania ekonomistów banku to wzrost o 3,6 proc. w tym roku i 3 proc. w 2027 r.
Pozytywne zaskoczenia
Część ekonomistów mówi wręcz o kuloodporności polskiej gospodarki, acz oczywiście każdy kolejny miesiąc podwyższonych cen ropy i gazu oznacza rosnące ryzyko rozkręcenia się podwyższonej inflacji i jej negatywnych skutków. Przy dalszych wysokich cenach surowców, podwyżkach taryf na prąd i gaz dla gospodarstw domowych, dużym wzroście cen żywności ze względu na droższe nawozy, wyższych kosztach opału czy udanych próbach przerzucania przez firmy wyższych kosztów na klientów, przekroczenie przez inflację poziomu np. 5-5,5 proc. nie jest nierealne. Ceny produkcji sprzedanej przemysłu już rosną najszybciej od trzech lat. – To zaraz pociągnie do góry ceny towarów w sklepach – obawia się Soroczyński. Dotyczy to też importu m.in. z Chin – ta dezinflacyjna fala z ostatnich kwartałów przed wojną też się zmniejszyła, bo kryzys paliwowy mocno uderzył w tamtejszą gospodarkę. Inflacja producencka za Wielkim Murem dochodzi w ostatnich miesiącach do 4 proc. r/r.
Tegoroczna odporność polskiej gospodarki to zasługa m.in. dobrych wyników inwestycji. Choć niepośledni wpływ mają tu środki unijne i publiczne wydatki zbrojeniowe, to widać też sygnały ożywienia po stronie firm. W drugim kwartale nakłady inwestycyjne firm zatrudniających ponad 50 pracowników urosły o blisko 19 proc. r/r.
Gwiazdą jest też eksport. W drugim kwartale urósł o 10,8 proc. r/r, pierwszy raz w dwucyfrowym tempie od 2022 r. Widać m.in. pierwsze sygnały wpływu na nasz przemysł pakietu fiskalnego z Niemiec. Zresztą warto dodać, że uderzenie kryzysu energetycznego w Chiny też jest relatywnym wsparciem dla europejskiej gospodarki. – Mimo ogólnego trendu utraty konkurencyjności Zachodu względem Chin, w ostatnim czasie presja ta tymczasowo osłabła – ocenia Bielski.
Czytaj więcej

Nie satysfakcjonuje mnie to, że rzutem na taśmę do Grupy Renu został zaproszony jeden Polak. Od początku powinna być tam mocna reprezentacja Polski...
Uderzenie w konsumenta
Najbardziej namacalnych efektów konfliktu można szukać w konsumpcji prywatnej, ale i tu trudno mówić o szoku. Szacunki EY wskazują, że łącznie do 2027 r. efektem konfliktu na Bliskim Wschodzie będzie dynamika konsumpcji gospodarstw domowych niższa o około 0,6 pkt proc. Miesięczne dane o sprzedaży detalicznej, produkcji usług czy cokwartalne o konsumpcji prywatnej pokazują wciąż solidny popyt, niemniej gdyby porównać statystyki spożycia prywatnego za drugi kwartał (+2,8 proc. r/r) z prognozami formułowanymi na początku roku (około 3,3 proc. r/r), a także z danymi z pierwszego półroczu (też +3,3 proc. r/r) to widać, że mogło być trochę lepiej.
Gdyby przyjąć, że ceny paliw oraz popyt na nie od marca byłyby porównywalne z tymi z analogicznego okresu sprzed roku, to zapłacilibyśmy w tym czasie o około 20 mld zł mniej na stacjach paliw. Z drugiej strony, i tak część obciążeń wzięło na siebie państwo – koszty programu CPN w drugim kwartale i ostatnich dwóch tygodniach sierpnia to łącznie około 5,2 mld zł. Zdaniem ekonomistów PKO BP pomogło to jednak stabilizować oczekiwania inflacyjne i dało większy komfort konsumentowi.
Problem w tym, że przestrzeń fiskalna na przedłużenie tego programu się kurczy. – W obszarze fiskalnym nasza kuloodporna kamizelka jest zupełnie nieszczelna – mówi Bielski z Erste BP. Widać to dobrze obecnie: mimo wzrostu cen paliw rząd unika deklaracji co do kolejnych odsłon CPN.
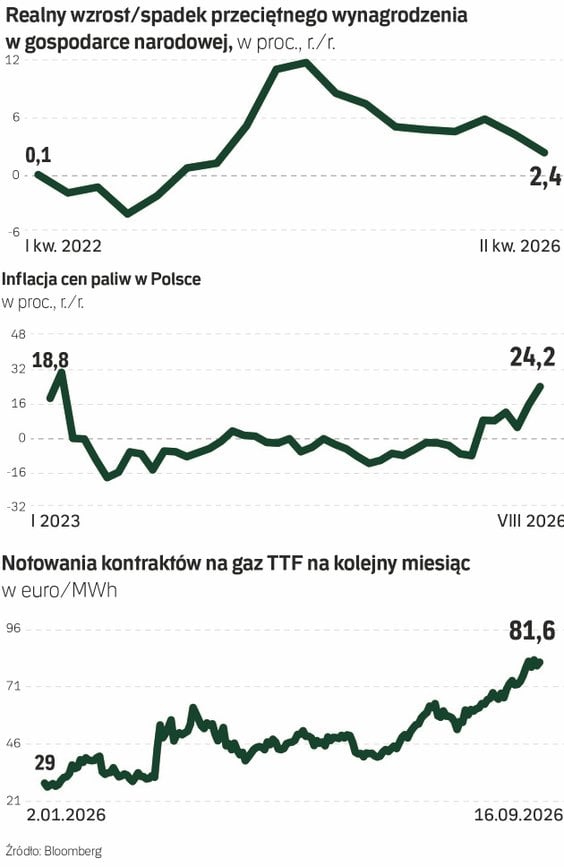
Z punktu widzenia naszych portfeli negatywnie oddziałują dwa czynniki: z jednej strony wzrost inflacji, a z drugiej: hamujące tempo wzrostu wynagrodzeń. W drugim kwartale średnia płaca w gospodarce narodowej urosła „tylko” o 5,5 proc. r/r, najmniej od ponad pół dekady. Realna dynamika wynagrodzeń (czyli po uwzględnieniu inflacji) w drugim kwartale wyniosła z kolei 2,4 proc. r/r i była najniższa od 2023 r. Dalszy prognozowany wzrost inflacji będzie jeszcze obniżał realną dynamikę płac, a to będzie uderzać w popyt konsumpcyjny.
Jednocześnie i tak zdaniem ekonomistów Pekao dotychczasowe dane sugerują, że kanał wpływu wojny w Zatoce na polską konsumpcję prywatną działa słabiej, niż można było oczekiwać. Może mieć to jednak związek z tzw. wygładzaniem konsumpcji, czyli tym, że nie reagujemy na szok skokowym ograniczeniem zakupów, a raczej staramy się wspierać poduszką oszczędności.
Gorsza wiadomość jest taka, że według szacunków ekonomistów wpływ obecnego szoku paliwowego (nawet zakładając jego rychłe zakończenie) będzie narastał w czasie i najsilniej obniży realną konsumpcję gospodarstw domowych dopiero w połowie przyszłego roku. Jak szacują, do tego momentu konsumpcja realnie obniży się z tego tytułu łącznie o 0,7 pkt. proc.
Czytaj więcej
GUS potwierdził: inflacja w Polsce w sierpniu była najwyższa od 14 miesięcy. Kolejne odczyty niestety będą najpewniej jeszcze wyższe.
Wojna w Iranie zatrzymała obniżki stóp procentowych
Innym wątkiem jest reakcja Rady Polityki Pieniężnej na wojnę w Iranie. Podczas lutowej konferencji – ostatniej przed wojną – prezes NBP Adam Glapiński dawał do zrozumienia, że przy korzystnych danych i perspektywach inflacji, możliwe jest zejście ze stopą referencyjną poniżej 3,50 proc. (dziś to 3,75 proc.). Ba, jeszcze w lipcu – przed ponowną eskalacją w Zatoce Perskiej – Glapiński nie wykluczał wniosku o obniżkę w dalszej części roku. Dziś bardziej prawdopodobna niż cięcie jest już podwyżka.
Nie są to może kolosalne różnice, ale każde 25 pkt baz. mniej na oprocentowaniu nowego 25-letniego kredytu mieszkaniowego na 400 tys. zł to około 60 zł mniej na racie. Niższe stopy procentowe byłyby też oczywiście korzystne dla koniunktury gospodarczej. Ale to już zabrała nam wojna w Iranie.



