

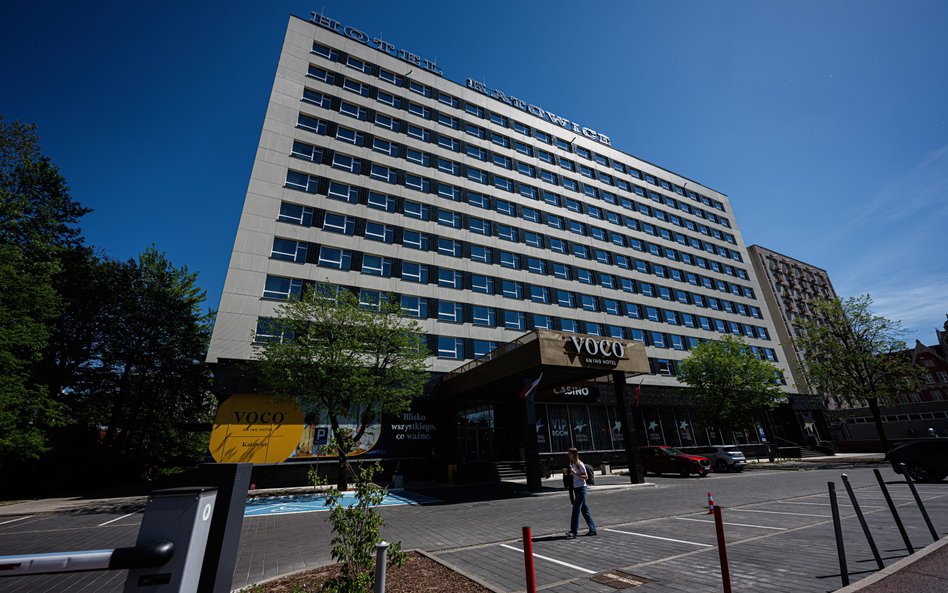
Fala nowych brandów nie jest już zjawiskiem punktowym, lecz procesem, który realnie przebudowuje krajobraz polskiego hotelarstwa. Wejścia Swissôtela, Mövenpicka, Grand Mercure, Pullmana, TRIBE, Voco czy Canopy by Hilton pokazują, że globalni operatorzy traktują Polskę jako rynek o wystarczającej skali, stabilności i potencjale popytowym, aby wprowadzać tu marki zarezerwowane dotąd dla największych metropolii Europy.
W segmencie luksusowym widać jeszcze mocniejsze akcenty: JW Marriott w Krakowie, repozycjonowany Regent w Warszawie, kolejne obiekty Nobu oraz The Hoxton w stolicy. To sygnały świadczące o tym, że Polska przestaje być rynkiem „drugiej fali”, a zaczyna funkcjonować w głównym nurcie globalnych strategii ekspansji.
Nowa geografia inwestycji
Zmienia się także geografia inwestycji. Nowe brandy koncentrują się w największych ośrodkach biznesowych, gdzie popyt korporacyjny i MICE zapewniają stabilne obłożenie przez cały rok. Warszawa, Kraków, Trójmiasto, Poznań i Wrocław stają się naturalnymi punktami wejścia dla marek premium i lifestyle, które potrzebują dużych, zdywersyfikowanych rynków, aby budować rozpoznawalność i skalę.
Jednocześnie operatorzy coraz śmielej wchodzą do kurortów nadmorskich i górskich. W Świnoujściu, Kołobrzegu, Zakopanem czy Karpaczu międzynarodowy szyld staje się narzędziem do wydłużania sezonu, przyciągania gości zagranicznych i budowania przewagi konkurencyjnej w segmentach, które jeszcze dekadę temu opierały się głównie na lokalnych markach.
Fala modernizacji
Wraz z napływem nowych brandów rośnie znaczenie repozycjonowania istniejących obiektów. Modernizacje, przebudowy i rebranding stają się równie ważnym źródłem nowej podaży jak budowa hoteli od zera. Dla inwestorów to sposób na szybkie podniesienie wartości aktywa, a dla operatorów – na wprowadzenie marki w atrakcyjną lokalizację bez konieczności realizacji wieloletniego procesu inwestycyjnego.
W praktyce oznacza to, że konkurencja na rynku hotelowym przenosi się na poziom jakości produktu, spójności konceptu, standardu obsługi i całego doświadczenia gościa. Liczba pokoi przestaje być kluczowym wyróżnikiem. Ważniejsze stają się design, gastronomia, oferta wellness, przestrzenie wspólne i umiejętność łączenia funkcji biznesowych z lifestyle’owymi.
„Konkurujemy nie tylko ceną, ale całym doświadczeniem”.
Z perspektywy dużych hoteli miejskich, takich jak Arche Hotel Krakowska czy Arche Hotel Geologiczna, wejście nowych marek jest odczuwalne bardzo wyraźnie. Małgorzata Gipsiak, dyrektor generalna obu obiektów, opisuje tę zmianę jako naturalny etap dojrzewania rynku, ale jednocześnie podkreśla, że podnosi ona poprzeczkę dla wszystkich graczy.
– Wejście nowych marek zdecydowanie zwiększa konkurencję, ale patrzę na to przede wszystkim jako na naturalny etap dojrzewania polskiego rynku hotelowego. Im więcej dobrych produktów pojawia się w Warszawie i innych dużych miastach, tym wyżej ustawiana jest poprzeczka dla całej branży. Konkurujemy już nie tylko ceną, lokalizacją czy standardem pokoju, ale całym doświadczeniem gościa i jakością współpracy z klientem biznesowym – mówi.
Nowe brandy wnoszą na rynek określone standardy, rozwiązania technologiczne, programy lojalnościowe i know-how z innych krajów. To sprawia, że goście coraz częściej porównują polskie hotele nie tylko między sobą, ale również z obiektami, w których zatrzymują się podczas podróży zagranicznych. W efekcie rośnie presja na jakość, spójność produktu i profesjonalizm operacyjny.
– Zmienia się również sposób, w jaki korporacje wybierają hotele. Sama marka nadal ma znaczenie, szczególnie dla międzynarodowych firm, ale coraz częściej nie jest jedynym kryterium. Klienci pytają o elastyczność, szybkość reakcji, rozwiązania technologiczne, gastronomię, możliwość personalizacji wydarzenia, dostępność dodatkowych przestrzeni czy kwestie związane ze zrównoważonym rozwojem. Coraz większą rolę odgrywa także to, czy hotel potrafi zapewnić uczestnikom wydarzenia coś więcej niż tylko nocleg i salę konferencyjną – podkreśla Małgorzata Gipsiak. W praktyce oznacza to, że hotel staje się częścią programu wydarzenia, a nie tylko miejscem jego realizacji. W MICE szczególnie istotna jest dziś zdolność obiektu do dopasowania się do organizatora.
– Duży klient nie chce już wyłącznie wynająć sali i zamówić cateringu. Oczekuje partnera, który pomoże mu zbudować całe wydarzenie, od koncepcji, przez logistykę, zakwaterowanie i gastronomię, aż po atrakcje dodatkowe oraz sprawną realizację na miejscu – dodaje.
Segmenty, które nadają ton
Nowe marki nie wchodzą na rynek przypadkowo, ale celują w konkretne segmenty. Z perspektywy inwestorów i operatorów najszybciej rosną dziś dwa obszary: premium oraz lifestyle. Monika Niewczas, członek zarządu Polskiego Holdingu Hotelowego (PHH), opisuje to bardzo precyzyjnie.
– Na rynku najszybciej rozwijają się obecnie dwa segmenty: premium oraz lifestyle, napędzane przez gości oczekujących wyższego standardu obsługi, dobrej gastronomii i nowoczesnego designu. Równolegle stabilną pozycję utrzymują hotele konferencyjno-biznesowe oraz formaty przystosowane do dłuższych pobytów (extended-stay) – wskazuje.
PHH buduje swoją strategię właśnie wokół współpracy z globalnymi sieciami i dopasowania marek do lokalnych rynków.
– Jednym z filarów rozwoju Grupy Kapitałowej Polski Holding Hotelowy jest współpraca z globalnymi sieciami oraz umiejętność precyzyjnego dopasowania marek i ofert do specyfiki lokalnych rynków. Nasz aktualny „pipeline” inwestycyjny odzwierciedla rosnące wymagania zarówno gości biznesowych, jak i segmentu turystycznego – mówi Monika Niewczas.
W portfolio PHH pojawiają się kolejne projekty w kluczowych lokalizacjach: Four Points by Sheraton w Poznaniu, Le Méridien w Krakowie czy Mövenpick w Świnoujściu.
– W tym roku kluczowym projektem w naszym portfolio jest otwarcie hotelu w Poznaniu. Ofertę biznesową w stolicy Wielkopolski wzmocni Hotel Four Points by Sheraton, który rozpocznie działalność jesienią. W Krakowie wprowadzamy markę Le Méridien, odpowiadając na popyt w segmencie premium. Zakończenie tej inwestycji planowane jest na 2028 r. Z kolei w Świnoujściu w 2029 r. planujemy otworzyć hotel Mövenpick, łączący funkcję wypoczynkową z zapleczem konferencyjnym – wylicza. Pod względem lokalizacji największy potencjał mają główne rynki biznesowe: Warszawa, Kraków, Trójmiasto, Poznań i Wrocław oraz obiekty przy kluczowych węzłach transportowych i lotniskach.
W segmencie wypoczynkowym najbardziej perspektywiczne pozostają całoroczne kurorty nadmorskie i górskie, gdzie obecność znanych marek pozwala utrzymać wysokie obłożenie poza sezonem.
Lifestyle jako sposób myślenia o pobycie
Segment lifestyle najmocniej zmienia oczekiwania gości biznesowych i MICE. Nie chodzi już tylko o modny design, ale też o całościowe doświadczenie. Małgorzata Gipsiak opisuje tę ewolucję szeroko.
– Lifestyle nie oznacza już wyłącznie modnego designu, ciekawych wnętrz czy efektownego lobby. To przede wszystkim sposób myślenia o pobycie gościa. Hotel ma odpowiadać na różne potrzeby: umożliwiać pracę, odpoczynek, spotkanie, aktywność, kontakt z lokalną kulturą i oderwanie się od codziennego rytmu – mówi. Jednocześnie segment premium podnosi oczekiwania dotyczące jakości obsługi, technologii i detali. Goście oczekują sprawnej komunikacji, wygodnych procesów rezerwacyjnych, wysokiej jakości wyposażenia, dobrej gastronomii i profesjonalnej obsługi. Te dwa trendy zaczynają się przenikać – hotel może oferować doświadczenie lifestyle’owe, a jednocześnie spełniać bardzo wysokie wymagania dotyczące jakości i komfortu.
Standaryzacja kontra indywidualność
Zdaniem hotelarzy przyszłość należy do obiektów, które potrafią połączyć jakość z indywidualnym charakterem.
– Goście podróżują więcej, są bardziej świadomi i porównują nie tylko ceny, ale też całe doświadczenia. Szukają miejsc posiadających własną tożsamość. Dlatego uważam, że przyszłość należy do hoteli, które potrafią zapewnić jakość dużej organizacji, a jednocześnie zachować indywidualność – mówi Małgorzata Gipsiak.
W jej ocenie rynek będzie zmierzał w stronę większej różnorodności. Będą potrzebne zarówno hotele silnie ustandaryzowane, odpowiadające na potrzeby szybkich podróży biznesowych, jak i obiekty oferujące bardziej autentyczne, lokalne i regeneracyjne doświadczenia. Najlepiej poradzą sobie ci operatorzy, którzy jasno określą, dla kogo jest ich produkt, i konsekwentnie będą budować jego wartość.
Nowe marki hotelowe w Polsce: od Swissôtel, przez Four Points by Sheraton, Le Méridien i Mövenpick, po Canopy, Voco czy TRIBE, nadają ton zmianom. Ale ostatecznie o przewadze zadecyduje nie tylko logo na fasadzie, lecz także to, jak hotel potrafi odpowiedzieć na potrzeby gości biznesowych, uczestników wydarzeń MICE i turystów, którzy coraz częściej szukają czegoś więcej niż standardowego pobytu.
Opinia eksperta
Adam Białas, dyrektor ds. komunikacji i operacji oraz rzecznik prasowy Grupy Arche SA, która niedawno uruchomiła 24. hotel i łącznie dysponuje około 4,8 tys. pokoi.
Łącznie do 2030 r. dążymy do posiadania 50 obiektów w kilku segmentach na terenie całego kraju. Arche jest o tyle nietypowe, że często wchodzimy w nieoczywiste lokalizacje i obiekty, którymi nikt inny nie jest zainteresowany. W kolejnych latach na tego typu inwestycje zamierzamy przeznaczyć ponad 5 mld zł.
Obecnie w przygotowaniu i realizacji mamy aż 24 kolejne inwestycje, m.in. Arche Garnizon Białystok, Arche Hotel Ożarów Mazowiecki, Hotel Wrocław Lotnisko II we Wrocławiu, Hotel Tarnów/Młyn Szancera w Tarnowie, Hotel Żnin – II etap, Arche Hotel Kraków, Hotel Szczecin Olejarnia, Królewska Papiernia Konstancin-Jeziorna czy Elektrociepłownia Szombierki w Bytomiu. Rozruch dwóch pierwszych planujemy jeszcze we wrześniu br.