


Z tego artykułu dowiesz się:
- Co dzieje się z kursem akcji po odcięciu dywidendy i jak szybko rynek niweluje powstałą lukę.
- Kto jest liderem tegorocznych wypłat zysków i jakie rekordowe kwoty zasilają portfele inwestorów.
- Jakie są perspektywy dla spółek dywidendowych i jaki wpływ na nie będą miały plany Skarbu Państwa.
Dla akcjonariuszy polskich spółek ten rok jest wyborny, jeśli chodzi o strumień kapitału, który płynie do nich z ubiegłorocznych zysków portfelowych spółek. Kluczowy, jeśli chodzi o łączny wynik z inwestycji, jest jednak wzrost notowań akcji – w obecnym, bardzo prężnym trendzie wzrostowym niektóre spółki nawet w ciągu jednego dnia są w stanie zyskać więcej niż sięga stopa dywidendy.
Wypłata z własnego bankomatu
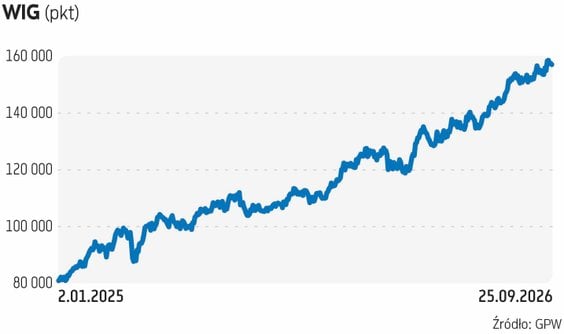
Jeszcze kilka miesięcy temu dość powszechny pogląd na krajowy rynek akcji mówił, że w tym roku inwestorów do GPW jak magnes będą przyciągać dywidendy, a w związku z tym – przynajmniej do czasu ich wypłat – nie ma co spodziewać się głębszej korekty. Jakby nie było, założenie to zrealizowało się dotąd z nawiązką. Warto też przypomnieć, że powoli zbliżamy się do momentu, w którym wypłat dokonały już największe spółki. Czy będzie to impuls do realizacji zysków z GPW? Jak na razie wrzesień zapisuje się dla inwestorów jako niezwykle udany, i to pomimo szeregu zagrożeń, jak wysokie ceny ropy naftowej i presja rynków obligacji. Rentowność obligacji, która w przypadku polskich papierów dziesięcioletnich utrzymuje się obecnie powyżej 6 proc., nieraz jest też porównywana właśnie do stóp dywidend wypłacanych przez spółki. Tak wysoki kupon może być już ciekawą alternatywą dla dywidendowych arystokratów z GPW.
Podejście do kwestii dywidend bywa różne. Zwolennicy spółek, które regularnie dzielą się zyskami z akcjonariuszami, cenią sobie coroczny wpływ gotówki na konto, a odpowiednio duży portfel firm dywidendowych można traktować jako dodatkowe, a nieraz pewnie i jedyne źródło kapitału. Spółki dywidendowe można traktować też jako bardziej stabilne i przewidywalne biznesy. Część inwestorów może się czuć z nimi bezpieczniej – nawet przy spadku notowań do ich kieszeni powinno trafić trochę grosza. Jeszcze lepiej, kiedy spółka ma jasno zdefiniowaną politykę dywidendową i się jej trzyma, a z tym też bywa różnie.
Czytaj więcej

O ryzyku zderzenia finansów publicznych ze ścianą, odpowiedzialności za nadmierny deficyt i sporze z ministrem finansów mówi Sławomir Dudek, przewo...
Znajdą się jednak i przeciwnicy powyższych założeń, którzy zwrócą uwagę, że na wypłatę dywidendy decydują się raczej dojrzałe spółki, a więc i z mniejszym potencjałem wzrostu biznesów, a co za tym idzie – kursów. A przecież to wzrost wartości spółki jest kluczowy dla satysfakcji z inwestycji. Co więcej, sama dywidenda to bardziej operacja techniczna, której efektem jest odcięcie ustalonej wcześniej kwoty, a nie czysty zysk. Co więcej, transfer ten może oznaczać też konieczność zapłaty podatku. W bardzo prosty sposób tłumaczył to niedawno Michał Wojciechowski, edukator inwestycyjny, autor strony oszczedny-inwestor.pl, na blogu DM BOŚ. "Masz akcję, która wypłaca 4,5 zł dywidendy. Czy po wypłacie będziesz bogatszy o 4,5 zł? Nie. Bo spółka, której akcje masz, będzie po wypłacie biedniejsza dokładnie o te 4,5 zł, które Ty dostaniesz w dywidendzie. Pieniądze nie wzięły się znikąd. Wypłynęły z kasy firmy, której jesteś współwłaścicielem, i trafiły na twój rachunek. Cena akcji spadnie o tyle samo" – wskazywał. "To trochę jak wypłata z własnego bankomatu. Masz więcej w portfelu, mniej na koncie. Suma Twojego majątku się nie zmieniła. Przeniosłeś je tylko z jednego miejsca w drugie. I wszystko to przy założeniu, że bankomat nie pobiera prowizji. A Ty inwestujesz na nieopodatkowanym koncie (IKE/IKZE). Na zwykłym rachunku maklerskim na tej operacji zyska jeszcze fiskus, który pobierze podatek od dywidendy" - przypominał Wojciechowski.
Warto też pamiętać o różnych rodzajach funduszy inwestycyjnych, w tym ETF-ów, które mogą mieć charakter akumulacyjny bądź dystrybuujący. W tym pierwszym fundusz automatycznie reinwestuje dywidendy otrzymane od spółek wchodzących w jego skład, zamiast wypłacać je inwestorowi.
Wymazanie luki to czasem pikuś
Zwolennicy spółek dywidendowych liczą jednak, że sam fakt pieczołowicie realizowanej polityki dywidendowej to na tyle atrakcyjna cecha spółki, że zwiększa popyt na jej akcję, a wyrwa na kursie może zostać szybko zasypana. A czy tak się dzieje?
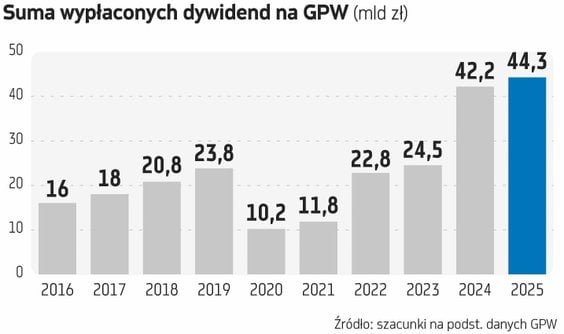
Zacznijmy od tego, że dla inwestorów rok 2026 jest czasem sutych dywidend. Można oczekiwać, że łącznie do akcjonariuszy krajowych spółek popłynie w tym roku nawet 52 mld zł wobec niecałych 41 mld zł w roku poprzednim. Dla porównania w latach 2021-2025 było to łącznie około 150 mld zł.
W dywidendowych statystykach prowadzi Orlen, który w powyższym okresie wypłacił razem niemal 29 mld zł. Drugi jest PKO BP, który swoich akcjonariuszy wynagrodził sumą aż 21,7 mld zł. Na trzecim miejscu plasuje się PZU z 15,5 mld zł. W tym roku czołówka wygląda jednak nieco inaczej. Pierwszy pozostaje Orlen, który przeznaczył na dywidendę aż 9,29 mld zł, czyli 8 zł na akcję. To oczywiście rekord w wykonaniu spółki. Rekord ma za sobą także i PKO BP, który na wypłaty dla akcjonariuszy przeznaczył 7,68 mld zł. Na miejscu trzecim plasuje się Bank Pekao z 5,19 mld zł dla akcjonariuszy, a czwarty jest Erste Bank Polska (dawny Santander BP), który na podział przeznaczył 5,11 mld zł. Do udziałowców wspomnianego PZU w tym roku powędrowało 4,14 mld zł, czyli po 4,8 zł na akcję, co również jest rekordem.
PZU może być natomiast świeżym przykładem tego, jak kurs zachowuje się w następnych dniach po odcięciu dywidendy, które nastąpiło w przypadku ubezpieczyciela w połowie września. Kurs od tamtej pory utrzymuje się na bardzo podobnych poziomach, a to oznacza, że "luka" jeszcze nie została domknięta.
W przypadku PKO BP dywidenda została odcięta na początku sierpnia, kiedy cały rynek był znacznie niżej. Banki są oczywiście głównym motorem hossy na GPW i pierwszy rzut oka na kurs podpowiada, że wymazał bardzo szybko powstałą dziurę. Przypomnijmy, że dla każdej akcji PKO BP przypadło 6,14 zł i po drodze mieliśmy sesje, podczas których kurs banku rósł niemal tyle w ciągu jednego dnia. To samo można mówić o Orlenie, którego akcje przed czerwcowym odcięciem dywidendy kosztowały 138,4 zł. Trzy tygodnie później kurs był już powyżej tego poziomu.
Z mniejszych spółek, które w ostatnich latach regularnie płacą dywidendy, warto wskazać na XTB, które zyskami z 2025 r. dzieliło się w czerwcu tego roku. XTB jest przykładem firmy dywidendowej, ale i szybko rosnącej. Co więcej, to właśnie od połowy czerwca zwyżki notowań brokera przyspieszyły, docierając aż do 186,7 zł, co daje 44 proc. wzrostu w samym tylko III kwartale.
Przeskakując do zupełnie innego sektora, czyli budowlanki, warto przytoczyć przykład Budimeksu. To jedna z najlepszych historii wypłat dywidend na GPW. Nominalnie w ciągu niemal dwóch dekad do inwestorów powędrowało w formie dywidend ponad 200 zł wobec obecnej ceny 697 zł za walor. Jeszcze ciekawszym przykładem może być Kruk, kosztujący w piątek 384 zł, tymczasem w krótszym czasie zdążył się już podzielić 98,3 zł na akcję. Na przestrzeni dwóch dekad z dywidend nazbierało się mu aż 85 zł, podczas gdy piątkowa cena jednej akcji sięgała 231,5 zł.
Jeszcze szersza rzesza spółek dywidendowych
Jak pod względem dywidend może wyglądać przyszły rok na GPW? W przypadku Orlenu polityka dywidendowa zakłada zwiększanie gwarantowanej dywidendy o 0,15 zł na akcję rocznie i jednocześnie przewiduje możliwość wypłaty dywidendy dodatkowej, zależnej m.in. od przepływów operacyjnych. Oznacza to, że w 2027 r. dywidenda z Orlenu powinna sięgnąć minimum 4,8 zł.
Do wypłat dywidend mogą wrócić jeszcze kilka banków, ale i Tauron, który już w tym roku wysłał akcjonariuszom po 0,2 zł na akcję. Polityka Tauronu zakłada jednak wypłaty od 2028 r.
Projekt budżetu zakłada z kolei 13,9 mld zł dochodów związanych z dywidendami od udziałów Skarbu Państwa, z czego blisko 10 mld zł ma trafić do budżetu. To o kilka miliardów złotych więcej niż w tym roku.



