Partner debaty: Związek Banków Polskich
Dyskusję o przyszłości ochrony konsumentów na rynku kredytowym otworzyła prezentacja prof. Andrzeja Rzońcy. Ekonomista z SGH zaczął od rozróżnienia, które wracało potem przez całą debatę: problemem nie jest sam dług.
– Kredyt co do zasady wspiera dobrobyt, pozwala wygładzać konsumpcję, a więc uniezależniać ją od przejściowych wahań w dochodzie. Problem zaczyna się wtedy, gdy dług przestaje wypełniać tę funkcję – mówił prof. Rzońca. Spirala zadłużenia powstaje w momencie, w którym nowy dług zaciągany jest po to, żeby obsłużyć albo zrefinansować dług wcześniejszy.
Prowadzi do tego pięć wzmacniających się mechanizmów: błędna ocena zdolności kredytowej, wstrząsy w dochodzie np. w wyniku utraty pracy czy rozpadu związku, szoki makroekonomiczne, rolowanie długu i mechanizmy behawioralne. – Badania pokazują, że brak samokontroli znaczy znacznie więcej niż brak wiedzy finansowej – zwrócił uwagę prof. Rzońca. Za najgroźniejszy uznał pierwszy z tych mechanizmów, zwłaszcza gdy kredytodawca nie widzi wszystkich zobowiązań klienta w innych instytucjach.
Mechanizm zapadki
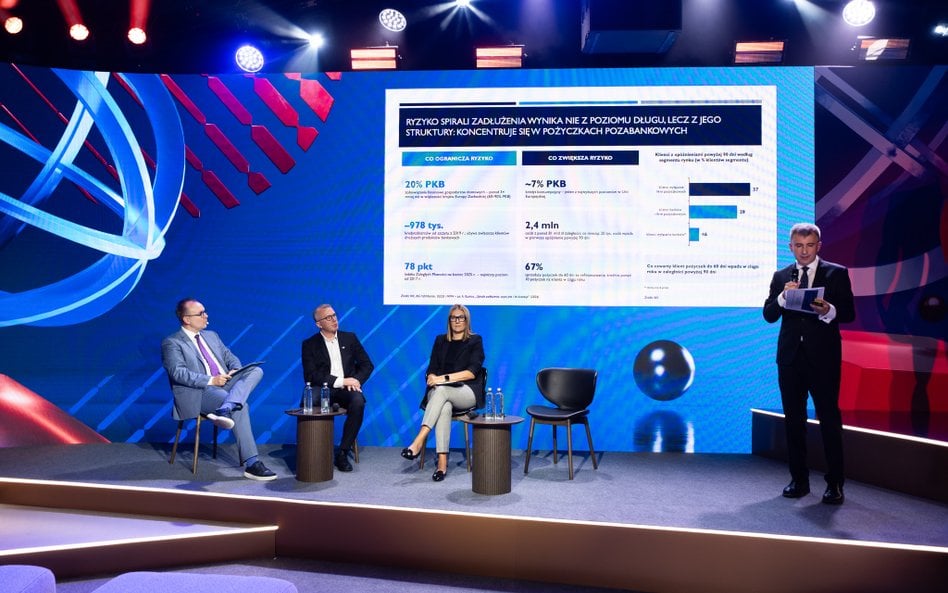
Z opóźnienia sięgającego 60 dni wychodzi w kolejnym miesiącu 15 proc. dłużników, z opóźnienia do 90 dni – 9 proc., a powyżej 90 dni – już tylko 1,4 proc. – Im głębiej ktoś wpadnie w zadłużenie, tym mniejsza szansa, że sam się z niego wydostanie – podsumował Rzońca.
W skali makro obraz Polski wygląda korzystnie. Zobowiązania finansowe gospodarstw domowych to około 20 proc. PKB, podczas gdy w Europie Zachodniej od 60 do 90 proc. Od 2019 r. ubyło niemal miliona kredytobiorców, a indeks zaległych płatności na koniec 2025 r. był najniższy od 2017 r. Jednocześnie prawie 2,4 mln osób ma łącznie ponad 81 mld zł zaległych zobowiązań, a co miesiąc 20 tys. osób wpada po raz pierwszy w opóźnienie powyżej 90 dni.
Prof. Rzońca zwrócił uwagę na niepokojącą strukturę sprzedaży pożyczek krótkoterminowych. – 67 proc. sprzedaży pożyczek do 60 dni to w praktyce refinansowania. Przeciętny klient zaciąga ich ponad dziesięć w ciągu roku. To mechanizm rolowania w czystej postaci – mówił. Wśród klientów wyłącznie bankowych zaległości powyżej 90 dni ma mniej niż 6 proc., wśród korzystających i z banków, i z firm pożyczkowych 29 proc., za to wśród klientów samych firm pożyczkowych – aż 37 proc.
Koszty spirali to od około miliarda do prawie 7 mld zł rocznie. Prof. Rzońca zastrzegł, że to ostrożny szacunek i zaznaczył, że w Polsce nie ma obecnie ryzyka kryzysu finansowego, który te koszty podbiłby o dwa rzędy wielkości.
Odpowiedzialność pełna, informacja niepełna
Sektor bankowy patrzy na problem przez pryzmat procesu oceny zdolności kredytowej, w szczególności w kontekście wdrażanej dyrektywy o kredycie konsumenckim. – CCD2 zupełnie zmienia paradygmat oceny zdolności kredytowej. Nakłada na kredytodawców jeszcze większe obowiązki, ponieważ de facto przerzuca na nich odpowiedzialność za decyzję konsumenta. Zgodnie z dyrektywą ocena zdolności kredytowej ma ochronić konsumenta przed przekredytowaniem – mówiła Agnieszka Wachnicka, wiceprezeska Związku Banków Polskich. – Jeśli w procesie oceny zdolności kredytowej bank nie będzie miał dostępu do informacji o wszystkich zobowiązaniach konsumenta, nie będziemy w stanie realizować tego celu – wskazała.
Problem narasta wraz z rozwojem usług poza sektorem bankowym. Wachnicka przypomniała w tym kontekście wejście na rynek produktów typu „kup teraz, zapłać później” (ang. „buy now, pay later”, BNPL). – Na początkowym etapie one w ogóle nie były komunikowane jako zobowiązania, tylko jako inna forma płatności. W przypadku nowych usług finansowych klient bardzo często nie ma świadomości, że zaciąga zobowiązanie, choć w istocie jest to produkt kredytowy – mówiła.
Bankom przy implementacji CCD2 zależy na zapewnieniu efektywnego systemu wymiany informacji. Ponieważ coraz więcej zobowiązań finansowych jest zaciąganych poza sektorem bankowym, system wymiany informacji musi być kompleksowy i sukcesywnie uzupełniany o kolejne sektory i kolejne zobowiązania, żeby można było uzyskać pełny obraz. Ma to również znaczenie z perspektywy samego konsumenta, który w jednej bazie może w łatwy sposób uzyskać kompleksowe informacje o swoich zobowiązaniach – tłumaczyła.
Luka zaciemnia obraz
Sławomir Grzelczak, wiceprezes Biura Informacji Kredytowej, wskazał, że „największa luka dotyczy nabywców wierzytelności”. – Bankom nie opłaca się trzymać niespłaconych kredytów na bilansie, więc je sprzedają. Wtedy te informacje znikają z bazy BIK i już do niej nie wracają. Częściowo trafiają do biur informacji gospodarczej, ale nie w całości. Cesja wierzytelności nie oznacza zakończenia zobowiązania, zmienia się jedynie jego wierzyciel – mówił.
Odwołał się do zagranicznych doświadczeń związanych z wdrażaniem usług BNPL. – W Wielkiej Brytanii czy Australii ludzie traktowali odroczone płatności jako metodę płatniczą, zapominali je spłacać i potem nie dostawali kredytów hipotecznych. U nas firmy BNPL podchodzą do komunikacji z klientami bardzo odpowiedzialnie, jak dotąd płatności BNPL nie są przyczyną przekredytowania – mówił.
Grzelczak wskazał polski model systemu wymiany informacji jako optymalny, w którym biuro jest własnością banków, ale pod silną kontrolą państwa (57 proc. akcjonariatu stanowią banki państwowe). Przeciwstawił go modelowi państwowemu (Węgry) i rynkom z wieloma konkurującymi biurami (USA, Wielka Brytania, Czechy). – Ten ostatni model wydaje się atrakcyjny, bo jest duża konkurencja i presja na ceny, ale tam zwykle następuje też defragmentacja rynku, pojawiają się różnice w scoringu tej samej osoby w różnych biurach, a konkurencja polega przede wszystkim na ofertach kredytów dostępnych w aplikacjach biur kredytowych. Żeby dowiedzieć się wszystkiego o konsumencie, trzeba sięgnąć w wiele miejsc – mówił. Prof. Rzońca zaznaczył, że konkurencja powinna dotyczyć produktów analitycznych, a nie danych.
Hipoteki poza podejrzeniem
Uczestnicy panelu nie zgodzili się z tezą, że banki mają zbyt lekkie podejście do udzielania kredytów hipotecznych. – Świadczy o tym jakość portfela, najlepsza ze wszystkich kategorii kredytów – zauważyła Wachnicka. Prof. Rzońca dodał, że różnica w poziomie zadłużenia między Polską a Zachodem bierze się z mniejszego stanu kredytu hipotecznego, bo kredytu konsumenckiego jest u nas dużo – przypadające na niego 7 proc. PKB to jeden z najwyższych poziomów w UE. – Spirala dotyczy w szczególności innych rodzajów długu niż kredyt hipoteczny – mówił, zwracając uwagę, że kredytu hipotecznego nie zaciąga się przecież pod wpływem impulsu.
Doradztwo i prewencja
Dyrektywa CCD2 wymaga wprowadzenia doradztwa oddłużeniowego. Grzelczak przywołał rozwiązanie holenderskie, gdzie biuro kredytowe zasila danymi niezależny system, do którego mają dostęp samorządy lokalne i gdy pojawiają się dane o nadmiernym zadłużeniu w konkretnych gospodarstwach domowych, uruchamiane są działania prewencyjne.
– Widzimy w naszych analizach scoringowych bardzo wiele osób, które idą w tę stronę: coraz więcej wniosków, coraz więcej pożyczek, coraz wyższe obciążenia miesięczne. Sto razy lepsza byłaby prewencja i edukowanie takich ludzi. Nie oszukujmy się, część z nich i tak to zrobi, ale część pójdzie po rozum do głowy – mówił. Jego zdaniem możliwość na przykład kontaktu doradcy zadłużeniowego z konsumentem powinna wynikać z mocy prawa, a nie być efektem zgody na kolejnym formularzu przy wniosku kredytowym.
Na koniec panelu dyskusja zeszła na oszustwa. – Cyberbezpieczeństwo wyszło już de facto poza sektor bankowy, bo większość wektorów oszustw zaczyna się poza nim. Bank jest na końcu, w momencie transakcji, ale klient zaczyna być manipulowany zupełnie gdzie indziej. Tym niemniej banki wprowadzają coraz bardziej zaawansowane rozwiązania, jak choćby weryfikacja behawioralna, które mają na celu chronić klientów w czasie rzeczywistym – mówiła Wachnicka. Grzelczak z kolei wskazał na lukę w ocenie zdolności kredytowej. – Mamy w Polsce utrudniony dostęp do jedynych wiarygodnych danych o dochodach, które są w ZUS. Powinniśmy zabiegać o to, żeby w procesie kredytowym łatwo było je uzyskać, za zgodą klienta – powiedział.
– Mimo że odsetek osób z zaległościami jest najniższy od 2017 r., wciąż jest to 2,4 mln osób, które mają problemy. Wpadnięcie w spiralę zadłużenia to m.in. dwa razy większe ryzyko depresji i zaburzeń lękowych. A da się to ograniczyć. Wystarczy, żeby ten, kto udziela finansowania, miał pełen obraz zobowiązań, jakie dany klient wziął na siebie – podsumował prof. Rzońca.
Partner debaty: Związek Banków Polskich