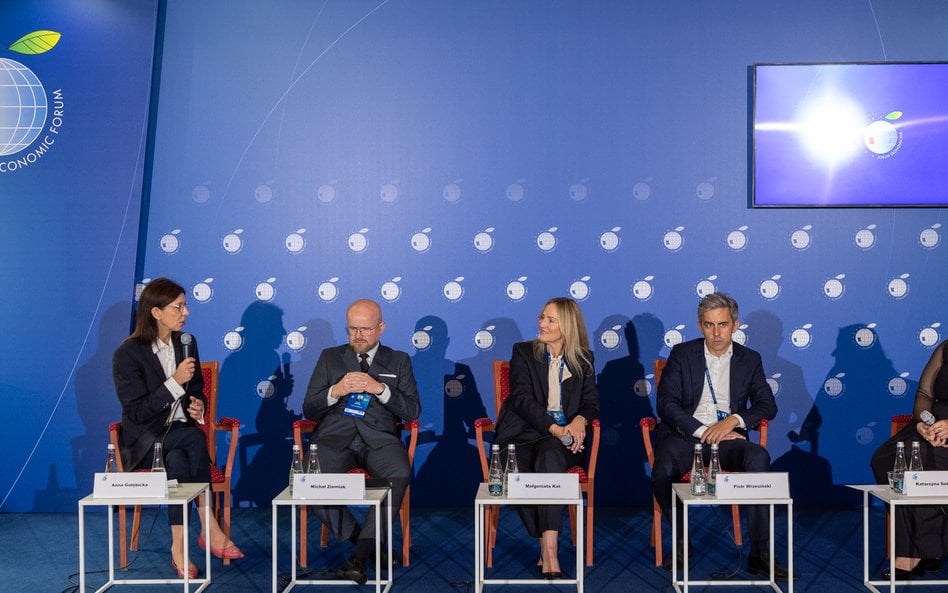
Ciekawym punktem Forum Ekonomicznego w Karpaczu był panel „Bezpieczeństwo na później. Jak zbudować finansową odporność Polaków”. Punktem wyjścia do dyskusji był raport firmy ubezpieczeniowej Vienna Life „Rynek odłożonej decyzji. Dlaczego Polacy nie ubezpieczają się na życie?”.
Decyzja jeszcze nie teraz
Z raportu wynika m.in., że większości z nas nie trzeba przekonywać, że warto zabezpieczyć bliskich. Problem zaczyna się, gdy ogólna troska ma się przerodzić w konkretną decyzję, np. dotyczącą wyboru polisy i zgody na regularny koszt. Tu pojawia się paradoks. 92 proc. badanych przez Vienna Life Polaków czuje się odpowiedzialnych za finansowe bezpieczeństwo rodziny, ale tylko 19 proc. uważa, że kupowanie ubezpieczeń na życie ma sens. Potrzeba ochrony jest więc powszechna, jednak zakup polisy nie jest jej oczywistą konsekwencją.
W raporcie czytamy też, że sama troska i świadomość, że życie może potoczyć się inaczej, niż planujemy, nie wystarczają. Trudność pojawia się wtedy, gdy człowiek ma przejść od ogólnego „powinienem zadbać o bliskich” do konkretnego wyboru, któremu zaufa i za który chce regularnie płacić. To właśnie na tej drodze powstaje korek decyzyjny. Tworzą go odkładanie tematu, widoczny koszt, niepewność wyboru i obawa, że polisa nie zadziała tak, jak klient się spodziewa.
– Decyzja o nieubezpieczaniu się dziś zwykle nie oznacza negatywnego nastawienia do idei ochrony ubezpieczeniowej. Często wynika z tego, że nie dostrzegamy w pełni korzyści, jakie może nam ono przynieść, a w konsekwencji nie traktujemy tej decyzji jako pilnej i odkładamy ją na później. W wielu decyzjach finansowych nie mamy bowiem do czynienia z prostym wyborem „tak” albo „nie”. Istnieje jeszcze trzecia odpowiedź: „później” – tłumaczyła prowadząca środową dyskusję autorka raportu, prowadząca dyskusję, dr hab. Katarzyna Sekścińska, profesor UW. Deklarację „pomyślę o tym później” złożyło 27 proc. osób bez polisy przebadanych na potrzeby raportu.
Ubezpieczeniowe bariery
– Z perspektywy instytucji powołanej do ochrony klienta na rynku finansowym barierę dla długoterminowego spojrzenia w przyszłość może stanowić jedna wada systemowa i jedna wada produktowa – mówił Michał Ziemiak, Rzecznik Finansowy. I tłumaczył, że wadą produktową może być brak transparentności i różnego rodzaju nieprawidłowości w konstrukcji produktów, ich złożoność, brak prostej informacji na ich temat. Zdaniem rzecznika to się jednak poprawia, a zaufanie do produktów długoterminowego oszczędzania powoli się odbudowuje. Bardzo ważna jest jego zdaniem stabilność reguł oszczędzania długoterminowego, oszczędzania na emeryturę.
– Polacy mają coraz więcej oszczędności. Ciągle wybierają jednak „leniwe” formy oszczędzania, bezpieczne formy oszczędzania – zauważała Anna Gołębicka, Partner Human Answer Institute.
Zdaniem Piotra Wrzesińskiego, wiceprezesa Polskiej Izby Ubezpieczeń (PIU), Polacy nie widzą wartości ubezpieczenia na życie na dzisiaj, dlatego przegrywa ono z bieżącymi wydatkami konsumpcyjnymi. – To też wyszło w raporcie PIU dotyczącym świadomości ubezpieczeniowej. Polacy traktują ubezpieczenie jako koszt. 30 proc. badanych powiedziało nam, że zaprzestanie opłacania składek za polisę to forma oszczędności – mówił Piotr Wrzesiński. Dodał, że ludzie często po prostu nie chcą rozmawiać o sprawach trudnych, o poważnych chorobach i śmierci. W efekcie odsuwamy od siebie decyzje o kupnie polisy.
– Często odkładamy decyzję o zakupie polisy, bo nie chcemy myśleć, że coś złego się wydarzy. – A jak coś złego się wydarzy, no to wtedy chcielibyśmy posiadać tę polisę tyle, że wtedy zakład ubezpieczeń takiej polisy klientowi nie przedstawia – mówiła też Małgorzata Kot, członkini zarządu Vienna Life TU na Życie.
Jej zdaniem o zakupie polisy na życie może decydować wiele impulsów. - Może to być urodzenie dziecka, zaciągnięcie dodatkowych zobowiązań, zmiana pracy albo jakaś bardzo istotna zmiana w życiu, polegająca na tym, że nagle zostaje się jedyną osobą w rodzinie, która tę rodzinę utrzymuje – mówiła Małgorzata Kot. Jej zdaniem ogromnym szczęściem jest wtedy napotkać odpowiedniego doradcę, który przeprowadzi z potencjalnym klientem rozmowę, pomoże zidentyfikować potrzeby i dobrać pod nie odpowiednie ubezpieczenie na życie.
Piotr Wrzesiński zauważył, że przez ostatnie 30 lat Polacy nauczyli się ubezpieczać majątek. – Wiemy, że trzeba ubezpieczyć mieszkanie, samochód, ale kompletnie nie jesteśmy w stanie myśleć o wartości ekonomicznej człowieka. Tymczasem to człowiek może być najbardziej wartościowym aktywem rodziny, a ono jest najsłabiej zabezpieczone – mówił wiceprezes PIU. – W tym kontekście rzeczywiście nie do przecenienia jest rola doradcy, bo klienci przeważnie nie rozumieją tej swojej potrzeby. Musimy bardzo dużo zrobić w kwestii uświadomienia im tego – dodał.
Edukować, ale z głową
Tu pojawił się wątek edukacji finansowej Polaków, którzy często nisko oceniają swoją znajomość produktów finansowych. Tylko 12 proc. aktywnie i systematycznie szuka informacji o ubezpieczeniach, 48 proc. zagląda do informacji dopiero wtedy, gdy coś ich zainteresuje, a 39 proc. korzysta wyłącznie z tego, co przypadkiem usłyszy lub zobaczy. Nasza wiedza na temat ubezpieczeń jest więc fragmentaryczna. Dlatego zdaniem uczestników dyskusji ważna jest jakość przekazywanych informacji. Chodzi o to, żeby pomagały one określić potrzeby potencjalnego klienta i przedstawiały korzyści jakie może mu dać dany produkt. Informacje o produktach finansowych powinny być krótkie, konkretne i napisane prostym językiem. Zamiast wielostronicowych dokumentów potrzebne są jasne przykłady: za co płacę, co dostaję, przed czym jestem chroniony i co stanie się z moją rodziną, jeśli wydarzy się określone zdarzenie. W komunikacji z młodszymi ludźmi trzeba również korzystać z kanałów, których używają oni na co dzień. Miejscem przekazywania wiedzy finansowej mogą być media społecznościowe, nie oznacza to jednak, że ubezpieczenia powinny być przedstawiane jako produkt błahy. Przeciwnie, trzeba zachować powagę tematu, jednocześnie dostosowując język do odbiorcy.
– Rynek przez lata koncentrował się na budowaniu świadomości potrzeby ochrony. Dane pokazują, że dzisiaj równie ważne jest to, co dzieje się krok później. Musimy upraszczać proces, lepiej tłumaczyć różnice między rozwiązaniami i usuwać bariery, które sprawiają, że klient odkłada decyzję o zakupie danego produktu – mówiła Małgorzata Kot.