Z tego artykułu dowiesz się:
- Jakie mechanizmy sprawiają, że likwidacja podatku liniowego nie zwróci budżetowi całości utraconych korzyści.
- Kto w rzeczywistości najwięcej zyskuje na tej formie opodatkowania i jak rozkłada się ta korzyść w społeczeństwie.
- Dlaczego ryczałt stał się kluczową alternatywą dla przedsiębiorców i jak wpłynie to na przyszłość systemu podatkowego.
- Czy podatek liniowy faktycznie pobudził polską przedsiębiorczość i przyczynił się do tworzenia nowych miejsc pracy.
19,1 mld zł – o tyle mniej przedsiębiorcy rozliczający się według liniowej stawki 19 proc. zapłacili w 2022 r. z tytułu PIT i składki zdrowotnej niż zapłaciliby, gdyby rozliczali się według skali podatkowej. Tak wynika z analizy „Podatek liniowy: ile kosztuje, kto korzysta, ile zyskałby budżet” prof. dra hab. Michała Brzezińskiego i dra hab. Leszka Morawskiego z Wydziału Nauk Ekonomicznych Uniwersytetu Warszawskiego.
Przypomnijmy: podatek liniowy dla przedsiębiorców wynosi 19 proc. i obejmuje całość dochodu. Podatnik nie korzysta przy tym z części przywilejów dostępnych przy skali, m.in. ulg podatkowych, kwoty wolnej czy wspólnego rozliczenia z małżonkiem. Dochód do 120 tys. zł jest więc opodatkowany stawką o 7 pkt proc. wyższą niż przy skali. Powyżej tej kwoty różnica się odwraca: na skali obowiązuje 32 proc., a przy „liniówce” nadal 19 proc. Dlatego przy wysokich dochodach jest ona atrakcyjniejsza. Dodatkowo składka zdrowotna wynosi 4,9 proc. Jak wyliczają ekonomiści z UW, łączne obciążenie tej samej złotówki dochodu może wynieść 41 proc. na skali powyżej progu, niespełna 24 proc. na podatku liniowym, a na ryczałcie – przy wysokiej marży – nawet jeszcze mniej.
Czytaj więcej
Efektywna stawka podatkowa giełdowych grup od czterech lat rośnie i jest już dwukrotnie wyższa od 19-proc. stawki nominalnej. Lepiej nie będzie, bo...
– Obecny system składki zdrowotnej jest niesprawiedliwy poziomo – ta sama kwota dochodu generuje zupełnie inną składkę w zależności od formy zatrudnienia i opodatkowania (umowa o pracę, podatek liniowy, ryczałt) – komentuje dr Piotr Arak z Wydziału Nauk Ekonomicznych Uniwersytetu Warszawskiego, główny ekonomista Velo Banku. To również opinia prof. dra hab. Marka Kośnego, prorektora ds. nauki na Uniwersytecie Ekonomicznym we Wrocławiu. Zróżnicowanie składki pomiędzy osobami prowadzącymi i nieprowadzącymi działalności gospodarczej wymagałoby gruntownego przemyślenia i na pewno ograniczenia zróżnicowania, jeśli nie całkowitego ujednolicenia. Nie znam badań, które pokazywałyby, że akurat przedsiębiorcy są grupą przeciętnie mniej narażoną na problemy zdrowotne – mówi.
Podatek liniowy to bardzo duże korzyści dla najlepiej zarabiających
Korzyści z tytułu podatku liniowego kumulują się wśród najlepiej zarabiających osób. Z wyliczeń naukowców z WNE UW wynika, że w 2022 r. na górne 10 proc. podatników na podatku liniowym (a więc około 50 tys. osób) przypadało 71 proc. całej korzyści wynikającej z tej formy rozliczenia (a więc ponad 13,5 mld zł). Średnio daje to około 270 tys. zł rocznie na osobę. Sam górny 1 proc., czyli około 5 tys. podatników, objął 30 proc. całej korzyści – średnio ponad 1,1 mln zł na osobę.
– Można powiedzieć: milion dla milionerów – komentuje w rozmowie z „Rzeczpospolitą” Brzeziński. Z tego też powodu ewentualna likwidacja podatku liniowego – zaznaczmy, że rząd nie przedstawia takich planów – nie uderzyłaby w „drobnych przedsiębiorców”, a przede wszystkim w osoby o najwyższych dochodach.
Ile budżet mógłby zyskać po likwidacji podatku liniowego?
Z szacunków Brzezińskiego i Morawskiego wynika, że gdyby jednak podatek liniowy zlikwidować, to wpływy podatkowe wzrosłyby w bazowym scenariuszu „tylko” o około 6,3 mld zł, czyli niespełna jedną trzecią ze wspomnianej kwoty 19 mld zł. Dlaczego? Bo taki ruch zmieniłby zachowania osób prowadzących działalność gospodarczą.
Po pierwsze, autorzy pracy przewidują, że część dochodu przestałaby być wykazywana w deklaracjach. Chodzi m.in. o legalną optymalizację, przesuwanie kosztów, ograniczenie aktywności czy unikanie opodatkowania. Ten mechanizm zmniejszyłby potencjalny efekt fiskalny o około 7,3 mld zł.
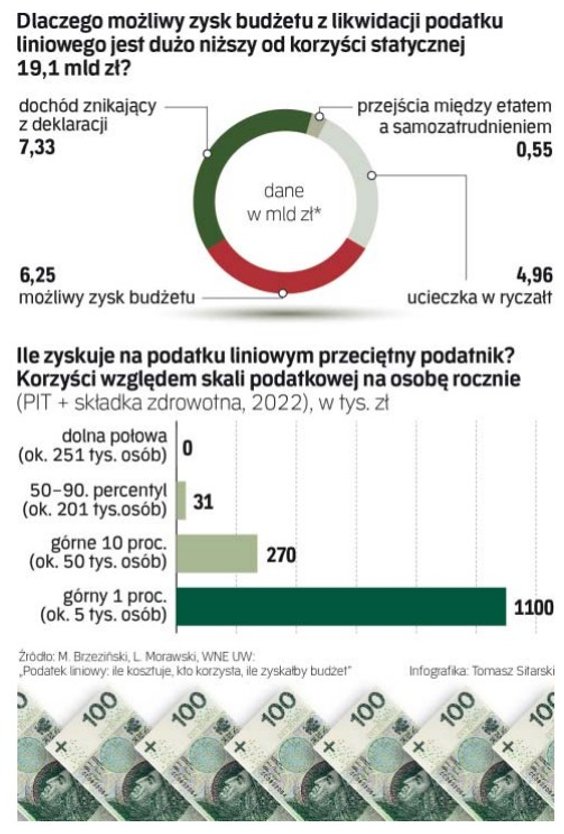
Kolejne ponad 0,5 mld zł znikałoby wskutek przechodzenia między samozatrudnieniem a etatem. Dużo większe znaczenie miałoby przechodzenie na ryczałt. W centralnym wariancie – m.in. na podstawie zachowań przedsiębiorców po reformach w ramach tzw. Polskiego Ładu – autorzy „wyceniają” ten kanał na niemal 5 mld zł rocznie.
W efekcie z ponad 19 mld zł kosztów podatku liniowego ubyłoby łącznie prawie 13 mld zł. Autorzy analizy podkreślają jednak przy tym, że przy innych założeniach dodatkowe wpływy mieściłyby się w przedziale 2,2-15,7 mld zł.
Ryczałt pozostaje kluczową furtką
Ta rozpiętość scenariuszy pokazuje ważną zależność. Z punktu widzenia budżetu istotne jest nie tylko to, czy zlikwidowany zostałby podatek liniowy, lecz także, co stałoby się z pozostałymi formami opodatkowania.
Bardzo istotną furtką wydaje się obecnie ryczałt. Po podniesieniu w 2021 r. limitu przychodu uprawniającego do tej formy rozliczeń z 250 tys. euro do 2 mln euro nastąpiło wyraźne przesunięcie między formami opodatkowania. W 2022 r. liczba podatników rozliczających podatek liniowy spadła o ponad 275 tys., a liczba osób na ryczałcie urosła o 174 tys. W 2024 r. ryczałtem rozliczało się już ponad milion podatników prowadzących działalność.
Rząd chce od 2027 r. ograniczyć tę możliwość, obniżając limit przychodu uprawniający do ryczałtu z 2 mln do 250 tys. euro. Tyle że – jak zwraca uwagę Brzeziński – sama rządowa ocena skutków zakłada, że ci, którzy z ryczałtu „wypadną”, przejdą na podatek liniowy. – Gdybyśmy zaś zlikwidowali podatek liniowy, to duża część podatników „ucieknie” na ryczałt. Domkniemy ryczałt i liniowy, to część osób o bardzo wysokich dochodach ucieknie w formę spółek. Należałoby przeprowadzić więc reformę w sposób systematyczny, aby wyrównywać obciążenia podatkowo-składkowe płacone od różnych form rozliczenia – apeluje Brzeziński.
– Trudno znaleźć przekonujące wytłumaczenie, poza skutecznością lobbingu, dlaczego w polskim systemie uprzywilejowane są osoby prowadzące działalność gospodarczą i osiągające z tego tytułu wysokie dochody – ocenia Kośny z UEW. – Gdyby chodziło wyłącznie o osoby prowadzące biznesy na granicy rentowności, zapewne można byłoby pokusić się o próbę wytłumaczenia. Tymczasem z opodatkowania liniowego korzystają osoby lepiej zarabiające, co jasno wynika z corocznych sprawozdań Ministerstwa Finansów – mówi. Jak dodaje, analogiczny problem generuje też m.in. ryczałt. – W tym wypadku sprawa jest bardziej złożona i trudno postulować całkowitą likwidację tej preferencji, ale warto rozmawiać o zmniejszeniu progów umożliwiających skorzystanie z niej – ocenia.
Czytaj więcej
Rząd przyznaje, że zadłużenie państwa szybko rośnie. Minister finansów Andrzej Domański ostrzega, że o ile przyszły rok powinniśmy jeszcze przejść...
– Opodatkowanie jednoosobowych działalności gospodarczych, a zwłaszcza podatek ryczałtowy, to obszar wymagający pilnej reformy – nie ma wątpliwości dr Michał Zator, ekonomista z Uniwersytetu Notre Dame w USA. Wtóruje mu dr Michał Możdżeń z Katedry Polityk Publicznych Uniwersytetu Ekonomicznego w Krakowie. – Zneutralizowanie konsekwencji rosnącej skali arbitrażu podatkowego, głównie za sprawą upowszechnienia ryczałtu, jest palącym wyzwaniem – komentuje.
Czy podatek liniowy pobudził polską przedsiębiorczość
Brzeziński i Morawski w swojej pracy starają się też rozprawić z najpopularniejszymi argumentami za podatkiem liniowym. Jednym z nich jest przekonanie, że podatek liniowy sprzyja powstawaniu nowych miejsc pracy. Tę tezę weryfikowali m.in. Justyna Klejdysz z Uniwersytetu Ludwika i Maksymiliana w Monachium oraz Tomasz Zawisza, związany z brytyjskim Instytutem Studiów Fiskalnych.
Ich opublikowana kilka miesięcy temu analiza wskazała, że wprowadzenie podatku liniowego w 2004 r. zwiększyło głównie „przeklasyfikowanie” pracy, a nie prawdziwą przedsiębiorczość mierzoną tworzeniem dodatkowych miejsc pracy. Siedem lat po przejściu na samozatrudnienie cały czas 60 proc. osób działało samodzielnie, a tylko 20 proc. zatrudniało pracowników lub weszło w spółki (chodziło nawet o niewielki rozwój firmy, np. jeden pracownik albo wspólnik).
– Wyniki sugerują, że preferencje podatkowe dla samozatrudnionych mogą w mniejszym stopniu wspierać powstawanie firm, które rozwijają się na większą skalę i zatrudniają, a w większym zachęcać do zmiany formy rozliczania pracy – mówiła Klejdysz w rozmowie z „Rzeczpospolitą”.
Brzeziński i Morawski nie znajdują też w międzynarodowych badaniach dowodów na to, że preferencyjne opodatkowanie najlepiej zarabiających osób korzystnie wpływało na wzrost PKB. – Podatek liniowy to dla mnie preferencja podatkowa, przywilej dla osób, które i tak mają już wysokie dochody – mówi Brzeziński. – Kiedyś ekonomia sądziła, że jest to rozwiązanie sprzyjające zatrudnieniu, inwestycjom, wzrostowi gospodarczemu. Ale badania tego nie potwierdzają – dodaje.
Ekonomiści z WNE UW przekonują też, że „utrącenie” podatku liniowego nie wywołałoby masowego exodusu specjalistów. – Nawet w skrajnie pesymistycznym scenariuszu wyjechałoby ok. 11 tys. osób i budżet straciłby 3,6 mld zł, nie cały zysk – szacuje Brzeziński. Według szacunków ekonomistów z WNE UW, reforma nie przesunęłaby też „liniowców” na drugą stronę tzw. krzywej Laffera, tj. do stawek, przy których wyższe opodatkowanie oznacza niższe wpływy do budżetu.
– Będziemy wchodzić w okres konsolidacji fiskalnej i już wiemy, że zapłacą za to w dużej mierze klasa niższa i średnia: poprzez brak realnej podwyżki płacy minimalnej czy zamrożenie różnych świadczeń. Przydałoby się, aby ci na górze też się dołożyli – uważa Brzeziński. Mówimy jednak i tak o relatywnie niewielkiej kwocie z punktu widzenia potrzeb redukcji deficytu: wpływy podatkowe wyższe o 6 mld zł to tylko około 0,15 proc. PKB. – Na reformie mogłyby stracić silne grupy, więc opór publiczny byłby potężny. Szczerze mówiąc, nie wierzę, aby została ona zrealizowana – przewiduje Brzeziński.