Choć chińskie marki są najczęściej wskazywanym liderem sprzedaży samochodów elektrycznych, to ich przewaga topnieje. O ile 32 proc. przedstawicieli europejskiego przemysłu motoryzacyjnego zakłada, że w 2035 r. liderem sprzedaży elektryków na ich rynku będzie producent z Chin, to 31 proc. stawia na europejską markę, podczas gdy dwa lata temu różnica na korzyść Chińczyków sięgała nie jednego, a ośmiu punktów procentowych – wynika z badania MotoEuroBarometru 2026 przeprowadzonego przez Exact x Forestal w 11 krajach: w Belgii, Czechach, Francji, Hiszpanii, Niemczech, Polsce, Portugalii, Rumunii, Słowacji, Turcji i na Węgrzech.
– Jeszcze dwa lata wydawało się, że droga chińskich producentów do pozycji lidera jest przesądzona. Dziś ten dystans zdecydowanie się zmniejszył – twierdzi Jacek Opala, prezes Exact x Forestal.
Europejski elektryk za 15 tys. euro
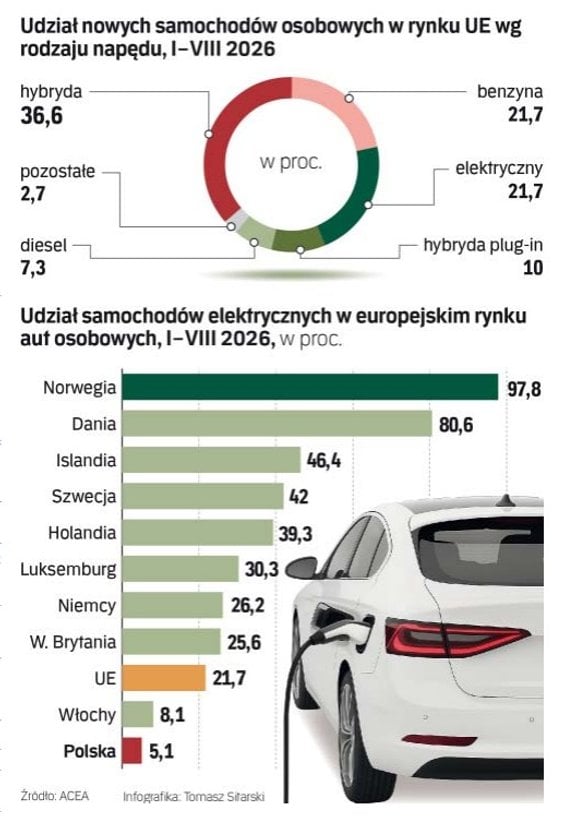
Nie oznacza to jeszcze, że Chińczycy słabną. Przeciwnie, w skali, kosztach, szybkości działania czy technologii są silni. Chińskie marki to jedna dziesiąta rejestracji nowych aut w Europie, a ich udział sięga 16 proc. w segmencie pojazdów całkowicie elektrycznych i 26 proc. wśród hybryd plug-in. Ale miało się zmienić postrzeganie możliwości europejskich producentów.
– Branża coraz lepiej widzi, że wyścig nie jest jeszcze rozstrzygnięty. Europa musi jednak przyspieszyć inwestycje, skrócić procesy decyzyjne i zaoferować samochody konkurujące jakością, ale też ceną – dodaje Opala. Przykładem są zaprezentowane na Salonie Samochodowym w Paryżu nieduże tanie elektryki, jak Citroën 2CV mający kosztować 15 tys. euro, Smart #2, odświeżona Dacia Spring czy mniejsze elektryki Volkswagena.
Paryski salon jednak pokazuje, że będzie to trudne: w tym roku połowa wystawianych tam marek pochodzi z Chin. Trudno się dziwić, bo Roland Berger podaje, że Chińczycy opracowują nowe auta o 25-30 proc. szybciej od europejskich konkurentów, a według Dataforce, na 2026 r. zaplanowano 56 premier modeli chińskich marek – niemal trzy razy więcej niż japońskich i koreańskich razem wziętych.
– Wyprodukowanie nowego samochodu jest kosztowne i złożone, a chińscy producenci pokazują, jak wiele zależy od sprawności podejmowania decyzji, organizacji prac inżynierskich i współpracy z dostawcami. Jeżeli europejskie marki chcą dotrzymać im kroku, muszą zmienić sposób pracy nad produktem – uważa Konrad Dróżka, dyrektor zarządzający w Transition Technologies PSC, polskiej spółce działającej w obszarze transformacji cyfrowej i Przemysłu 4.0.
Krytyczną jest luka kosztowa pomiędzy europejskimi a chińskimi producentami. Według firmy konsultingowej AlixPartners, jeśli wyprodukowanie chińskiego auta elektrycznego kosztuje ok. 20 tys. dol., to jego europejskiego odpowiednika ok. 31 tys. dol. Europejskie firmy powinny więc stawiać na rozwój kompetencji tam, gdzie nakłady są mniejsze, ale zapewniają wysoką wartość dodaną: m.in. w projektowaniu baterii, oprogramowania do ich zarządzania czy recyklingu, mającego tworzyć dodatkowe źródło materiałów dla europejskich zakładów.
– Recykling może być polską specjalnością. Rozwijamy już zaplecze do recyklingu baterii i towarzyszących komponentów, przy czym szansą jest nie tylko sam odzysk surowców, lecz także rozwój własnych kompetencji i technologii, diagnostyki zużytych baterii oraz maszyn i linii produkcyjnych dla europejskiej gospodarki obiegu zamkniętego – mówi Sławomir Bąk, zarządzający oceną ryzyka, szkodami i windykacją w polskim oddziale Allianz Trade.
Stellantis otwiera Chińczykom drzwi
Zmniejszanie kosztów ma kluczowe znaczenie. Ocenia się, że nadmierne moce produkcyjne w Europie trzeba ściąć przynajmniej o jedną dziesiątą, a powrót do marż EBITDA z 2021 r. wymagałby ograniczenia zdolności nawet o 20-25 proc. Według danych AlixPartners, obecnie 15 europejskich fabryk wykorzystuje mniej niż 60 proc. swoich mocy produkcyjnych. Niewykorzystane zdolności pozwalałyby produkować dodatkowo 2,5 mln pojazdów rocznie. Chińscy producenci dążą do obsadzenia części tych zdolności jako drogi na rynek europejski.
Dla europejskich producentów to jednak korzystne rozwiązanie. W przypadku koncernu Stellantis, który rozpoczął bieżący rok od odpisu 22 mld dol. związanego z elektryfikacją, udostępnienie Chińczykom niewykorzystanych zdolności produkcyjnych powinno uspokajać zaniepokojonych wynikami inwestorów. Zwłaszcza że w lipcu JPMorgan obniżył rating Stellantisa do neutralnego, co przełożyło się na spadek akcji.
Czytaj więcej
We wrześniu sprzedaż samochodów osobowych w Chinach zmniejszyła się o 28 proc. w porównaniu z tym samym miesiącem ubiegłego roku. Jak zauważa japoń...
– Chcemy zająć się nadwyżką zdolności produkcyjnych dzięki partnerstwom, które może przynieść dodatkowe produkty i wolumeny – twierdzi Antonio Filosa, szef Stellantisa. Według serwisu Automotive News, umowy partnerskie z Leapmotor i Dongfeng mogą pomóc wypełnić fabryki także o nowe produkty, jak tani program E-Car, który wprowadzi trzy modele do zakładu Pomigliano we Włoszech. Zarazem partnerstwa mają ograniczyć cięcia w zatrudnieniu.
Zarazem część dostępnych mocy i kompetencji w produkcji precyzyjnej, elektronice oraz integracji systemów można wykorzystać w przemyśle obronnym, korzystającym z rosnących budżetów publicznych i wieloletnich zamówień – wskazuje analiza Allianz Trade. Szczególne znaczenie ma optymalizacja produkcji, np. ograniczająca liczbę odrębnych platform technologicznych do budowy samochodu. Pozwoliłoby to obniżyć koszty rozwoju, uprościć produkcję i zwiększyć liczbę aut przypadających na jedną platformę.
„Wielka trójka” szykuje lobbing w KE
Obok zmian w produkcji, odbudowę pozycji europejskich firm wspierać będą zmiany regulacyjne, jak projekt Industrial Acceleration Act (IAA) wprowadzający określenie „Made in Europe”, w którym co najmniej 70 proc. komponentów (za wyjątkiem baterii) będzie musiało pochodzić z europejskiego rynku. Zrobiono już krok w postaci ograniczenia o połowę chińskiego eksportu do Europy zelektryfikowanych hybryd plug-in, które zalewają europejski rynek.
Czołowi europejscy producenci zacieśniają współpracę dla walki z chińską ekspansją. Volkswagen, Stellantis i Renault właśnie ogłosiły nieformalny sojusz „Europe's Big 3”, by lobbować w Komisji Europejskiej na rzecz lokalnych przepisów związanych z elektryfikacją. – Musimy zabezpieczyć bazę przemysłową Europy i musimy to zrobić już teraz – powiedział Oliver Blume, dyrektor generalny VW Group, podczas wtorkowego branżowego szczytu w Paryżu.
Czytaj więcej
Targi samochodowe w Paryżu wracają z rozmachem. W październiku pojawi się tam ponad 60 producentów, a wyjątkowo mocną reprezentację wystawią marki...
Ale Chińczycy nie będą chcieli się poddać, bo ich przemysł motoryzacyjny coraz mocniej uzależnia tempo rozwoju od zagranicznych odbiorców. Według danych China Passenger Car Association, przytoczonych przez Reutersa, we wrześniu 2026 r. sprzedaż samochodów osobowych na chińskim rynku krajowym spadła o 28,1 proc. rok do roku, do 1,63 mln pojazdów. Był to już dwunasty miesiąc spadku sprzedaży. W tym samym czasie eksport samochodów z Chin wzrósł o 73,2 proc. do 923 tys. pojazdów. Jak podaje Stowarzyszenie Dystrybutorów i Producentów Części Motoryzacyjnych (SDCM) powołujące się na chiński urząd statystyczny, średnioroczny wskaźnik wykorzystania mocy produkcyjnych w przemyśle samochodowym w Chinach wyniósł w 2025 r. 73,2 proc., a w czwartym kwartale do 76 proc. – Na poziomie całego sektora istnieje potencjał produkcyjny, którego wykorzystanie zależy również od możliwości znalezienia kolejnych odbiorców – komentuje SDCM.