„Demografia. Gospodarka Pokoleń” to projekt „Rzeczpospolitej”, w którym przyglądamy się, jak demografia zmienia polską gospodarkę. Malejąca liczba osób w wieku produkcyjnym i starzenie się społeczeństwa będą miały wpływ na rynek pracy, kondycję firm, finanse publiczne, system emerytalny i ochronę zdrowia. „Rzeczpospolita” pyta ekspertów, przedsiębiorców i polityków, co zrobić, by Polska mogła nadal się rozwijać i skutecznie konkurować.
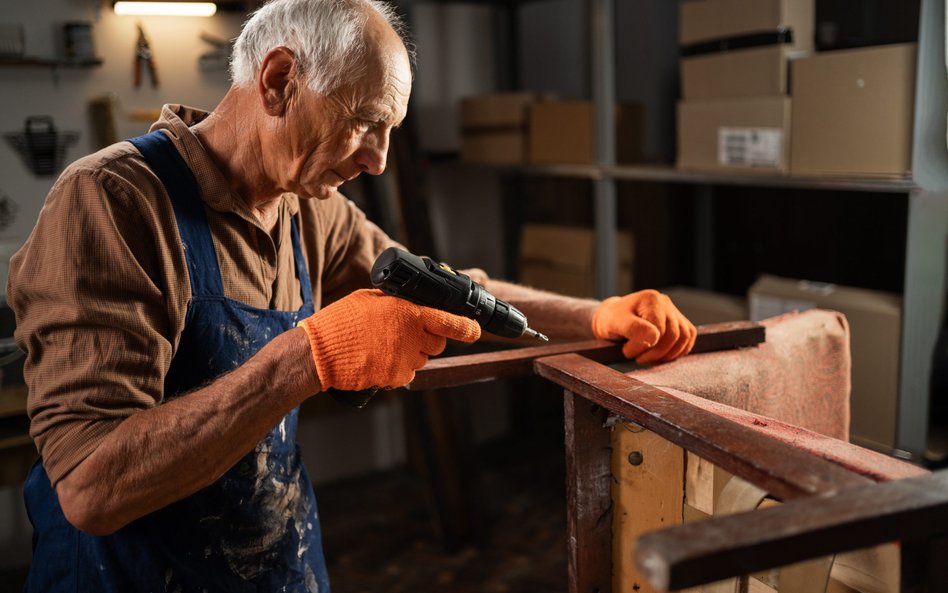
W badaniu opinii społecznej przeprowadzonym na potrzeby naszego cyklu redakcyjnego „Demografia. Gospodarka pokoleń” zapytaliśmy Polaków m.in. o gotowość do kontynuowania pracy zarobkowej po osiągnięciu wieku emerytalnego. Chcieliśmy dowiedzieć się, o ile lat byliby skłonni wydłużyć aktywność zawodową, gdyby miało to przełożyć się na wyższą emeryturę. Okazuje się, że 51,8 proc. badanych nie zamierza odkładać momentu przejścia na emeryturę. O rok dłużej gotowych byłoby pracować 4,1 proc. respondentów, o dwa lata – 12,3 proc., a o pięć lat – 25,8 proc.
Interesująco przedstawiają się wyniki w podziale na płeć. Przejścia na emeryturę nie zamierza odkładać 44 proc. kobiet i 58 proc. mężczyzn. Jednocześnie gotowość do wydłużenia aktywności zawodowej o pięć lat deklaruje 30 proc. kobiet i 23 proc. mężczyzn.
O komentarz do wyników badania poprosiliśmy ekspertów rynku finansowego i emerytalnego.
Polaków nie będzie stać na to, by nie pracować
– Badania sobie, a rzeczywistość sobie. Dużo będzie zależało od wysokości emerytury i gotowości pracodawcy do zatrzymania pracownika. Statystyki pokazują, że coraz więcej osób kontynuuje pracę po osiągnięciu wieku emerytalnego. Budżet państwa nie powinien jednak liczyć na to, że Polacy będą odkładać sam moment przejścia na emeryturę. W końcu jednoczesne pobieranie świadczenia i wynagrodzenia oznacza wyższe dochody niż sama pensja, nawet przy uwzględnieniu niższego w tym przypadku podatku i perspektywy wyższej emerytury za kilka lat – komentuje Marcin Materna, CFA, doradca inwestycyjny, dyrektor Departamentu Analiz w Millennium Domu Maklerskim.
– Mężczyźni pracują o pięć lat dłużej, co jest niestety jawną dyskryminacją tej płci. Nic więc dziwnego, że większy odsetek mężczyzn planuje złożyć wniosek do ZUS w dniu 65. urodzin, niż ma to miejsce w przypadku kobiet – dodaje.
Jego zdaniem w sytuacji, gdy tak wiele grup korzysta z przywilejów dotyczących wcześniejszego przechodzenia na emeryturę lub wysokości świadczeń niezależnej od odprowadzonych składek, namawianie Polaków do dłuższej pracy, a tym bardziej próby podwyższania wieku emerytalnego bez wcześniejszego rozwiązania kwestii tych przywilejów, są nieuczciwe.
Czytaj więcej
Mam nadzieję, że młodzi ludzie bardziej zaangażują się w debatę publiczną na temat przyszłości gospodarki, długu publicznego i emerytur – mówi prof...
– Do podjęcia decyzji o przejściu na emeryturę powinna wystarczyć prognoza wysokości świadczenia otrzymana z ZUS. Nie powinno być też zachęt do ignorowania tej kwestii w postaci dopłat do najniższych emerytur czy trzynastych i czternastych emerytur, które sztucznie, kosztem pozostałych Polaków, podwyższają świadczenia osobom, które w dużej mierze same zdecydowały o ich niskiej wysokości. Czy to poprzez odprowadzanie niskich składek, jak w przypadku osób prowadzących jednoosobową działalność gospodarczą, czy przez przedwczesne zakończenie kariery zawodowej mimo prognozowanej niskiej emerytury – przekonuje Marcin Materna.
Zwraca uwagę, że pomocne mogą być różne programy emerytalne, jednak uczestnictwo w nich wymaga posiadania wolnych środków finansowych, o które przy wysokim opodatkowaniu pracy na etacie jest w ostatnich latach coraz trudniej. W efekcie z programów tych korzystają przede wszystkim osoby, które i tak nie muszą obawiać się niskich emerytur, a w większości przypadków oszczędzałyby również bez dodatkowych zachęt.
W ocenie eksperta Millennium Domu Maklerskiego kolejny tego typu program, czyli Osobiste Konta Inwestycyjne (OKI), niewiele w tej sytuacji zmieni. Osoby zamożne otrzymają jedynie dodatkową korzyść podatkową w postaci obniżenia podatku Belki. Zdaniem Marcina Materny znacznie skuteczniejszym rozwiązaniem byłoby upowszechnienie pracy w niepełnym wymiarze godzin po osiągnięciu wieku emerytalnego. Mogłoby to zachęcić więcej osób do kontynuowania aktywności zawodowej.
– Tak naprawdę jednak problem emerytur częściowo rozwiąże się sam. Niskie świadczenia sprawią, że Polaków po prostu nie będzie stać na to, by nie pracować. A obawy o stan budżetu państwa i przyszłe waloryzacje tylko pogłębią strach przed rezygnacją z pracy – uważa Marcin Materna.
Czytaj więcej
Demografia staje się jednym z największych długofalowych wyzwań Polski. Jak partie chcą ratować polską demografię?
Praw ekonomii i demografii nie da się uchylić ustawą
Zdaniem dr. Marcina Wojewódki, radcy prawnego, prezesa zarządu Instytutu Emerytalnego, wyniki naszego badania są przede wszystkim bardzo gorzkim podsumowaniem polityki emerytalnej ostatniej dekady. Pokazują bowiem, że udało się w Polsce niezwykle skutecznie utrwalić w obywatelach przekonanie, iż osiągnięcie wieku 60 lat przez kobietę i 65 lat przez mężczyznę jest naturalnym momentem zakończenia aktywności zawodowej. – Tymczasem z punktu widzenia konstrukcji systemu emerytalnego jest to wyłącznie moment nabycia prawa do świadczenia, a nie ekonomicznie racjonalna data przejścia na emeryturę. Co więcej, Polska jest znowu narodem wybranym czy „zieloną wyspą”, z najniższym w Europie, poza Białorusią, poziomem powszechnego wieku emerytalnego kobiet – mówi dr Wojewódka.
W jego ocenie już dziś w pewnym sensie płacimy rachunek za całkowicie nieodpowiedzialną narrację polityczną z lat 2016–2017.
– Dużej części społeczeństwa, jak widać choćby z badania „Rzeczpospolitej”, skutecznie wmówiono, że jednym z najważniejszych dobrodziejstw, jakie obywatel może otrzymać od państwa, jest możliwość wcześniejszego zakończenia pracy, czyli szybkiego przejścia na emeryturę. Obniżenie wieku emerytalnego przedstawiano jako przywrócenie sprawiedliwości i odzyskanie przez obywateli prawa do podejmowania decyzji. Tyle że praw ekonomii czy demografii nie da się uchylić ustawą ani najbardziej nośnym hasłem wyborczym. Jeśli żyjemy coraz dłużej, mamy coraz mniej osób w wieku produkcyjnym i coraz więcej emerytów, to ktoś musi zapłacić za dłuższy okres pobierania świadczeń – mówi z goryczą szef Instytutu Emerytalnego.
Czytaj więcej

Współczynnik aktywności zawodowej Polaków w wieku 50+ znacząco wzrósł w ciągu ostatnich 20 lat.
Zwraca uwagę, że w systemie emerytalnym nie ma darmowych pieniędzy. Wyższa emerytura zawsze wiąże się z kosztami, które musi ponieść albo sam przyszły emeryt, albo ktoś inny. Można to zrobić na kilka sposobów. Z perspektywy indywidualnej oznacza to dłuższą pracę i opłacanie składek emerytalnych przez więcej lat, odprowadzanie składek wyższych niż minimalne lub zwiększenie prywatnych oszczędności. Z kolei państwo może już dziś podjąć niepopularne decyzje, takie jak podniesienie składek czy podwyższenie wieku emerytalnego, albo finansować coraz większą część wydatków na emerytury z podatków. Najlepiej tych płaconych przez przyszłe pokolenia. – Innej drogi nie ma – rozkłada ręce Marcin Wojewódka. – Jednoczesne oczekiwanie, że będziemy pracować stosunkowo krótko, przechodzić na emeryturę możliwie wcześnie, a potem otrzymywać wysokie świadczenia, jest po prostu ekonomicznie nierealne. Oczywiście ktoś może powiedzieć, że się da. Na krótką metę tak, ale system emerytalny to dziesiątki lat, to pokolenia, a nie najbliższa kampania wyborcza – przekonuje.
Najbardziej niepokojące w tym badaniu jest, jego zdaniem, to, że aż 51,8 proc. respondentów nie przewiduje odłożenia momentu przejścia na emeryturę nawet wtedy, gdy miałoby to oznaczać wyższe świadczenie. – To pokazuje, że propaganda polityczna wygrała z rozumem – mówi prezes Instytutu Emerytalnego. Jego zdaniem najważniejsza w tej sytuacji jest odwaga polityczna. Trzeba skończyć z politycznym udawaniem, że można jednocześnie obiecać niski wiek emerytalny, wysokie świadczenia i brak dodatkowych kosztów.
– Trzeba mieć odwagę powiedzieć Polakom, że tak się po prostu nie da. Bo demografia prędzej czy później wystawia rachunek każdemu systemowi emerytalnemu. Dlatego jeżeli podwyższenie ustawowego wieku emerytalnego jest dziś politycznie nierealne, tym bardziej państwo powinno konsekwentnie budować model dobrowolnego późniejszego przechodzenia na emeryturę. Ale dobrowolność nie może oznaczać przemilczania konsekwencji. Obywatel powinien wiedzieć, że decyzja o przejściu na emeryturę w pierwszym możliwym terminie ma swoją cenę, którą będzie płacił co miesiąc przez wszystkie kolejne lata pobierania świadczenia – tłumaczy Marcin Wojewódka.
Czytaj więcej
„Wołaliśmy o siłę roboczą, a przyjechali ludzie”. Migracja może uzupełniać niedobory na rynku pracy, ale nie rozwiąże problemów demograficznych Pol...
Emerytura za nieco ponad 20 proc. pensji
Małgorzata Rusewicz, prezeska Izby Gospodarczej Towarzystw Emerytalnych, a także prezeska zarządu Izby Zarządzających Funduszami i Aktywami, wskazuje, że prognozy dla powszechnego systemu emerytalnego są jednoznaczne: z upływem lat stopa zastąpienia może spaść do nieco ponad 20 proc. pensji sprzed przejścia na emeryturę. – Dla przyszłych emerytów tak gwałtowny spadek dochodów oznacza realne ryzyko ubóstwa i trudności z zaspokojeniem podstawowych potrzeb życiowych – mówi szefowa IGTE i IZFiA.
Podkreśla, że stoimy dziś przed koniecznością systemowego i indywidualnego uzupełnienia tej luki. Służyć temu powinno długoterminowe oszczędzanie. – Mechanizm procentu składanego, oparty na konsekwencji, regularności i wieloletnim horyzoncie, przynosi wymierne rezultaty, szczególnie przy wykorzystaniu nowoczesnych programów ze współfinansowaniem pracodawcy, takich jak np. Pracownicze Plany Kapitałowe – przekonuje Małgorzata Rusewicz.
Wskazuje, że drugim, równie istotnym filarem jest wydłużenie aktywności zawodowej. – Każdy dodatkowy rok pracy po osiągnięciu wieku emerytalnego może podnieść przyszłe świadczenie o kilka, a nawet kilkanaście procent – wskazuje prezeska IGTE i IZFiA.
Ekspertka widzi jednak pozytywy w badaniu. – Pokazuje ono, że ponad 40 proc. Polaków deklaruje chociaż potencjalną gotowość do dłuższej pracy. To racjonalne i pozytywne podejście – ocenia Małgorzata Rusewicz.
Zwraca uwagę, że wyniki badania pokazują większą gotowość do dłuższej pracy w przypadku kobiet. – Wynika to najprawdopodobniej z ich trudniejszej sytuacji emerytalnej. Niższy ustawowy wiek emerytalny oraz przerwy w karierze związane z opieką nad dziećmi przekładają się na niższy kapitał składkowy i niższe świadczenia. Spodziewam się, że deklarowana większa skłonność Polek do pozostawania na rynku pracy to przejaw pragmatyzmu, ale też rosnącej świadomości finansowej – mówi Małgorzata Rusewicz.
Czytaj więcej
Pracowników ubywa, emerytów przybywa. Czas się przygotować. Do 2050 r. ubędzie ponad 5 mln osób w wieku 20–69 lat - pisze Agnieszka Chłoń-Domińczak...
PPK, IKE, IKZE. Jak uzupełnić lukę w emeryturze?
Na postawę kobiet zwraca również uwagę Oskar Sobolewski, ekspert emerytalny i rynku pracy w HRK Payroll.
– Badanie pokazuje, że kobiety są częściej skłonne pracować dłużej. Nie jest to zaskoczeniem, ponieważ ich wiek emerytalny jest o pięć lat niższy niż w przypadku mężczyzn. Co ciekawe, więcej osób zdecydowałoby się na wydłużenie aktywności zawodowej o pięć lat niż o rok czy dwa lata. Co do zasady dłuższa praca oznacza wyższe świadczenie. Z jednej strony każdy kolejny miesiąc zatrudnienia to nowe składki i waloryzacja środków zgromadzonych na kontach w ZUS. Z drugiej – krótszy prognozowany okres pobierania emerytury, a więc mniejsza liczba miesięcy, przez którą dzielony jest zgromadzony kapitał przy obliczaniu wysokości świadczenia na podstawie tablic średniego dalszego trwania życia – wyjaśnia ekspert.
Jego zdaniem zmiany w wieku emerytalnym w Polsce powinny mieć miejsce, a wyrównanie i podnoszenie wieku emerytalnego powinno się rozpocząć jak najszybciej. Uwarunkowania polityczne nie dają jednak szans na przyjęcie takiej reformy. – W tej sytuacji powinniśmy budować dodatkowy kapitał na czas emerytur w ramach programów grupowych, jak PPE czy PPK, oraz indywidualnych, jak IKE, IKZE oraz OIPE – przekonuje Oskar Sobolewski. – Regularne oszczędzanie jest ważne, niezależnie od tego, ile mamy lat – dodaje.
Czytaj więcej
Polaków w wieku produkcyjnym będzie coraz mniej. Dlatego eksperci wskazują, że odpowiedzią na kryzys demograficzny musi być efektywny system ochron...
Zwraca uwagę, że w ostatnich latach zainteresowanie dodatkowym oszczędzaniem rośnie, ale nadal jest duża grupa osób, które nie korzystają z tych rozwiązań. Pomóc może przyszłoroczny automatyczny zapis pracowników do PPK, ważna jest też jednak edukacja i budowanie świadomości o tym, jak funkcjonuje system emerytalny i jak jest obliczana emerytura.
W ocenie Małgorzaty Rusewicz mamy obecnie dobrą infrastrukturę do tego, by efektywnie oszczędzać i inwestować na starość, przy czym potrzebna jest większa społeczna świadomość tych możliwości oraz większe zaufanie do nich. – Jestem przekonana, że rosnąca liczba uczestników III filaru jest potwierdzeniem tej tezy, a kolejni zadowoleni klienci będą nasilać istniejący trend – mówi szefowa IGTE i IZFiA.
Wskazuje też na obserwowany powolny rozwój gospodarki senioralnej. – Zaczyna ona kształtować rynek produktów, usług. Deklaracje badanych o chęci dłuższej pracy to sygnał, na który warto zwrócić uwagę. Wyzwaniem dla państwa i rynku pracy jest przekucie tych intencji w odpowiednie miejsca pracy: elastyczne, ergonomiczne, wykorzystujące kompetencje i doświadczenie seniorów bez nadmiernego eksploatowania ich zdrowia. W takich warunkach skłonność do dłuższej pracy będzie w społeczeństwie rosła naturalnie, na czym zyskają pracownicy seniorzy, pracodawcy, cała gospodarka oraz finanse publiczne – przekonuje Małgorzata Rusewicz.
