Z tego artykułu dowiesz się:
- Czym jest inflacja bazowa i dlaczego to ona jest kluczowym wskaźnikiem dla polityki monetarnej państwa.
- Jakie czynniki obecnie hamują przenoszenie się szoku energetycznego na ceny w całej gospodarce.
- Które zjawiska w kraju i na świecie mogą wkrótce zwiększyć presję kosztową w przedsiębiorstwach.
- W jaki sposób sytuacja na rynku pracy wpłynie na przyszłe decyzje dotyczące stóp procentowych.
Choć inflacja bazowa pozostaje lekko wyższa od odczytów z przełomu roku – wyniki 2,5-2,7 proc. r/r w okresie listopad 2025-marzec 2026 były najniższe od sześciu lat – to mimo wszystko nadal nie pokazuje, aby efekt wzrostu cen paliw i surowców energetycznych rozlewał się szeroko po gospodarce.
Przypomnijmy: inflacja bazowa to miara dynamiki cen z wyłączeniem cen nośników energii (w tym paliw) oraz żywności i napojów bezalkoholowych. Ceny w tych dwóch szerokich kategoriach – zajmujących blisko 43 proc. całego koszyka inflacyjnego GUS – są silnie zależne m.in. od sytuacji na rynkach światowych, a część dodatkowo podlega decyzjom administracyjnym i regulacyjnym (np. energia elektryczna, gaz). Po ich odfiltrowaniu wskaźnik lepiej niż inflacja ogółem pokazuje, jak zmieniają się ceny dóbr i usług, na które polityka pieniężna ma największy wpływ.
Czytaj więcej
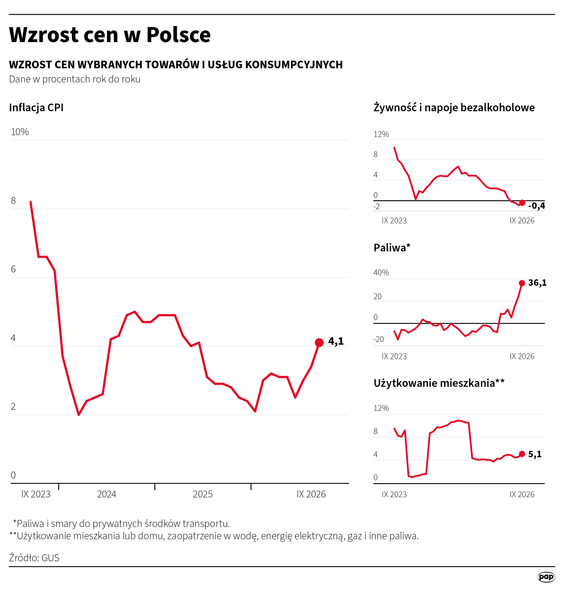
Inflacja w Polsce we wrześniu wyniosła 4,1 proc. r/r – poinformował w środę Główny Urząd Statystyczny (GUS). Po raz pierwszy od ponad roku wyszła z...
Co obniżyło wrześniowy odczyt: turystyka, ubrania, internet
Jak wyjaśniają ekonomiści banku Pekao, w ostatnich miesiącach zmiany inflacji bazowej koncentrują się wokół kilku kategorii, w których istotną determinantą kosztów są ceny paliw. „Zaskoczenie w dół we wrześniu sprowadza się do niższej realizacji cen turystyki zorganizowanej, co wygląda na odreagowanie po wcześniejszych wzrostach” – zaznaczają. Do listy czynników, które pomogły obniżyć inflację bazową ekonomiści PKO BP dodają też ubrania, opłaty za internet i usługi chmurowe.
– Spadek inflacji bazowej we wrześniu wspiera ocenę, że przenoszenie się szoku energetycznego związanego z konfliktem na Bliskim Wschodzie na pozostałe ceny w gospodarce pozostaje na razie ograniczone – potwierdza Krystian Jaworski z Credit Agricole BP.
Podczas zeszłotygodniowej konferencji prasowej prezes Narodowego Banku Polskiego prof. Adam Glapiński wskazywał kilka przesłanek, dla których RPP musi brać pod uwagę ryzyko rozlewania się inflacji. Mówił m.in. o wciąż relatywnie szybkim wzroście popytu w kraju, poprawie koniunktury w otoczeniu polskiej gospodarki, braku zacieśnienia fiskalnego w przyszłorocznym budżecie czy obserwowanym wzroście cen produkcji sprzedanej przemysłu. – Może to świadczyć o narastaniu presji kosztowej. Dotyczy to na razie głównie sektorów najbardziej powiązanych z przetwarzaniem surowców, ale wzrost PPI widoczny jest w wielu branżach – mówił szef NBP.
Czytaj więcej
Rada Polityki Pieniężnej utrzymała podczas październikowego posiedzenia stopy procentowe bez zmian, w tym główną stopę na poziomie 3,75 proc.
Jednocześnie oceniał, że obecnie nie widzi znamion efektów drugiej rundy. – To zjawisko wzrostu inflacji wynikającego ze wzrostu cen paliw i gazu trwa na razie za krótko. Na razie nie ma powodów do niepokoju – przekonywał. Do wykazu potencjalnych czynników, które mogą kierować polską inflację bazową w górę, można też dorzucić nieco ustępujący wpływ dezinflacyjny ze strony chińskiego eksportu. To dotychczas hamowało ceny m.in. odzieży i obuwia czy sprzętu domowego. Ekonomiści Erste Bank Polska oczekują narastania presji inflacyjnej w obszarze dóbr trwałego użytku, biorąc pod uwagę właśnie nasilający się wzrost cen producentów w Chinach (inflacja PPI osiągnęła tam już 5 proc. r/r) oraz osłabienie złotego.
Słabe płace i cierpliwa RPP
Wraz z utrzymywaniem się napiętej sytuacji na globalnym rynku nośników energii, poziom cen bazowych w Polsce może więc rosnąć. Na razie jednak pozostaje pod kontrolą, a to pozwala Radzie Polityki Pieniężnej zachowywać cierpliwość. RPP sygnalizuje gotowość do zacieśniania polityki monetarnej, gdyby widziała rozprzestrzenianie się presji inflacyjnej, ale na razie nie dostaje ku temu wystarczających sygnałów z danych.
– Oczekujemy, że inflacja bazowa pozostanie na relatywnie niskich poziomach – ocenia Piotr Dmitrowski, ekonomista z Banku Gospodarstwa Krajowego. – To ona wraz z niską dynamiką wynagrodzeń powinna przekonać RPP do utrzymania stóp procentowych na niezmienionym poziomie, nawet jeżeli wiązałoby się to z tolerancją przejściowo ujemnej realnej stopy procentowej – dodaje.
Prognozy tylko ograniczonego wzrostu inflacji bazowej przedstawia też Aleksandra Świątkowska, ekonomistka BOŚ Banku. – Wyższe ceny surowców energetycznych wpłyną poprzez efekty kosztowe na wzrost inflacji bazowej, niemniej przy wciąż ograniczonym popycie na pracowników i ograniczonej sile przetargowej zatrudnionych, nie dojdzie do silniejszego wzrostu kosztów pracy – ocenia.